2026年09月17日
企業価値担保権とは何か?事例と背景から読み解く日本の融資が変わる転換点
企業価値担保権とは?会社の総財産をまとめて担保にする新しい仕組み
企業価値担保権の対象と使える会社
相談する窓口は金融機関になる
なぜ日本の融資は、不動産担保と経営者保証に依存してきたのか
担保とは「事業を見なくても貸せる」ようにする道具
1998年から2019年まで、検査の枠組みが担保・保証への依存を固定した
無形資産の競争力が高まる一方で、これまでの有形資産も担保には重要
企業価値担保権で変わる3つのポイント
【ポイント1】担保に取れる資産を広げると借入が増えた
【ポイント2】担保の価値が下がると、貸し手の審査頻度も下がった
【ポイント3】望ましい制度は、誰を守るかと手続きの費用とのバランスで決まる
借り手が企業価値担保権について知っておきたい実務上のポイント
経営者保証は原則として権利の行使が制限される
借り手の手間が増えると見込まれる
企業価値が高いほど多く借りられるわけではない
施行から3か月で見えた企業価値担保権の使われ方
施行初日から地域の金融機関で動きあり
3タイプに分かれる企業価値担保権の活用シーン
制度に向く企業といまは向きにくい企業の違い
企業価値担保権を待てない間に資金を調達するには
調達手段は3つの問いで選べる
売上を裏付けにすれば担保に頼らない調達もできる
株式会社Yoiiについて
参考記事
「担保になるような不動産や資産を持っていない」
「それでも、技術と取引先の信頼で続けてきた会社の中身を評価してもらって、融資を受けたい」
こうした悩みに応える制度が、2026年5月25日に始まりました。企業価値担保権です。会社の総財産をまとめて一つの担保にできる仕組みで、施行の初日から地域の金融機関を中心に、融資が動いています。
この記事では、金融庁の公表資料と海外の実証研究をもとに、
- 企業価値担保権の仕組み
- 日本の融資が不動産担保と経営者保証に依存してきた理由
- 施行後の活用事例
- 資金調達手段の使い分け
を解説します。
この記事を読み終える頃には、企業価値担保権とは何か、なぜ重要かがわかるようになるはずです。自社での企業価値担保権の活用や、さまざまな資金調達方法の検討に、お役立てください!
企業価値担保権とは?会社の総財産をまとめて担保にする新しい仕組み
企業価値担保権とは、会社の総財産をまとめて一つの担保にできる新しい仕組みです。 以前は「事業成長担保権」と呼ばれる場合もありました。
狙いは、不動産の担保や経営者保証などに頼りすぎず、事業の将来性に目を向けた融資をあと押しすることにあります。新たな制度である、企業価値担保権について簡単に整理しましょう。
企業価値担保権の対象と使える会社
担保の対象は、会社の総財産です。 土地や建物、機械のような目に見える資産だけでなく、ノウハウや顧客の基盤、契約上の地位まで。これまで担保にできなかった価値を含む事業全体が、まとめて担保になります。
2026年5月25日から事業性融資推進法が施行され、企業価値担保権を含む制度改正が行われました。
企業価値担保権を設定できるのは、株式会社と持分会社です。 持分会社には合同会社・合資会社・合名会社が含まれるため、合同会社でも設定できます。
個人事業主は設定できません。医療法人のように、会社法上の会社ではない法人も対象外です。
相談する窓口は金融機関になる
制度のうえでは、企業価値担保権を設定した融資の貸し手は、金融機関に限られていません。 ただし実際の取引においては、融資を受ける金融機関が窓口となるでしょう。
企業価値担保権は、信託の仕組みを使って設定します。したがって、この担保権を持てるのは、信託業の免許を持つ「企業価値担保権信託会社」に限られます。
ただし、貸し手である金融機関は、この信託業を兼ねることができます。そのため、金融機関から借りる場合は、融資と担保の設定が一つの窓口で完結する見込みです。
免許を持たない貸金業者などから借りる場合は、別の信託会社への依頼が必要になり、契約の手間が増えます。
なぜ日本の融資は、不動産担保と経営者保証に依存してきたのか
多くの経営者にとって担保とは、土地や建物など、「差し出せるものがあるから借りられる」仕組みというイメージが強いのではないでしょうか。
なぜ日本では貸し手がそうした担保に頼ってきたのか、こうした慣行が日本で長く続いた理由を整理しましょう。
担保とは「事業を見なくても貸せる」ようにする道具
担保は、貸し手と借り手のあいだにある情報量の差を埋める仕組みです。
事業の実態は借り手がよく知っている一方で、貸し手には見えにくい。この情報の差があると、融資がスムーズに行われず、借り手に支払い能力があっても資金が回りません。
金融論の教科書では、担保の機能を、
- 損失を抑える保全機能
- 借り手の行動を規律づける機能
として整理します(内田、2024)。
従来の担保は、うまくいかない事業でもある程度元本を回収できるため、保全の機能を果たしてきたと考えられます。事業評価の手間を省く道具にもなります。
一方、事業全体を担保に取る場合では、事業が続かなければ担保価値も失われます。借り手の行動がより強く規律づけられるのはもちろん、貸し手側も借り手をチェックする動機がより強まります。
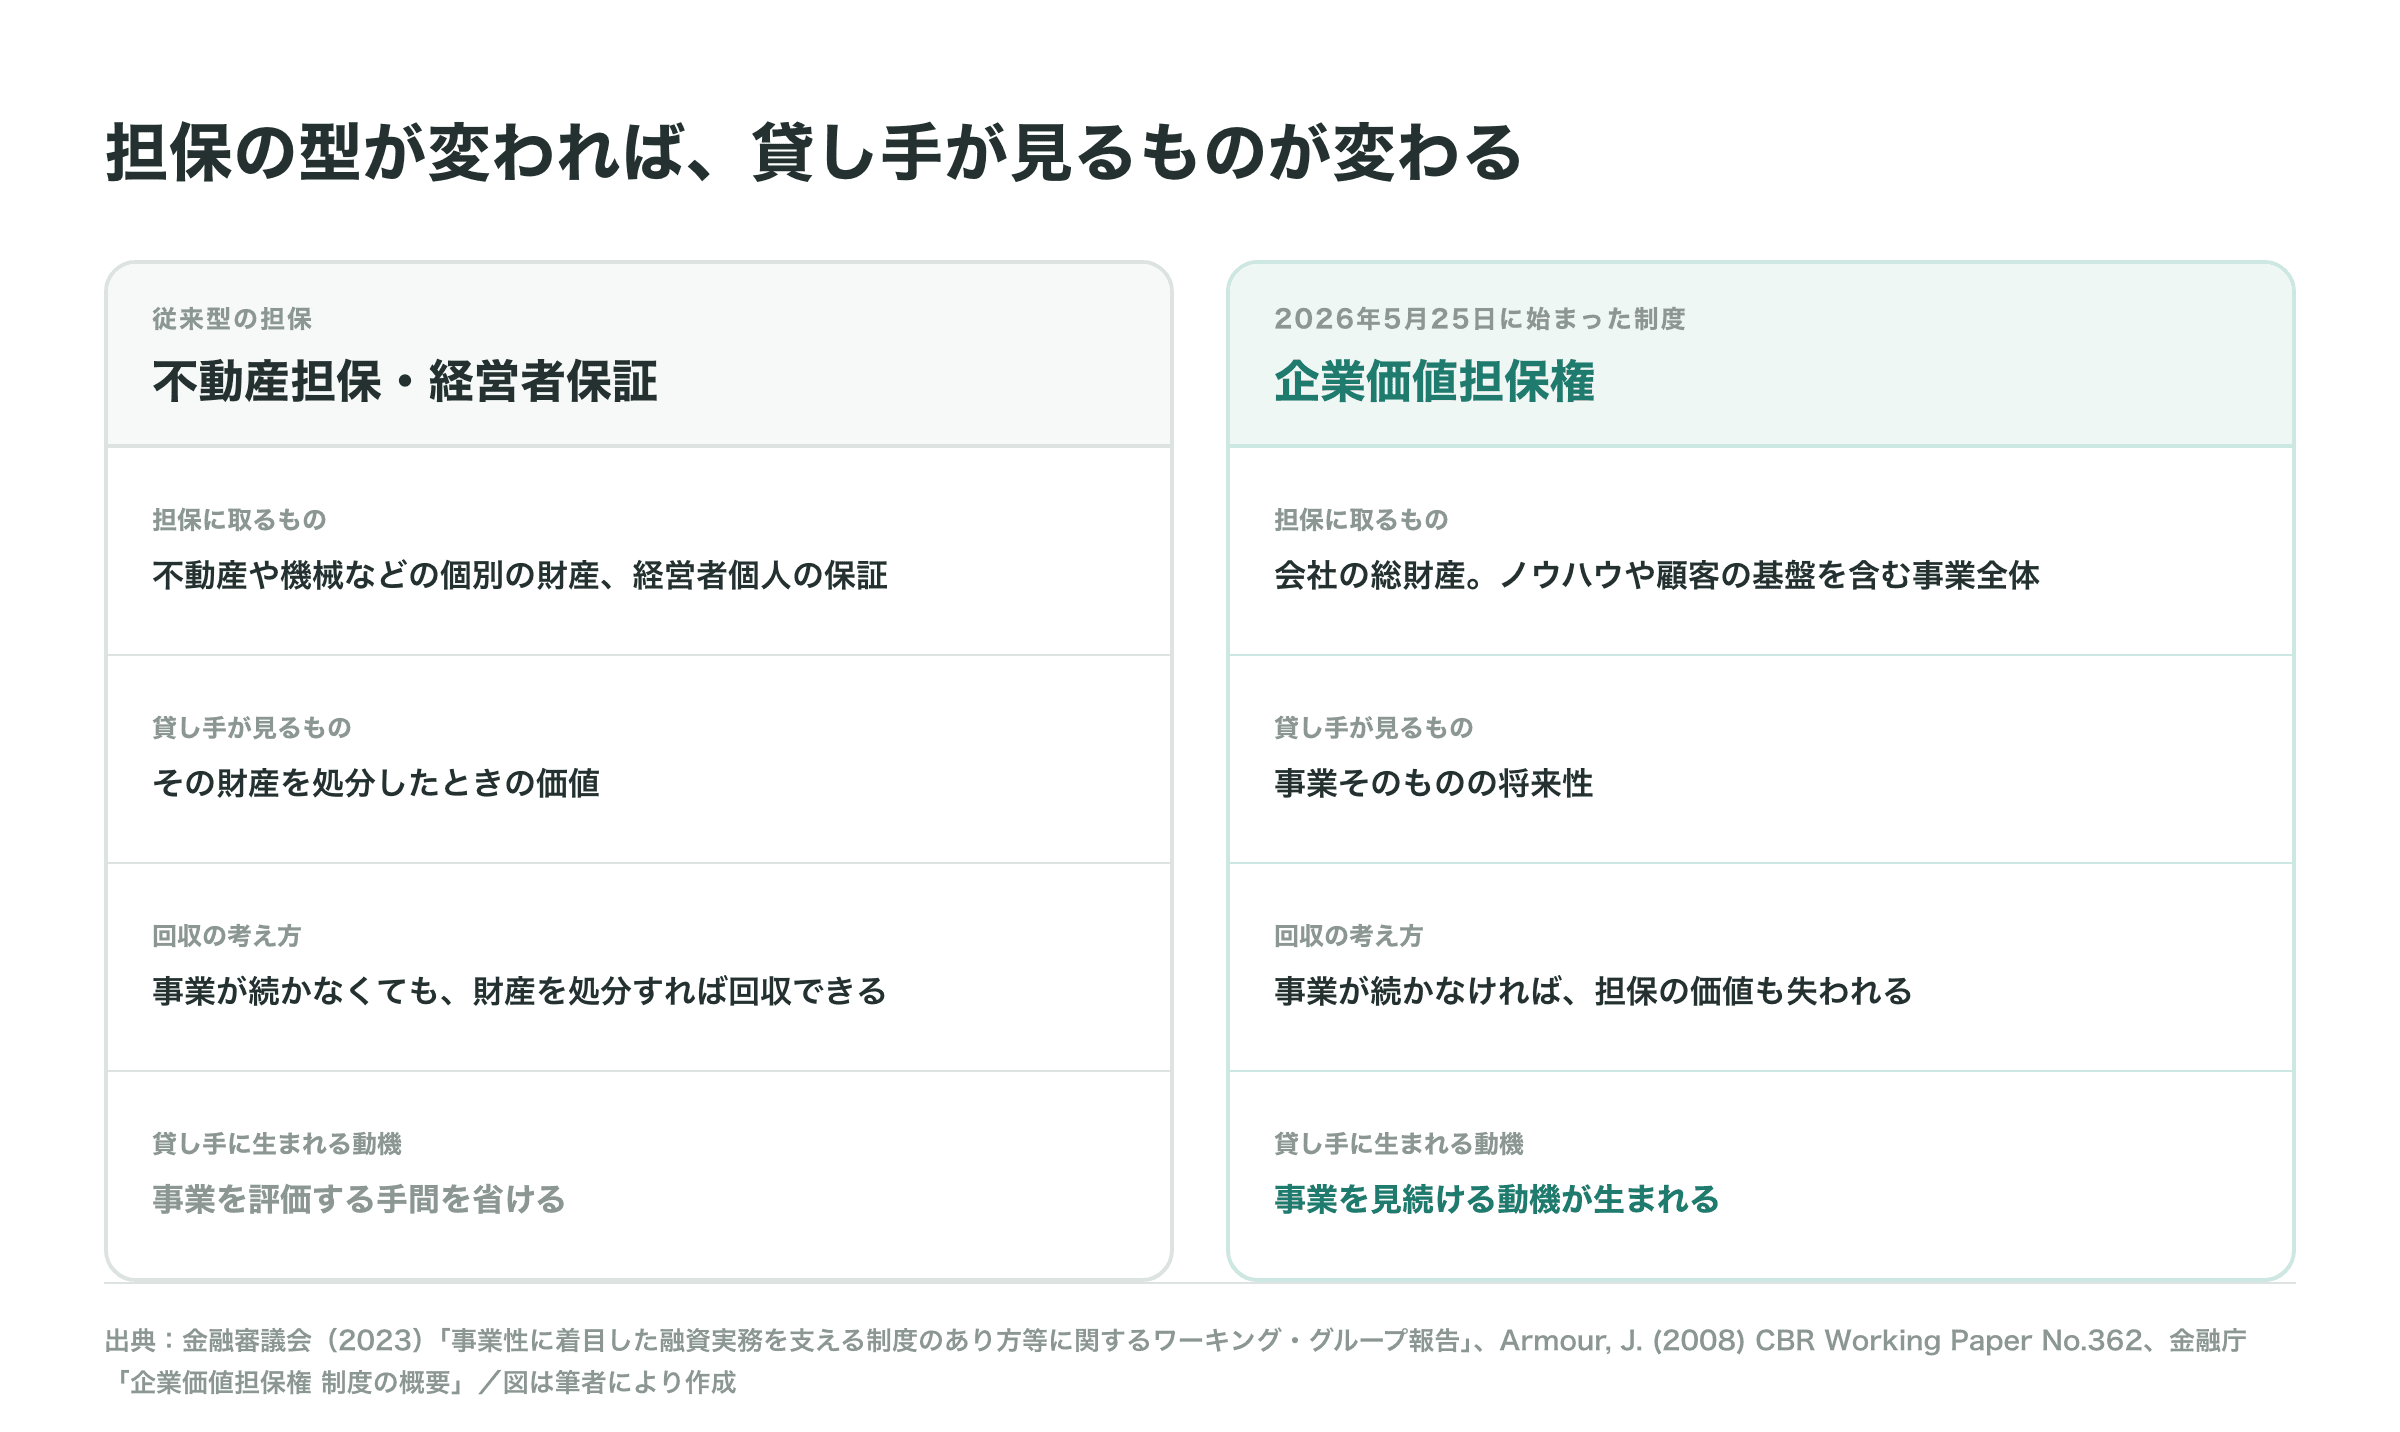
担保の型と貸し手が見るもの、図は筆者により作成
Armour (2008) の論文も、個別の資産を担保に取った場合は、貸し手の関心は「その資産の行方」に向かうと指摘しています。
金融審議会の報告では、「事業全体を担保にする企業価値担保権を、金融機関と事業者の関係を深め、事業を理解するためのインセンティブづけ」と捉えています。
1998年から2019年まで、検査の枠組みが担保・保証への依存を固定した
日本の融資が担保と保証に強く依存してきた背景には、金融検査マニュアルという20年続いた検査の枠組みがあります。 このマニュアルは、1998年の金融監督庁の発足後に導入されました。当時の優先課題は、不良債権の把握と信用の回復でした。
金融検査マニュアルは、2019年12月に廃止されました。金融庁のディスカッション・ペーパーでは、検査マニュアルが前提にしていた銀行の姿が狭かったと整理しています。
それぞれの金融機関の戦略や融資方針を十分に見ないまま、一律の基準で検査が行われた。その結果、「担保・保証への過度な依存、貸出先の事業の理解・目利き力の低下といった融資行動への影響が生じた」としています。
企業価値担保権は、その枠組みを見直す流れのなかで生まれた制度です。
- 2019年12月 金融検査マニュアルの廃止
- 2022年12月 経営者保証改革プログラム
- 2024年6月 事業性融資推進法の公布
- 2026年5月 企業価値担保権の施行
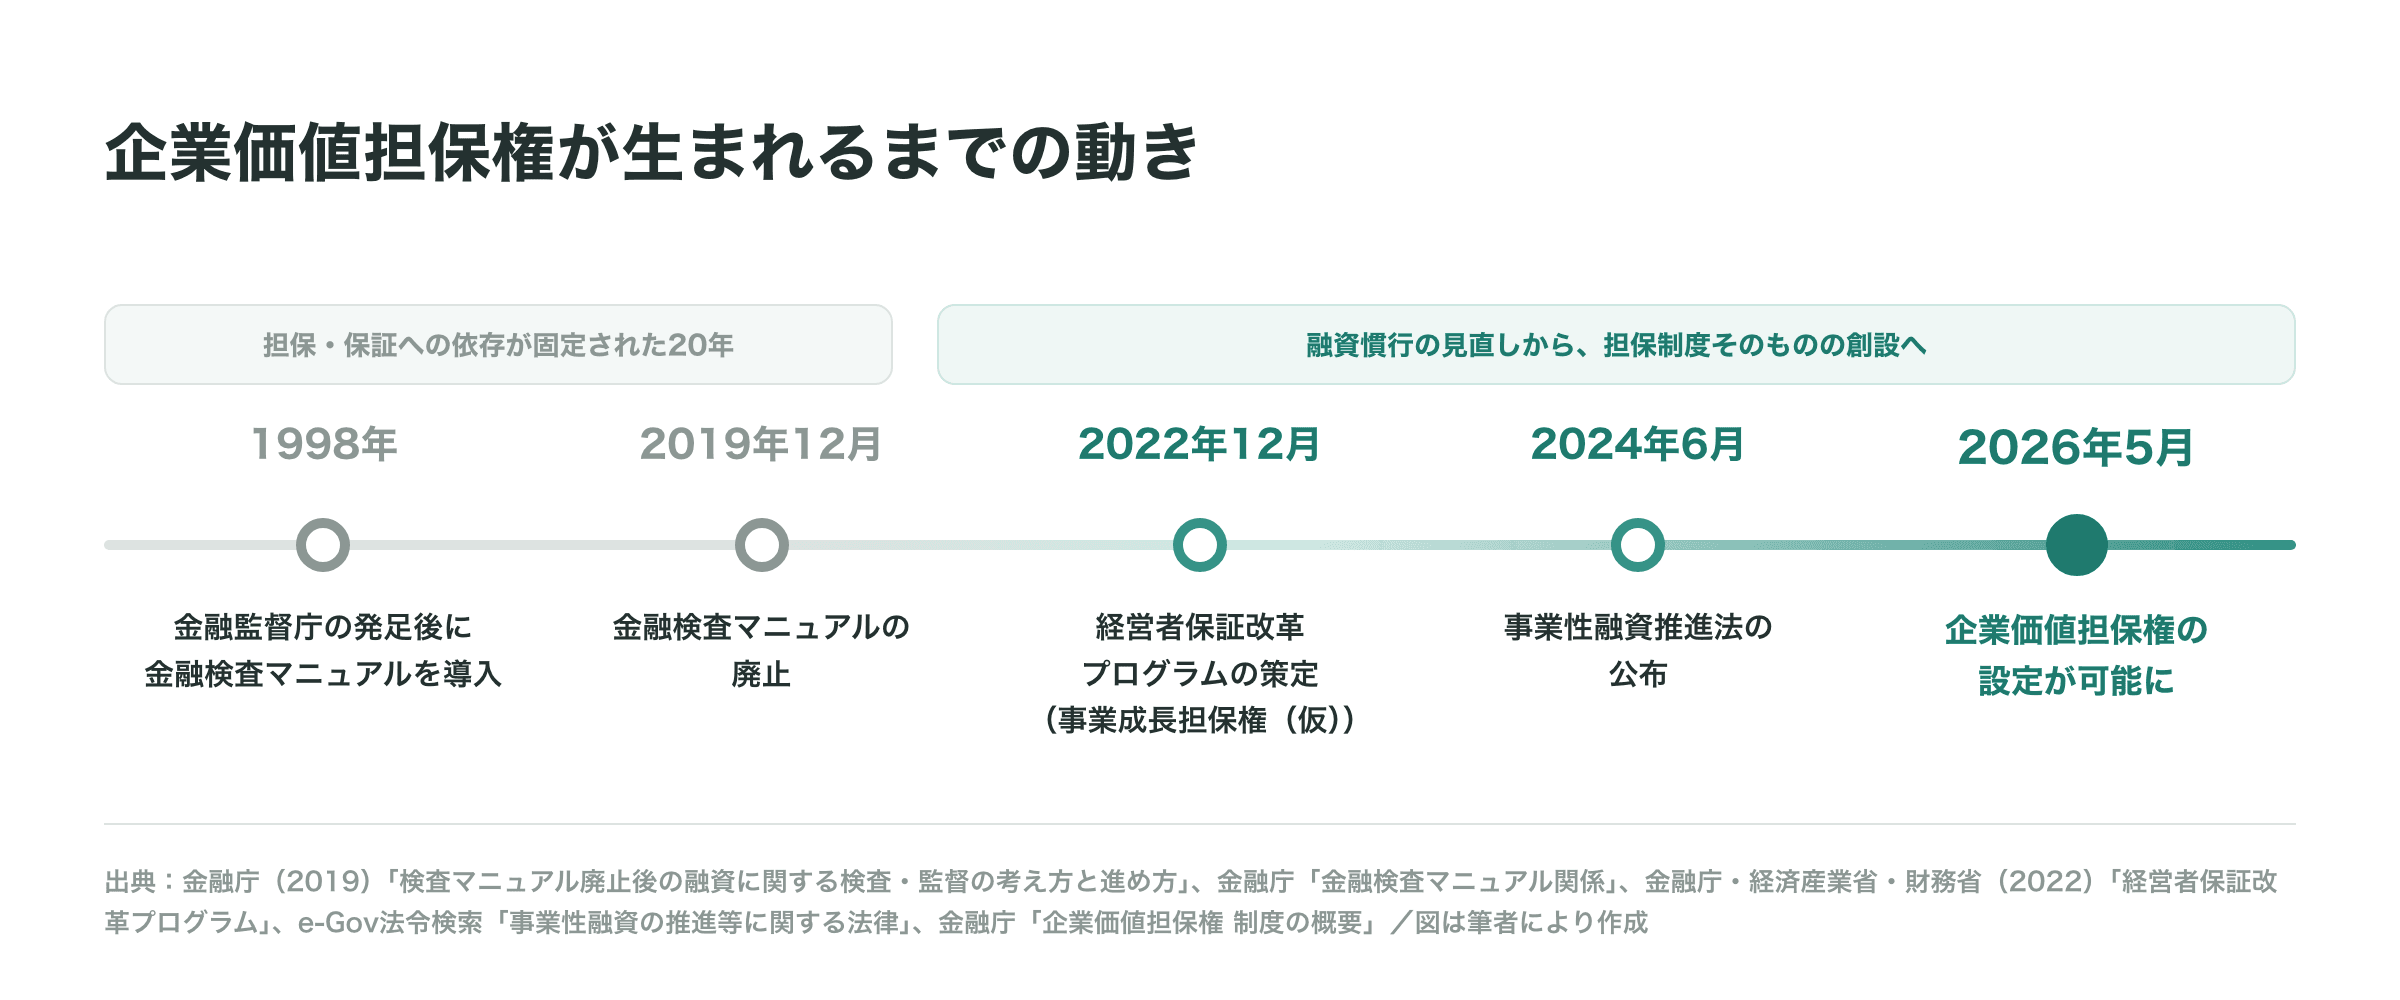
融資における慣行の見直し、図は筆者により作成
こうした見直しの流れのなかで、融資の方法も変わりつつあります。金融庁の集計では、新規融資に占める経営者保証に依存しない融資の割合は、
- 2024年度が52.9%
- 2025年度が55.7%
と少しずつ増えてきました。
無形資産の競争力が高まる一方で、これまでの有形資産も担保には重要
企業価値担保権が設定されることで、技術やノウハウ、顧客の基盤といった無形の強みが競争力の源泉になります。 一方で、不動産などの有形担保も重要であり続けます。
金融審議会の報告によると、無形資産をもとにして成長する事業者が増えてきました。一方で、大きな事業成長や事業承継、再生が必要となる局面では、
- 有形資産担保
- 経営者保証
がなければ資金調達が難しいと指摘しています。
米国の企業(金融機関は除く)ではキャッシュフローに基づく借入が負債総額の約80%、個別資産担保は約20%です(金融庁、2024)。
この調査は、1990年代初頭における不動産価格の暴落が企業の借入と投資を損なう現象は米国では生じていなかったことも示しました。無形化が進むほど借入能力が制限され、規模が小さな企業ほど影響が大きいと議論しています。
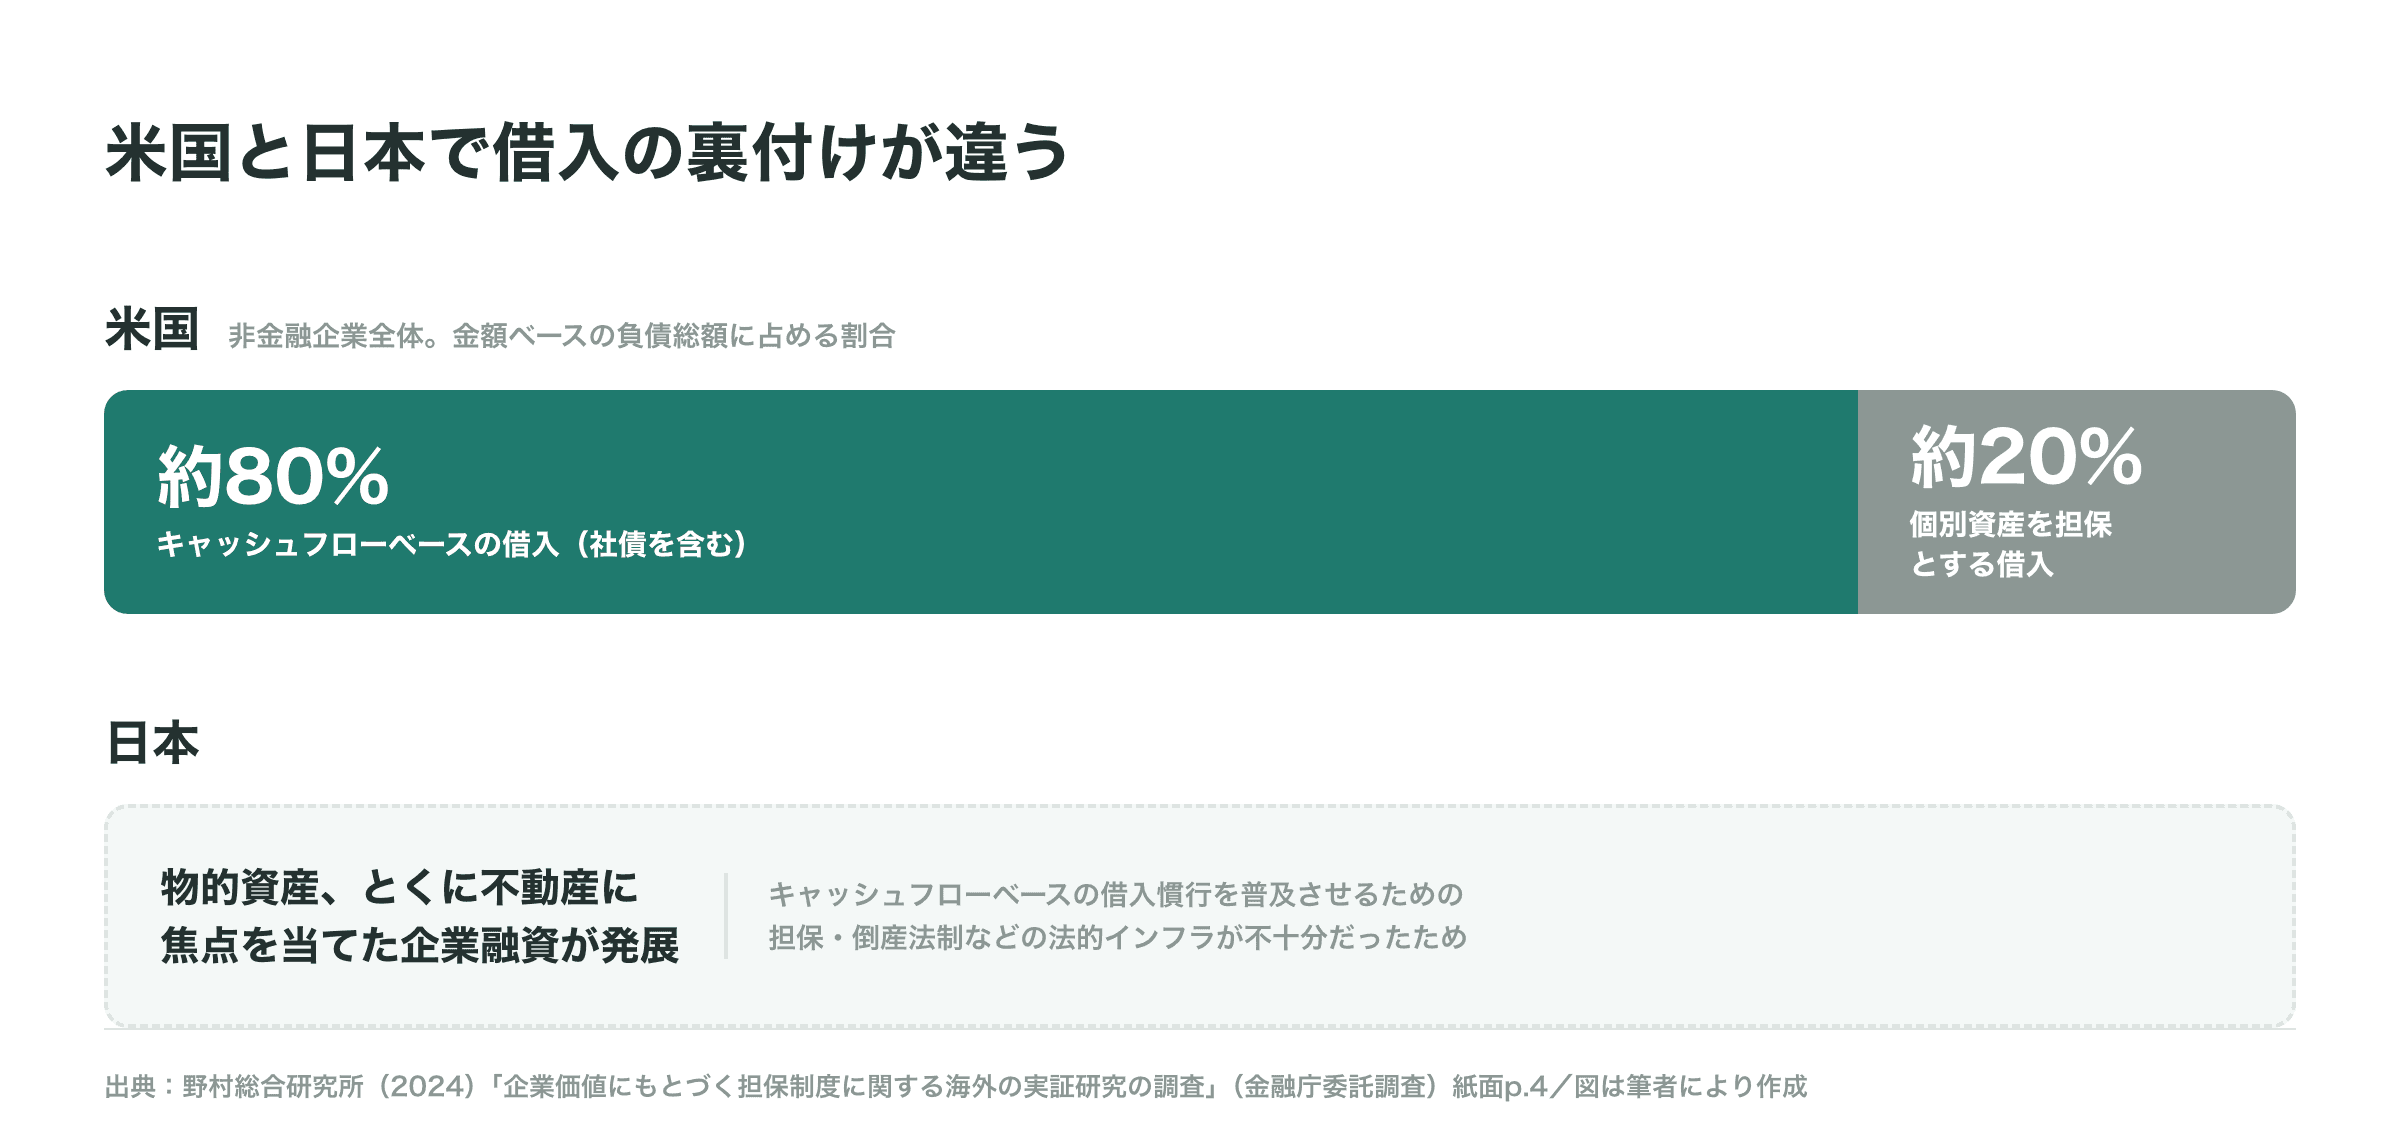
日米の借入の裏付けの違い、図は筆者により作成
「うちは不動産担保がないから借りにくい」は、経営者の力不足ではなく、法的インフラが十分整っていないという構造の問題です。
企業価値担保権で変わる3つのポイント
企業価値担保権にあたる制度は、すでにいくつかの国で運用されてきました。金融庁は制度の検討にあたり、その影響を定量的に分析した論文を選び、著者へのインタビューまで行う委託調査を実施しています。
海外における研究やインタビューから見えてくる、企業価値担保権に関する3つのポイントを紹介します。
- 担保に取れる資産を広げた国では、借入と投資と雇用が増えた
- 担保の価値が下がると、貸し手の審査頻度も下がった
- 望ましい制度は、誰を守るかと手続きの費用とのバランスで決まる
【ポイント1】担保に取れる資産を広げると借入が増えた
担保に取れる資産の範囲を広げた国では、それまで担保に使いにくかった資産を持つ企業の借入が増え、設備投資と雇用も増えたという研究があります。
金融庁の調査が取り上げたのは、ルーマニアが2000年に行った担保法の改正です(Campello and Larrain, 2016)。
それ以前もルーマニアでは、機械や設備を担保にはできました。しかし貸し手に現物を引き渡す必要があり、使い続けながら担保にするのは実務上難しい仕組みでした。
効果が出たのは、機械や設備を多く使う業種の企業です。この業種では、負債を資産で割ったレバレッジ比率がそうでない業種より2.4ポイント多く上昇しました。借入をまったくしていなかった企業の割合も下がりました。一方で、不動産を多く使う業種かどうかでは差が出ていません。
この改正は動産を担保にしやすくするもので、企業価値担保権とまったく同じ制度ではありません。それでも、担保に設定できる資産の範囲を広げると何が起きるかを教えてくれる事例と言えます。
【ポイント2】担保の価値が下がると、貸し手の審査頻度も下がった
スウェーデンでは制度を弱める方向に法律が改正され、貸し手が借り手と担保を見る頻度が落ちたことが確認されています。
2004年の法改正は、倒産手続きに入らなくても行使できる特別の優先弁済権を廃止しました。あわせて、担保でカバーできる資産の割合を100%から55%に引き下げました。
ある大手銀行の記録を分析したところ、影響を受けた借り手のグループでは次のことが起きています。
- 銀行が見積もる担保の価値の下がり方が、影響を受けなかったグループの2.5倍を超えた
- 融資の上乗せ金利が20ベーシスポイント上昇
- 内部の与信限度額が11%減少
- 借り手を審査する間隔が約25日、担保を再評価する間隔が2か月以上延びた
なおこの法改正は、2009年1月に大部分が元に戻されています。
担保とモニタリングは、一方があれば他方が要らなくなる関係ではありません。事業全体を担保に取っているからこそ、貸し手は事業を見続けます 。論文も、担保がモニタリングを補完する可能性を示しています。
【ポイント3】望ましい制度は、誰を守るかと手続きの費用とのバランスで決まる
一般債権者の保護を厚くした英国では、担保の売却額は増えました。一方で手続き費用も増え、費用を差し引いた債権者全体の回収率に、有意な差は確認されませんでした(Armour et al., 2012)。
英国は2003年9月から、担保権者が選んだ管財人による実行手続きを原則として使えなくし、すべての債権者に義務を負う管財人による手続きへ移しました。改正後に設定された担保が対象で、それ以前の担保には従来の手続きが残っています。
新しい手続きでは、担保の売却額が高くなりました。その一方で費用も高くなり、回収額が改善された効果の一部を食いつぶします。論文では、債権者への正味の効果は判断がつかないとしています。事業の継続や事業譲渡の頻度も、古い手続きの時代より高くなってはいません。
債権者の保護を広げたことで手続きが複雑になり費用も増えました。制度の設計は理念だけでなく、手続きの費用との釣り合いで決まります。日本における企業価値担保権も、労働者や他の債権者に配慮する仕組みです。こうした効果の検証は、今後の調査を待つ必要があります。
借り手が企業価値担保権について知っておきたい実務上のポイント
融資を受けたい事業者が、企業価値担保権について知っておきたい実務上のポイントとして、以下の3つを紹介します。
- 経営者保証は原則として権利の行使が制限される
- 借り手の手間が増えると見込まれる
- 企業価値が高いほど多く借りられるわけではない
経営者保証は原則として権利の行使が制限される
企業価値担保権を使う融資では、貸し手は原則として、経営者個人の保証や生活に欠かせない個人財産への担保を使えません。
金融審議会の報告では、経営者保証が規律づけや信用を補うのに貢献してきたと認めています。しかし一方で、借り手の事業拡大や承継、再生をためらう要因につながり、「貸し手においては事業経営に対するモニタリングを緩める要因となるという指摘もある」と述べます。
事業性融資推進法では、経営者個人による債務保証などについて、貸し手が「当該契約に係る権利を行使することができない」と定めています。金融庁が公開しているチラシにも、事業承継の活用例として「経営者保証も負担減」と示しています。
借り手の手間が増えると見込まれる
企業価値担保権を使うデメリットの一つとして、借り手の手間が増えると見込まれます。
企業価値担保権を使った融資では、伴走支援を充実させるため、事業計画等の資料提出などの機会は増えると見込まれています。一方で、融資を受ける先は1行(もしくは一つのシンジケート)になる場合が多いため、複数の金融機関との交渉・手続きといった事務負担は軽くなる可能性もあります。
融資を受けた後の経営判断に関わる制約もあります。「通常の事業活動の範囲」を超える、重要な財産の処分等を行う場合には、金融機関と前もってコミュニケーションをとり同意を受ける必要があります(事業性融資推進法 第20条)。
こうした手間が増えるのは、事業者にとってデメリットではあります。しかし、貸し手に事業を見て融資を促すという制度の目的を考えれば、欠かせない取り組みです。
企業価値が高いほど多く借りられるわけではない
企業価値担保権を設定しても、算定された企業価値の範囲内で融資を受けられるわけではありません。
融資の可否と金額は事業の将来性を踏まえ、その実現に必要な資金額の評価等に基づいて判断されます。企業価値は融資時に算定されない場合も想定されるため、融資額に直結するものではありません。
不動産担保のように、評価額を先に出してその範囲で貸す制度ではないということです。金融庁は貸し手向けに、融資の時点で必要なのは事業性の評価であって担保価値の算定ではないと説明しています。担保価値が意識されるのは、担保権を実行する手続きの前後だと説明しています。
自社の価値を高く見せる資料より、資金の使いみちと事業の将来性のつながりを説明できることが重要です。
また、企業価値担保権は商業登記簿に登記され、取引先や他の金融機関も見ることができます。担保権が表示されている企業は、事業の将来性を評価・期待されているとポジティブに見られる効果も期待できます。
施行から3か月で見えた企業価値担保権の使われ方
制度は2026年5月25日に始まったばかりですが、初日から融資の事例が出ています。担い手は地域の金融機関が中心です。対象となった企業の顔ぶれを見てみると、企業価値担保権のいまの様子も見えてきます。
施行初日から地域の金融機関で動きあり
企業価値担保権を実際に使ったと公表されているのは、地方銀行と信用金庫が大半です。
開始前には3メガバンクや地銀など10行以上が参入すると報じられました。日本経済新聞は、開始初月に12県20社が設定し、16の金融機関が活用したと報じています。
公表を確認できた10件の内訳をまとめると、以下の表のようになります(2026年9月1日時点)。今後、こうした事例はさらに増えていく見込みです。
| 金融機関 | 借り手・所在地 | 公表されている内容 |
|---|---|---|
| 東邦銀行 | クラフトジン蒸留所 Kokage(福島県川内村) | 施行当日に実行 |
| 福井銀行 | 合繊織物メーカー ケイテー(福井県勝山市) | 商工中金との協調融資。施行当日に実行。業界歴は110年超 |
| 北洋銀行 | 旅館 能取湖荘(北海道網走市) | 施行当日に実行。2023年に関連子会社の再生ファンドを通じて出資 |
| 清水銀行 | 小泉チップ工業(静岡市) | 融資額1000万円 |
| 武蔵野銀行 | 建築資材の卸 アール・シーサービス(埼玉県新座市) | |
| 埼玉りそな銀行 | P4NEXT(さいたま市)など2社 | 塗装業界に特化したクラウドサービス企業を含む2社に設定 |
| 枚方信用金庫 | 切削工具メーカー マツダツール(大阪府守口市) | 関西では初の事例とみられる |
| 筑邦銀行 | 資産管理会社(福岡市) | 九州初。介護関連企業の買収資金として約3億円 |
| 栃木銀行 | 温泉旅館 平の高房館(栃木県日光市) | 融資は今後詳細を詰める段階 |
| 三菱UFJ銀行 | ブイキューブ | 上場廃止後、ファンド傘下で再成長を目指す企業への協調融資の主幹事 |
3タイプに分かれる企業価値担保権の活用シーン
公表された事例は、金融庁が示す想定活用例に応じて、3つのタイプに分けられます。
【タイプ1】長年の事業の基盤を評価された中小企業
技術やノウハウ、生産体制、取引基盤が評価されたケースです。
- クラフトジンの蒸留所
- 織物メーカー
- 切削工具メーカー
- 旅館
の事例が当てはまります。
【タイプ2】事業承継・M&A・事業再生
- 買収資金を調達した筑邦銀行
- ファンド傘下での再成長を支える三菱UFJ銀行
- 再生ファンドが関与した北洋銀行
の事例が該当すると考えられます。
【タイプ3】無形資産を強みとする新興企業
業界特化型のクラウドサービス企業に設定した、埼玉りそな銀行のケースが代表例です。タイプ1や2に比べると、公表事例は限られます。
制度に向く企業といまは向きにくい企業の違い
現時点で企業価値担保権に向いているのは、事業の中身を説明できる材料がそろっていて、金融機関と対話を続けられる企業です。
向いている企業の特徴は次のとおりです。
- 無形資産の強みが実際の収益に結びついている
- 事業計画と実績の対応を数字で説明できる
- 資金の使いみちと時期が明確である
- 金融機関と情報を共有し続けられる体制がある
一方、いまは向きづらい企業の特徴もあります。
- 将来性の評価が事業計画のみに依存している
- 短期のつなぎ資金を急いで手当てしたい
- 重要な判断ごとの事前の相談を負担に感じる
なお先ほども説明したとおり、医療法人など会社以外の法人は、制度上そもそも設定できません。
この制度を、不動産担保や経営者保証という「退路」を狭めて、企業に伴走する仕組みとして紹介する報道もあります。
企業価値担保権を待てない間に資金を調達するには
企業価値担保権は、資金調達の選択肢が一つ増えたということを意味します。しかし、ほかの手段を置き換えるものではありません。企業価値担保権を、取引先の金融機関が扱えるようになるには時間がかかる場合もあります。
企業価値担保権の設定をする前に資金を調達する方法も、あわせて紹介しましょう。
調達手段は3つの問いで選べる
調達手段は、次の3つの問いで整理できます。
- 株式を発行・譲渡してよいか
- 物的な担保や保証を設定できるか
- 毎月安定した売上があるか
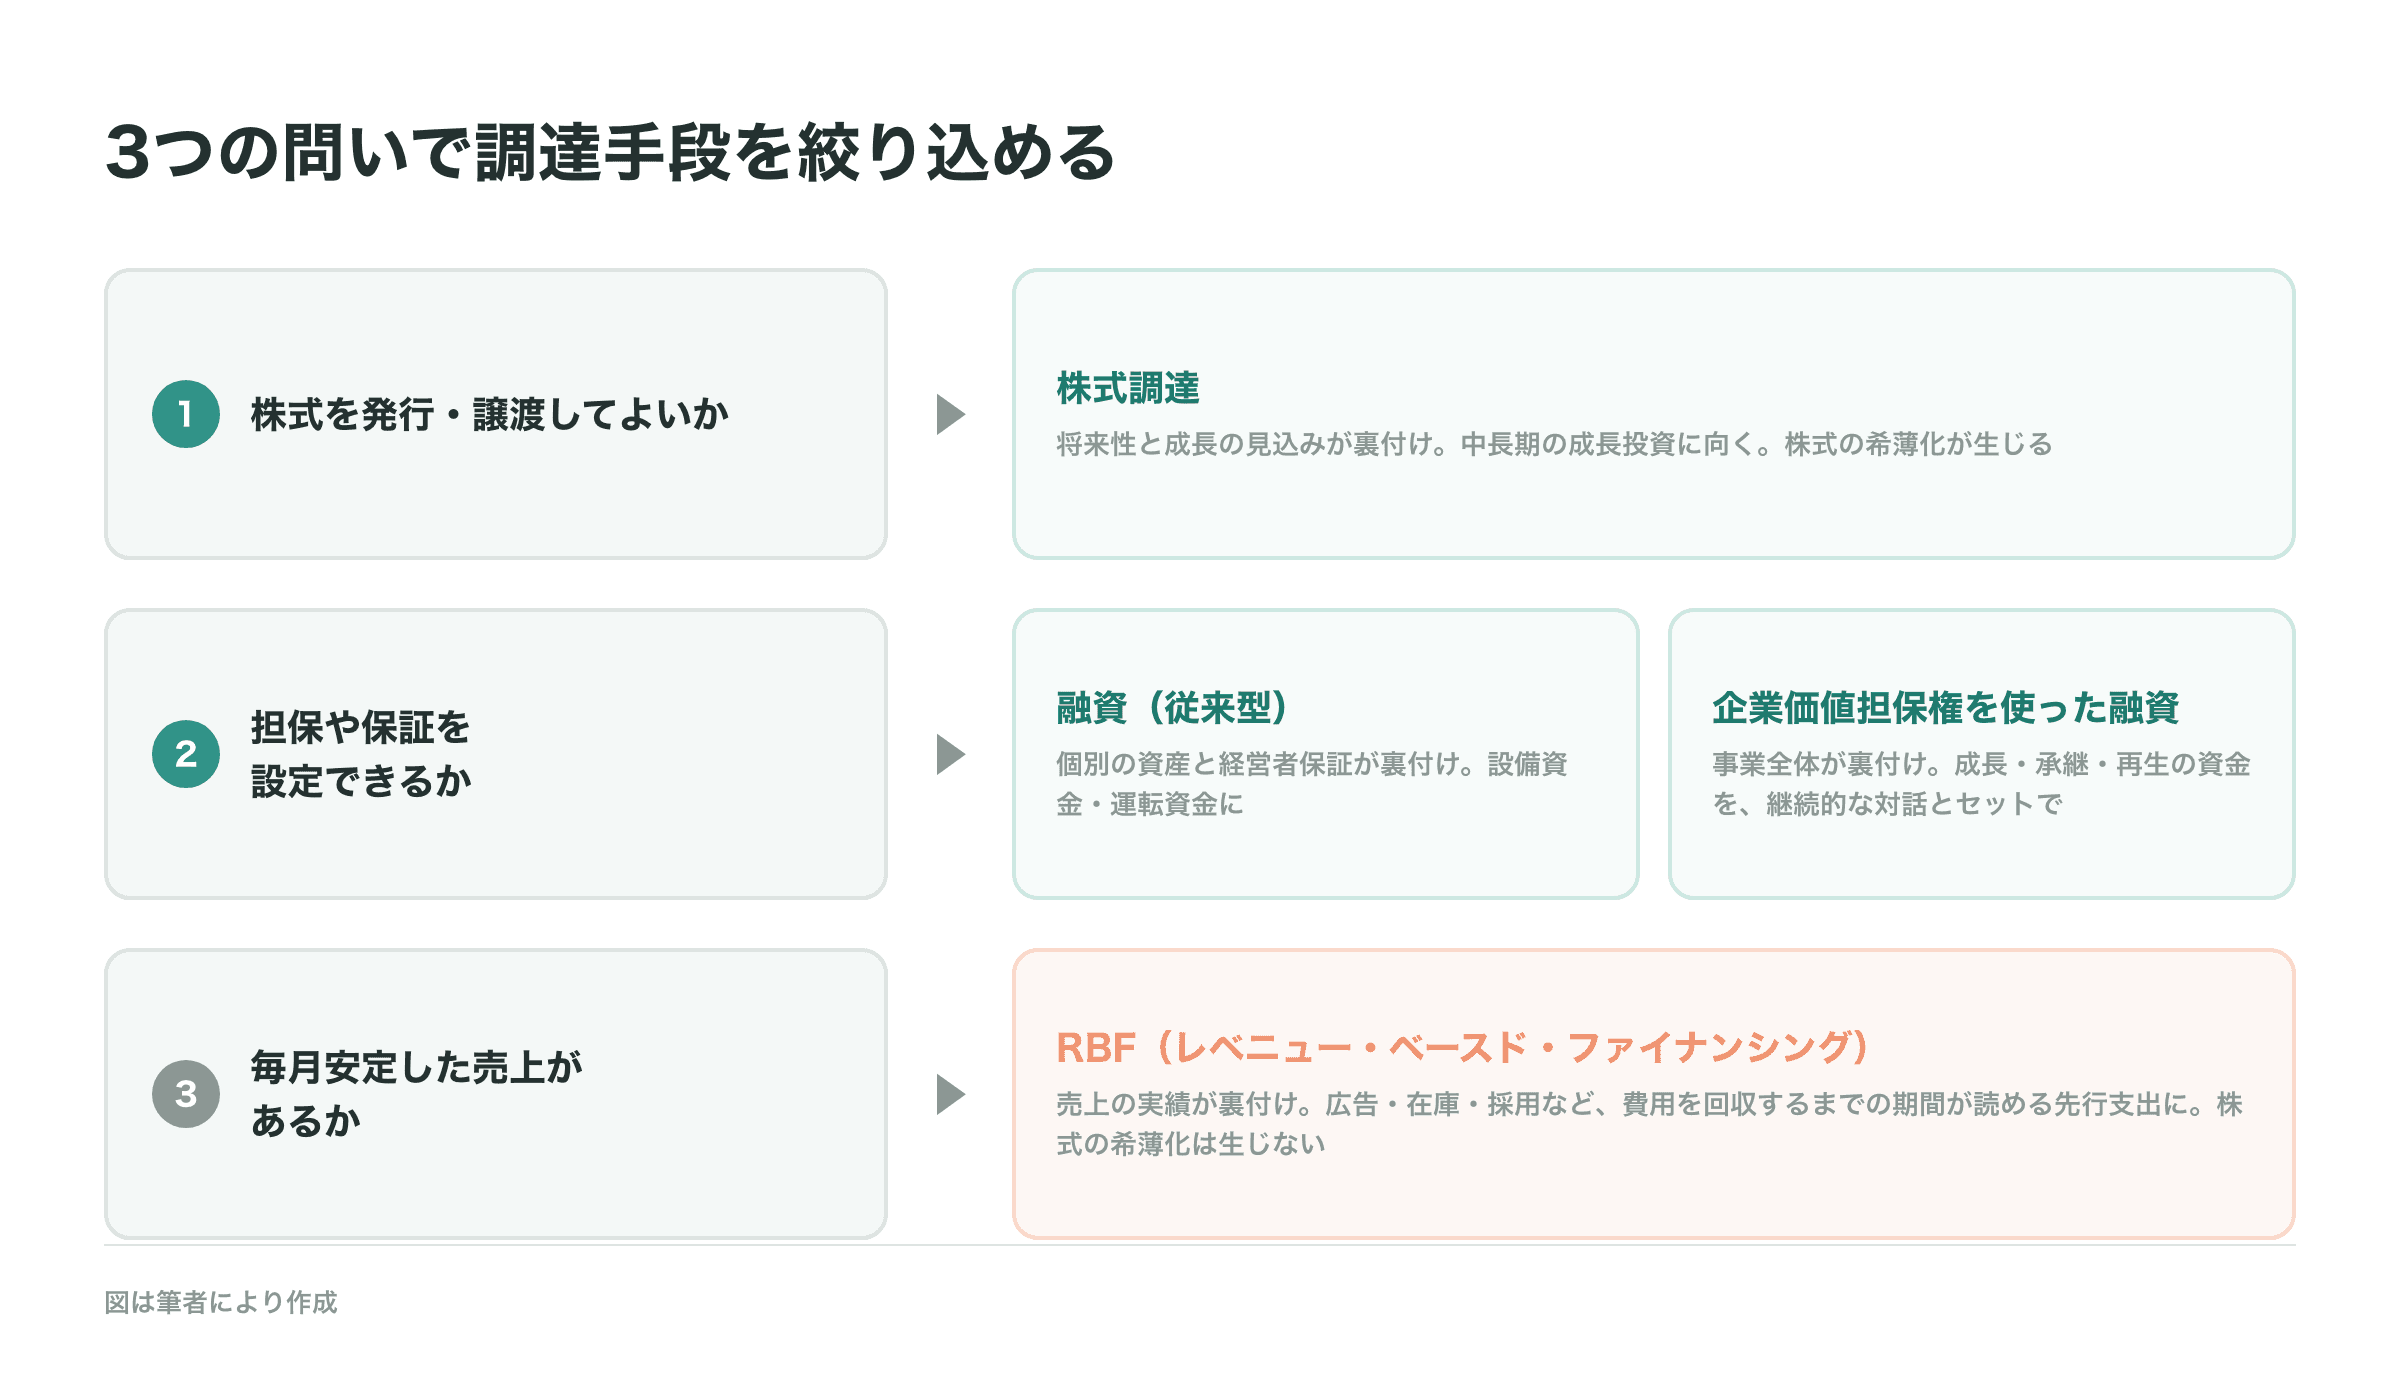
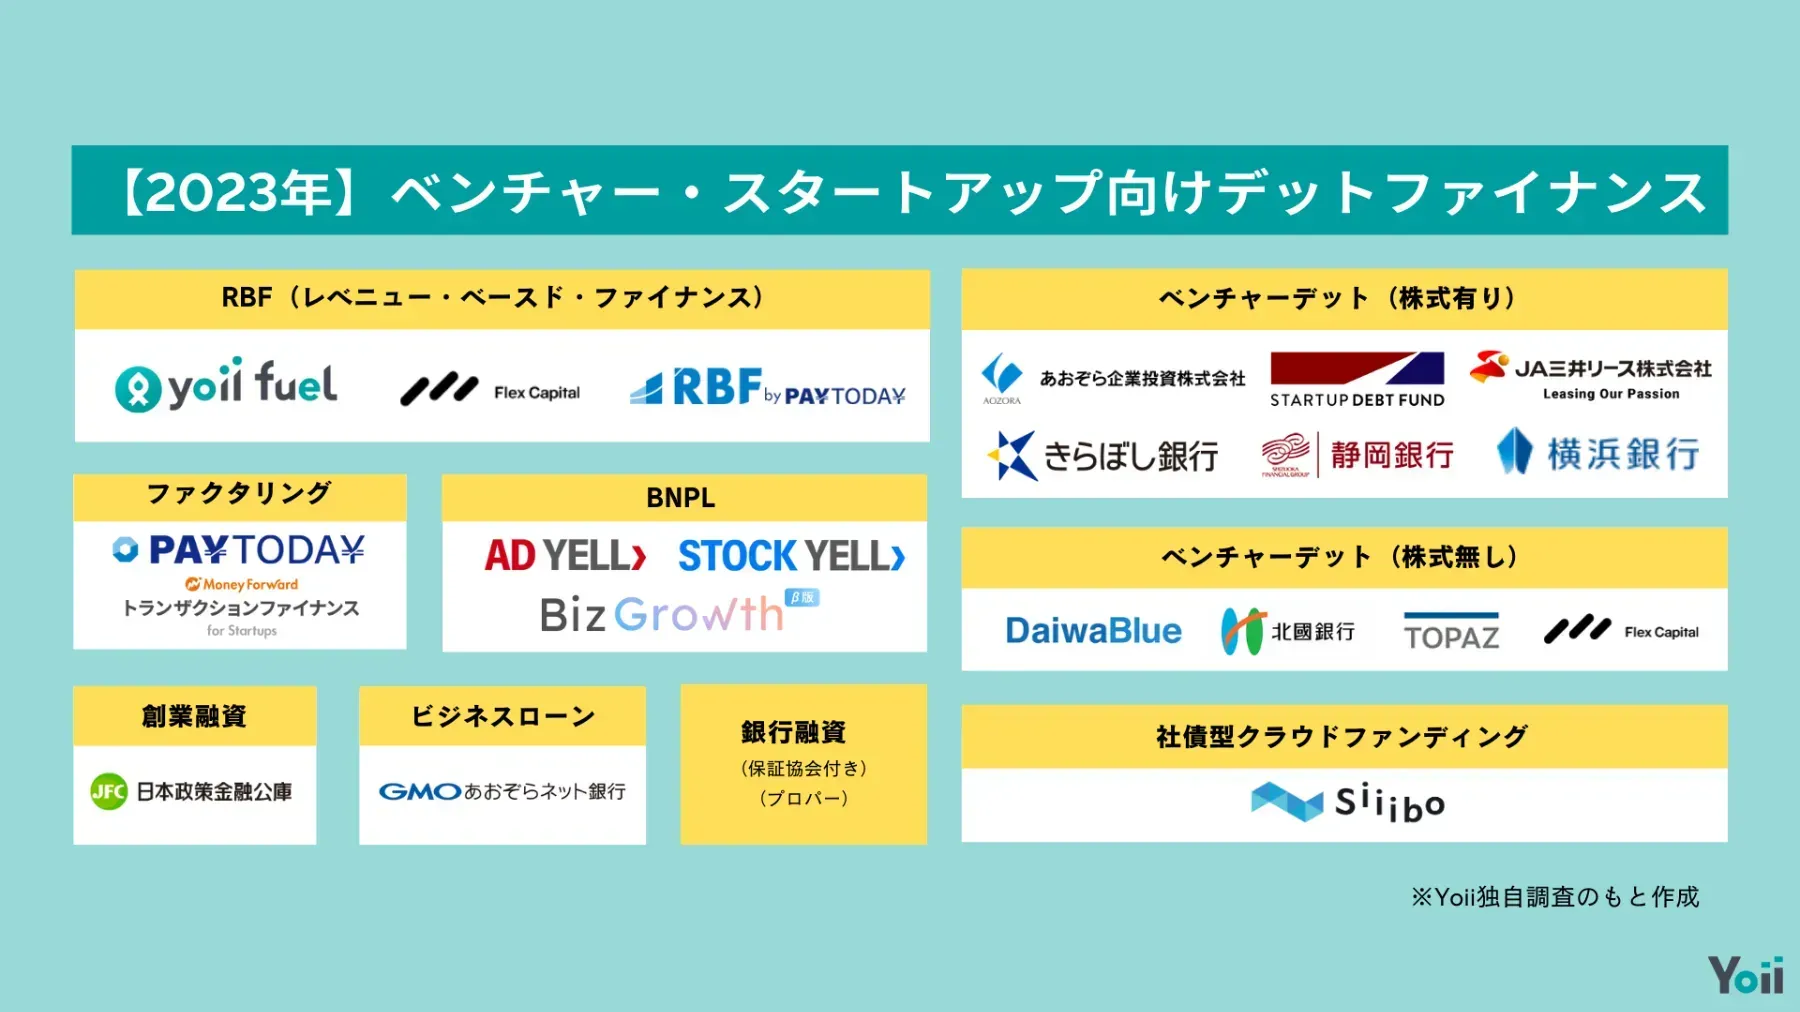
3つの問いによる調達手段の絞り込み、図は筆者により作成
| 比較の軸 | 株式調達 | 従来型融資 | 企業価値担保権 | RBF |
|---|---|---|---|---|
| 何を裏付けにするか | 将来性と成長の見込み | 個別の資産と経営者保証 | 事業全体の将来性 | 売上の実績 |
| 株式の希薄化 | あり | なし | なし | なし |
| 担保・保証 | 不要 | 必要なことが多い | 事業全体。経営者保証は原則制限 | 不要 |
| 調達までの期間 | 数か月〜1年程度 | 数週間〜数か月 | 金融機関の取り扱い次第 | 比較的短い |
| 資金の使いみち | 中長期の成長投資 | 設備資金・運転資金 | 成長・承継・再生の資金 | 広告・在庫・採用 |
| 貸し手・投資家との関係 | 深い。経営に関与 | 案件ごとになりやすい | 深い。継続的な対話が前提 | 案件ごとになりやすい |
企業価値担保権を使った融資は、
- 事業全体を裏付けに
- 比較的長い期間の成長のための資金を
- 金融機関との継続的な対話とセットで
調達する手段と位置付けられます。
売上を裏付けにすれば担保に頼らない調達もできる
毎月の売上が積み上がっている企業であれば、事業全体を担保に入れずに、売上を裏付けとして資金を調達する選択肢があります。
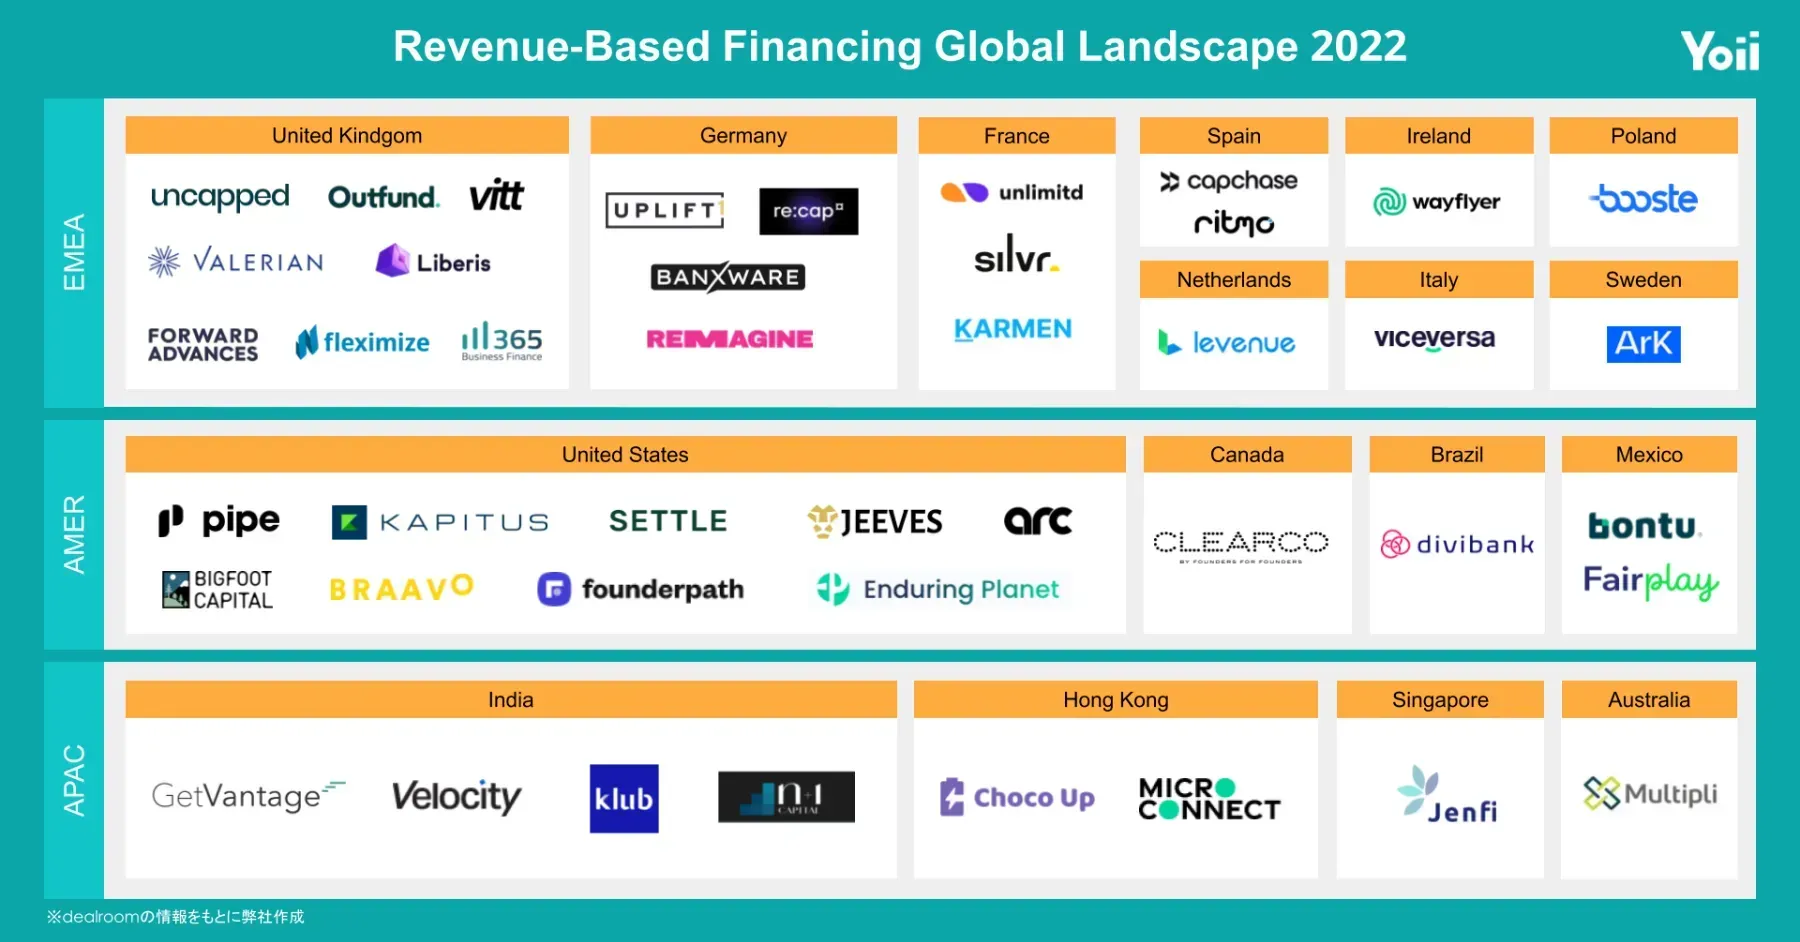
RBF(レベニュー・ベースド・ファイナンシング)は、売上の実績を裏付けに審査し、株式を発行せずに資金を調達する手段です。 次のような場面であれば、RBFによる調達を検討してみましょう。
- 金融機関の対応を待てない、短い時間軸での資金需要がある
- 広告・在庫・採用など、費用を回収するまでの期間が読める支出をしたい
RBFについてより詳しく知りたい方は、以下の記事もあわせてご覧ください!
▶︎関連記事
「【2026年最新】海外RBF市場の成長と最新事例を解説! スタートアップの資金調達と日本のRBF市場の展望は?」
「5分でわかる「レベニュー・ベースド・ファイナンシング(RBF)」デットでもエクイティでもない新たな資金調達手段」
株式会社Yoiiについて
株式会社Yoiiは、RBF(レベニュー・ベースド・ファイナンシング)という新たな資金調達の方法を提供しています。
RBFは、将来の売上予測をもとに資金を調達できるサービスです。 株式調達や融資などの伝統的な資金調達手段とは異なる、新しい選択肢を提供し、多くの企業から喜びの声をいただいています。
新たな取り組みにチャレンジするうえで、事業戦略や資金調達など、経営者は日々悩ましい問題に直面しています。今回紹介した企業価値担保権のような新しい制度も、資金繰りの悩みと切り離せません。しかし、このような問題に取り組むうえで必要な情報がなかなか見つかりません。 何を考えどう取り組めばよいかが分からず、苦しんでいる企業も多いと感じています。
株式会社Yoiiは、経営戦略や資金調達に関する情報を発信し、学び合える環境づくりに貢献していく所存です。 より多くの人が新たなビジネスに挑戦し、成長できる社会を一緒につくりあげられれば、これほど嬉しいことはありません。
※免責事項
当記事に掲載されている情報は、株式会社Yoiiの独自の調査によるものであり、内容の正確性には、法令解釈や各サービスのウェブページと実態的な内容が異なる場合など不正確な記載等を含む場合があります。情報が不正確である、あるいは誤植があること等により生じたいかなる損害を含んで、当サイトに含まれる情報もしくは内容を利用することに伴う直接・間接的に生じた損失等に対し、弊社は何ら責任を負いません。当サイト内に設定されたリンク先と弊社は、一切関係がありません。そのため、外部サイトの場合、その外部サイトの内容について、弊社はその責任を擁しません。
参考記事
金融庁 「資金調達のあたらしい選択肢〔企業価値担保権〕」(制度チラシ)
金融庁 「制度の概要」
金融庁 金融審議会「事業性に着目した融資実務を支える制度のあり方等に関するワーキング・グループ報告」(2023年2月10日)
金融庁 「検査マニュアル廃止後の融資に関する検査・監督の考え方と進め方」(2019年12月)
金融庁 野村総合研究所「企業価値にもとづく担保制度に関する海外の実証研究の調査」(2024年3月、金融庁委託)
金融庁 「民間金融機関における『経営者保証に関するガイドライン』等の活用実績」(2026年6月26日)
石井一成(2026) 「企業価値担保権制度による融資機会の創出」(2026年7月27日)
福井銀行 「企業価値担保権付き融資の実行について」(2026年5月25日)
ニッキンONLINE 「東邦銀、企業価値担保権で第1号融資」
日本経済新聞 「土地担保・保証に頼らぬ新型融資、3メガバンクなど参入」
日本経済新聞 「技術や将来性を担保に融資、25日開始」
日本経済新聞 「東邦銀行、初の企業価値担保権融資」
日本経済新聞 「北洋銀行、網走市の旅館業に企業価値担保権融資」
日本経済新聞 「埼玉の銀行、新興企業や新規事業を支援」
日本経済新聞 「清水銀行、小泉チップ工業に企業価値担保権融資」
日本経済新聞 「筑邦銀行、九州初の企業価値担保権融資」
日本経済新聞 「埼玉りそな銀行、企業価値担保権で伴走支援」
日本経済新聞 「関西でも始動、枚方信金など企業価値担保権」
日本経済新聞 「栃木銀行、日光の温泉旅館に企業価値担保権」
日本経済新聞 「三菱UFJ銀行、企業価値担保権で再生支援」
日本経済新聞 「『企業価値担保権』の融資、開始初月は16行が活用」
内田浩史(2024)『金融〔新版〕』有斐閣、第6章「金融の仕組み(2):担保,保証」
Campello, Murillo and Larrain, Mauricio (2016) "Enlarging the Contracting Space: Collateral Menus, Access to Credit, and Economic Activity" The Review of Financial Studies 29(2), pp.349-383
Cerqueiro, Geraldo, Ongena, Steven and Roszbach, Kasper (2016) "Collateralization, Bank Loan Rates, and Monitoring" The Journal of Finance 71(3), pp.1295-1322
Armour, John, Hsu, Audrey and Walters, Adrian (2012) "The Costs and Benefits of Secured Creditor Control in Bankruptcy: Evidence from the UK" Review of Law & Economics 8(1), pp.101-135
Armour, John (2008) "The Law and Economics Debate About Secured Lending: Lessons for European Lawmaking?" (CBR Working Paper No.362)
よくある質問
監修:新居 理有
京都大学にて博士(経済学)を修得。2011年から複数の大学に勤め、2023年から龍谷大学経済学部准教授。主な専門分野はマクロ経済学や財政政策。
デットでもエクイティでもない新たな資金調達手段でSaaS企業を支援
Yoiiでは、このRBFの考えを基にしたSaaSやD2Cなどのスタートアップ企業に成長を加速するための独自のアルゴリズムを用いた未来査定型資金調達プラットフォーム「Yoii Fuel」を運営しています。
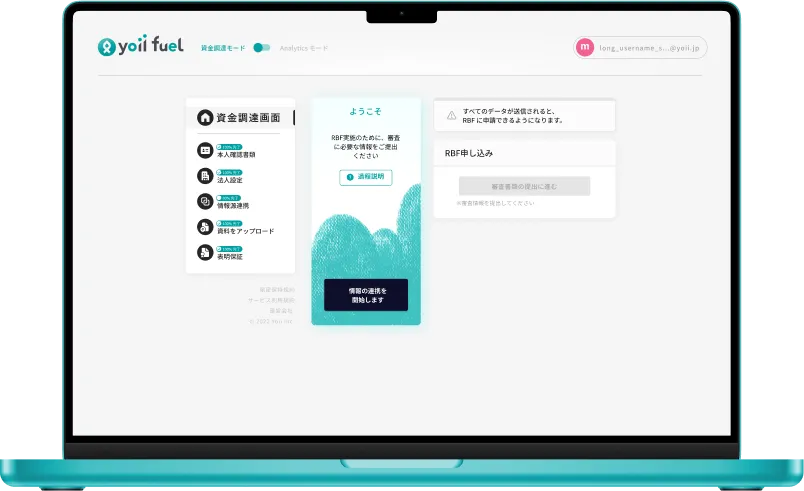
「Yoii Fuel」を用いると、申請に保証や担保は不要・株式の希薄化を防ぐだけでなく、会計・決済システムと連携すれば、より簡単にかつスピーディー(最短2週間)に調達可能です。
Yoii Newsletterへ登録いただくと、Yoii Blogの最新記事やイベント案内などをお届けします。
その他の記事
RBFやスタートアップの資金調達に関するトレンドを発信しています。
Yoii Newsletter
RBFやファイナンスに関するトレンドや解説をお伝えしています。ぜひ、ご登録ください。