2026年10月08日
フィジカルAIの資金調達が難しい4つの理由とは? 受注が増えると苦しくなりがちな資金繰り対策もあわせて解説!
フィジカルAI企業の受注増で資金繰りが苦しくなる理由
量産期の運転資金を圧迫する6つのポイント
販売してからも多くの資金が必要
製造業の資金回収に時間がかかるのはなぜ?
ソフトウェアの世界でも支出が売上に先行
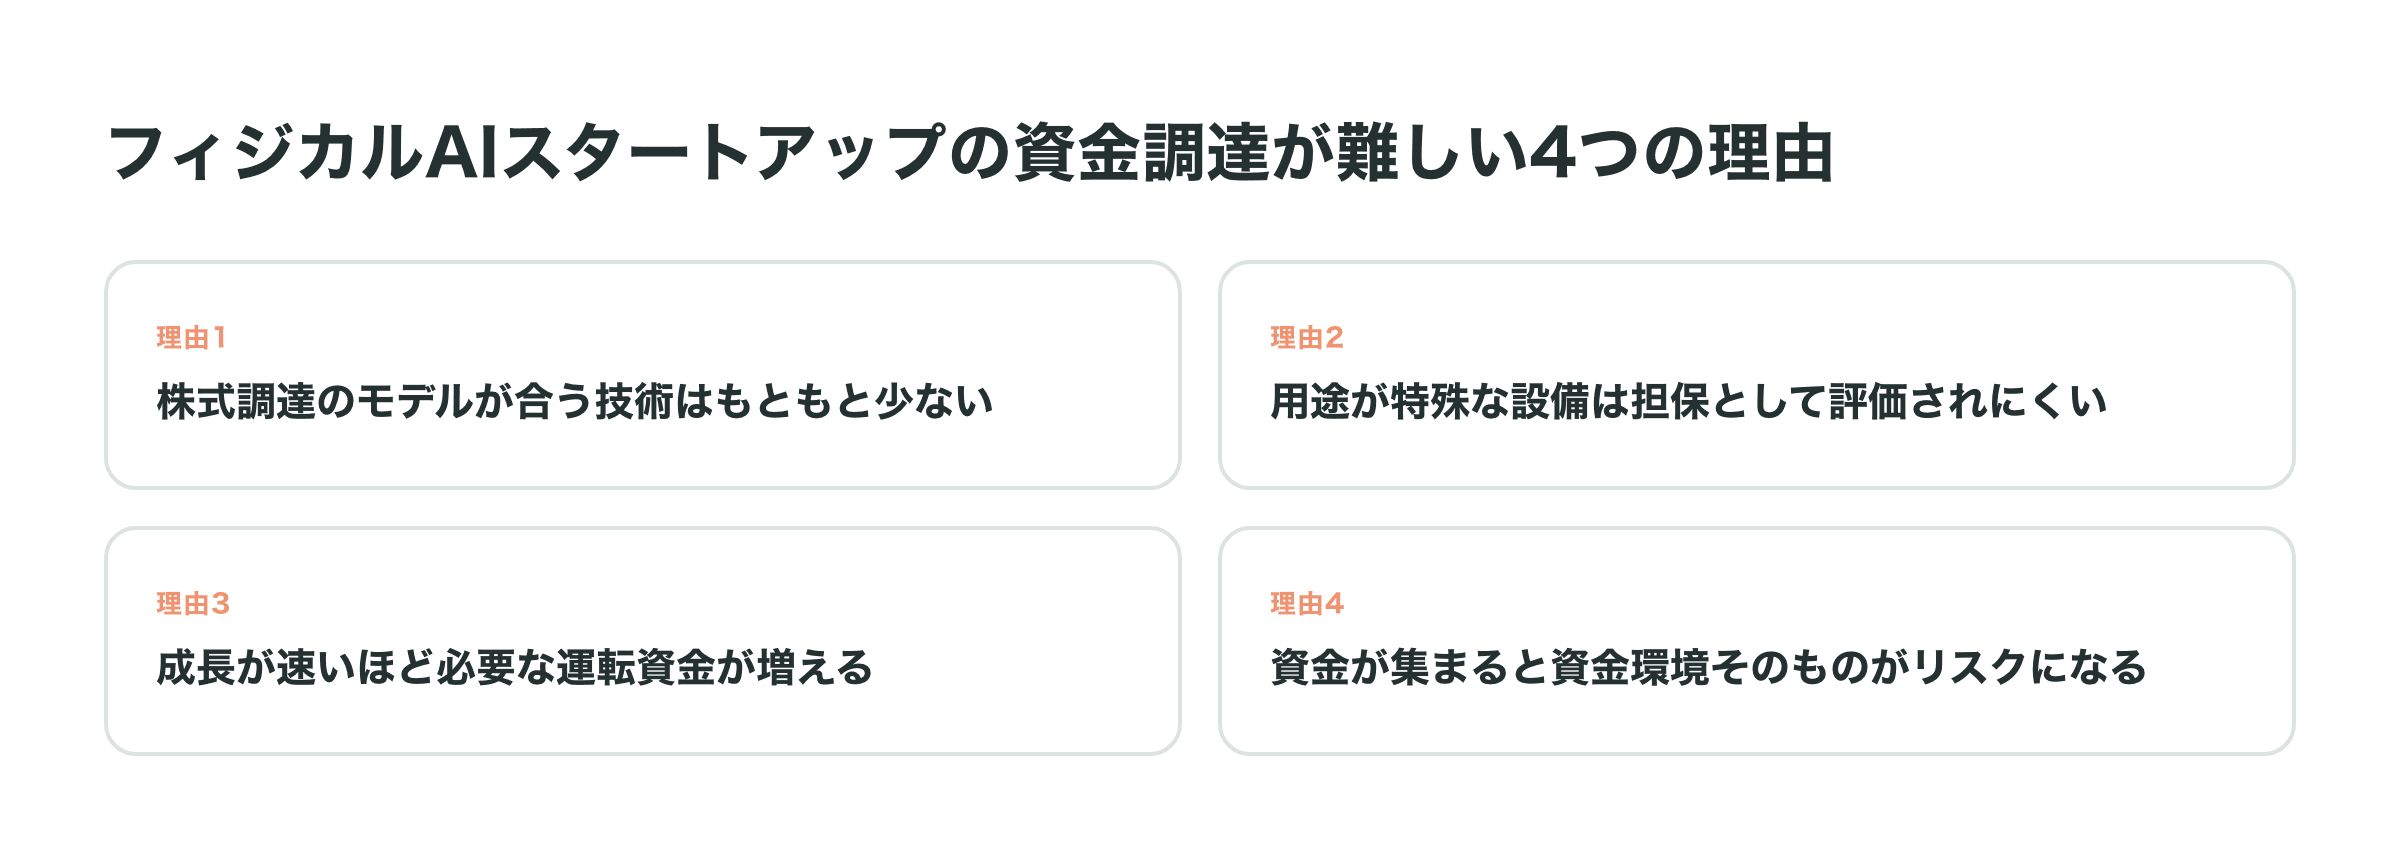
フィジカルAIスタートアップの資金調達が難しい4つの理由
【理由1】株式調達のモデルが合う技術はもともと少ない
【理由2】用途が特殊な設備は担保として評価されにくい
【理由3】成長が速いほど必要な運転資金が増える
【理由4】資金が集まると資金環境そのものがリスクになる
資本集約型の産業で株式調達すると何が起きるか
時間軸のミスマッチはファンドの構造から生まれる
AIロボティクス戦略の「量産支援」はいつ始まるか?
スケジュールが決まった取り組みとは?
戦略で触れている「資金調達手段の組み合わせ」
RaaS契約を導入するとどのような影響が生じるのか?
RaaSとは何か?売り切りから継続課金モデルへ
顧客が払わなくなった代金は誰かが立て替えている
RaaSの収益見通しは課金形態によって変わる
RaaS事業者はどう資金調達すればよいのか?
「継続的な売上」は4種類に分けて考える
複数の資金調達手段はどう使い分けるか
まとめ
株式会社Yoiiについて
参考記事
世界的な投資の動きを見ると、2026年4〜6月期のスタートアップの資金調達では、フィジカルAI関連が上位を占めました。
国内でも、政府は2026年3月に「AIロボティクス戦略」を決定。2026年9月に公表された概算要求では、AIロボティクス戦略事業として3,209億円が計上されています。
ところが、量産期に入ったフィジカルAI企業には、これとは異なる景色が映っています。受注が増えるほど、手元の現金が減っていくのです。
この課題は、経営の失敗から生まれるものではありません。資本集約型というビジネスモデルの構造 から生まれます。この記事では、その構造を先行研究も踏まえて解説し、資金需要の性質ごとに調達手段を割り当てる考え方も示します。
フィジカルAI企業の受注増で資金繰りが苦しくなる理由
フィジカルAI企業は、製品を作るために大きな金額の支払いが求められ、納品〜入金まで長い時間がかかります。フィジカルAI事業が伸びるほど、この時間差に置いておく資金が増えていきます。
はじめに、フィジカルAIという言葉を整理しておきましょう。フィジカルAIとは、カメラやセンサーで現実の世界を認識し、物理的なタスクを実行するAIを指します 。これまでの生成AIは画面のなかで作業が完結するのに対して、フィジカルAIは必ず「身体」を必要とします 。
政策の文脈では、こうした企業は「ディープテック・スタートアップ」として支援の対象になる場合もあります。経済産業省の取り組みでは、対象分野に量子、AI、ロボティクスなどを明記しています。呼び方は異なっていても、同じ分野を指すと考えてください 。
フィジカルAIは「身体」が必要となる点が、資金の流れの特徴にもつながります。フィジカルAI企業が直面する、お金をめぐる悩みについて見ていきましょう。
量産期の運転資金を圧迫する6つのポイント
フィジカルAIが量産期に資金が足りなくなるのは、以下に挙げる6つの理由で支払いが先行し、入金が最後にまとめて来るからです 。
- 研究開発と設計。量産に入る前に、多くの人件費と試作費が必要です。
- 金型や治具、生産設備。量産の準備にまとまった投資が求められます。
- 部材の先行調達。半導体やセンサーなどは調達のリードタイムが長く、最低発注数量の制約があることも。
- 製造委託先への前払い。スタートアップは過去の実績がなく、特に前払いを求められやすいです。
- 納品後の検収。納品したその日に売上になるわけではありません。
- 入金サイト。売上が立ってから、締め日・支払い期限までさらに待つことになります。
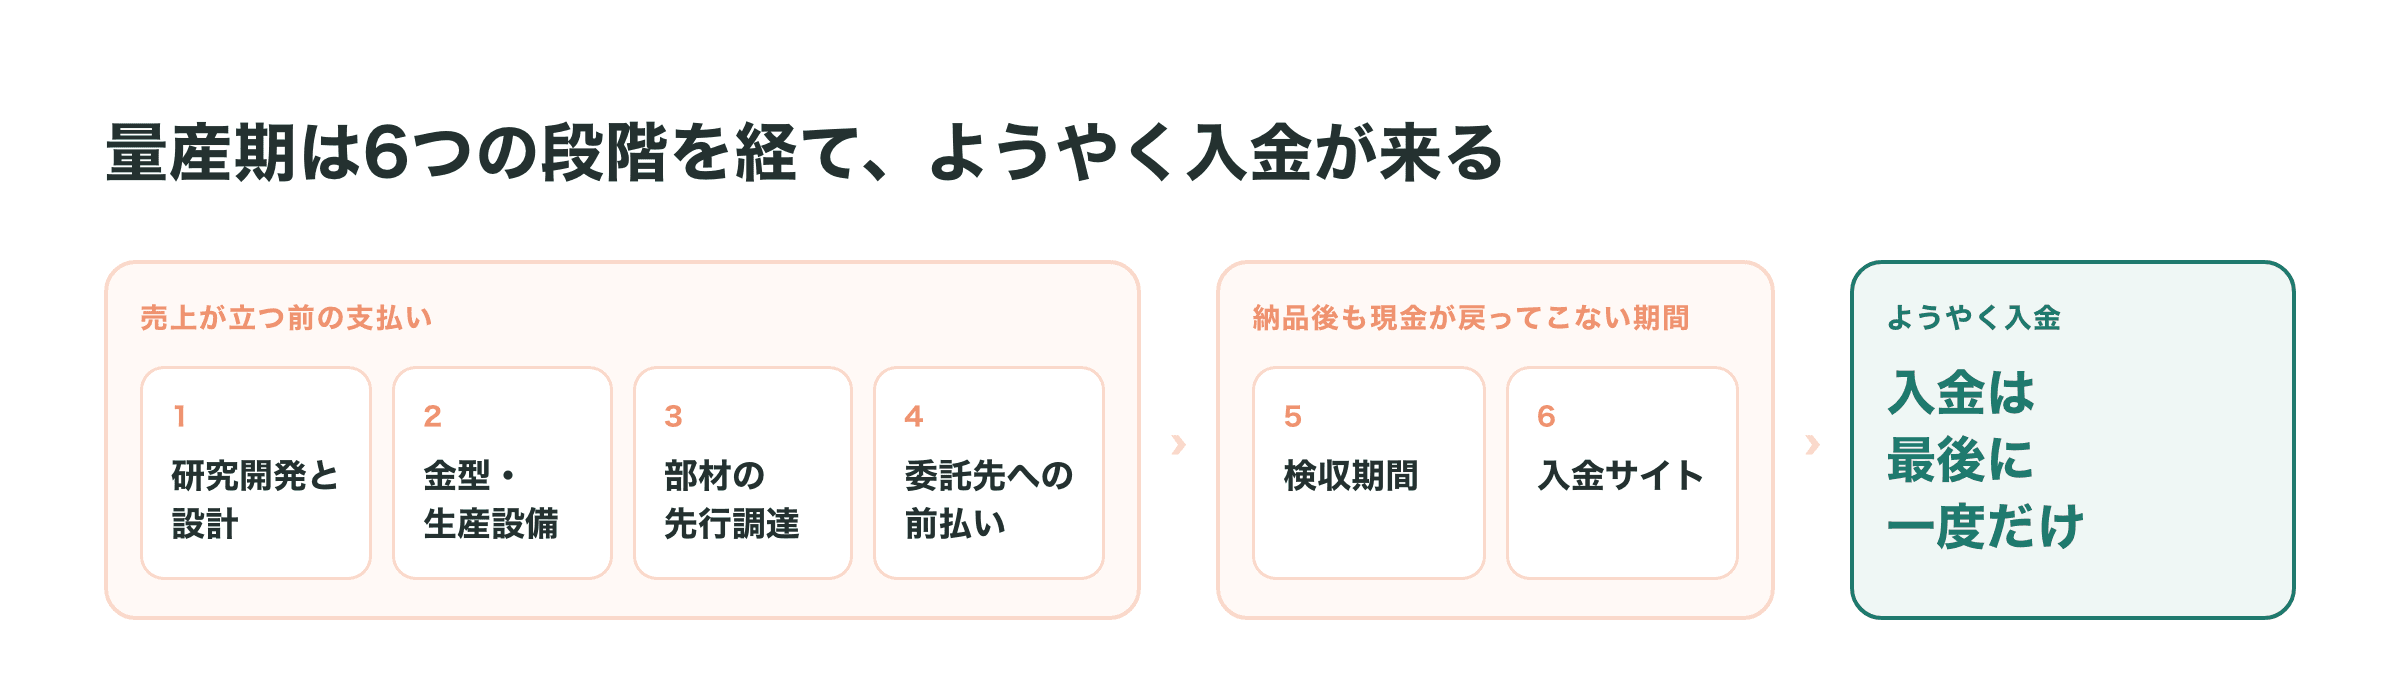
量産期は6つの段階を経て、ようやく入金が来る
フィジカルAIの事業が伸びれば、6つの支払いすべてが同時に増えてしまいます。 この構造は、政府も認識している課題です。
経済産業省
「(ディープテック・スタートアップは)技術が確立するまでに長期の研究開発と大規模な資金を要し、その事業化リスクは高い」
内閣官房
「収益化までに長期間と大規模資金を要するため、その壁を乗り越えるための支援の強化が必要である」
販売してからも多くの資金が必要
フィジカルAIの量産期に資金を圧迫するのは、納品までの工程だけではありません。製品を売った後にも、現金は出ていき続けます 。
大きな理由の1つは、保証や初期不良への対応です 。量産が始まったときほど、設計では想定していなかった不具合が現れるものです。交換用の機体や部品を、あらかじめ用意しておかねばなりません。
保守用の部品を在庫として抱えておく必要もあります 。稼働している機体がある限り、部品を持ち続けなければなりません。導入先が増えるほど、在庫も積み上げていく必要があるでしょう。
こうした支払いが、売上の増加に伴って同時に大きくなる点は、見逃されがちです 。
製造業の資金回収に時間がかかるのはなぜ?
統計を見ると、製造業で資金回収に時間を要するのは、主に在庫が理由といえます 。
財務省の「法人企業統計調査」(2024年度)をもとに、まずは棚卸資産回転期間を見てみましょう。
棚卸資産回転期間は、在庫として持っている品の金額が、何か月分の売上にあたるかを示す指標です。数字が大きいほど、現金が在庫の形のまま長くとどまっていることを意味します。
棚卸資産回転期間を見ると、
- 製造業が1.64か月
- 情報通信業が0.44か月
です。製造業は情報通信のおよそ3.7倍、より長い期間在庫を抱えています。
次に、売上債権回転期間を見てみましょう。この指標は、売上として計上したのにまだ入金されていない金額が、何か月分の売上にあたるかを示します。数字が大きいほど、代金を受け取るまでの待ち時間が長いという意味です。
売上債権回転期間は、
- 製造業が2.26か月
- 情報通信業が2.47か月
となっており、むしろ情報通信業のほうが、売上をあげてから代金を受け取るまでの待ち時間が長い のです。
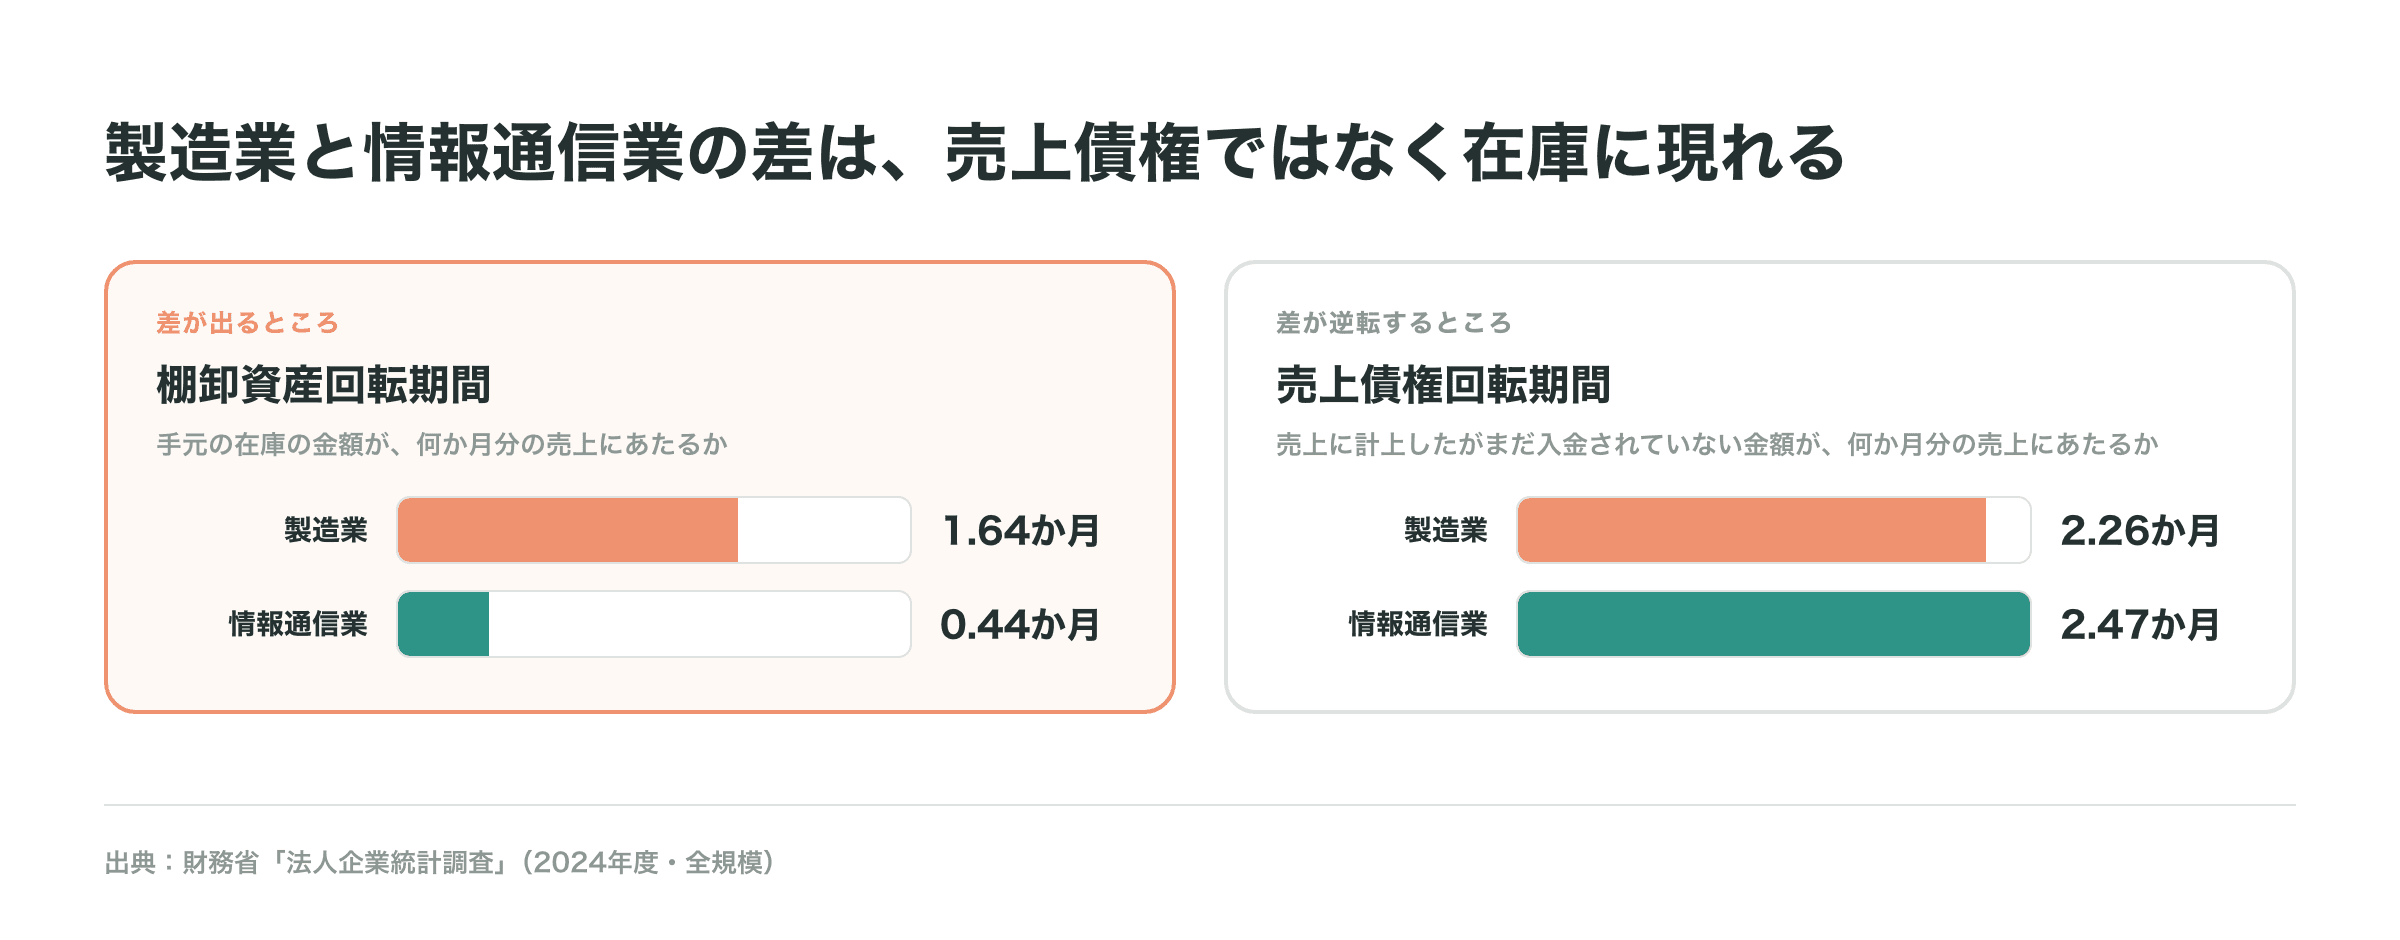
製造業と情報通信業の差は、売上債権ではなく在庫に現れる
出所:財務省「法人企業統計調査」(2024年度・全規模)より、図は筆者による作成。
米国のデータでも同じ構図が確認できます。業種別データを見ると、棚卸資産の売上比は、
- システム・アプリケーション系のソフトウェア業0.46%
- 機械16.62%
- 半導体14.95%
と大きな差があります。一方で売上債権の売上比は、どちらも15〜19%の範囲に収まり、大きな差はありません(Damodaran、2026)。
つまりフィジカルAI企業の資金調達の悩みは、在庫に大きく現れると考えられます 。
ソフトウェアの世界でも支出が売上に先行
支出が先行する構造は、ものを作る企業だけの話ではありません。AIの計算基盤をめぐっては、ソフトウェアの世界でもケタ違いの大きさで支出が先行しています 。
国際決済銀行も、大手5社のAIに関する設備投資が2025〜26年で1兆ドルを超える見通しであることを示しています。「(莫大な投資は)各社の利益とフリーキャッシュフローを上回っており、一部は社債発行に踏み切っている」と指摘しています。
基盤構築に必要となる部品であるGPUそのものを裏付けに、資金を調達する動きもあります。CoreWeaveはGPUサーバーの減価償却後の価額を基準とした借入枠を開示しています。
つまり、支出が売上に先行するかどうかを決めているのは業種ではなく、設備や在庫へどれだけまとまった資金を投じる必要があるかです。こうした性質の強い事業を「資本集約的」といいます 。フィジカルAI企業は資本集約的な構造を持っており、より大きな先行支出が求められるのです。
フィジカルAIスタートアップの資金調達が難しい4つの理由
フィジカルAIのスタートアップは、資金調達が難しいと言われます。株式調達が得意とする事業とこのビジネスモデルがずれているから です。この理由を海外での研究や分析に基づき、4つに分けて見ていきましょう。
- 株式調達のモデルが合う技術はもともと少ない
- 用途が特殊な設備ほど、担保としては低く評価される
- 成長が速いほど、現金は先に尽きる
- 資金が集まると資金環境そのものがリスクになる
【理由1】株式調達のモデルが合う技術はもともと少ない
VCは、あらゆる技術に同じように資金を供給できる仕組みではありません。株式調達の仕組みに適する技術はもともと少ない 、と繰り返し指摘されてきました。
Lerner and Nanda (2020) は、VCによるイノベーションへの資金供給について3つの懸念を挙げています。そのうちの1つが、機関VCの要件に合う技術革新は「とても範囲が狭い」点です。機関VCとは、大学基金や年金基金などから資金を集めて運用するVCを指します。
株式調達に適したイノベーションが少ないのは、ファンドの運用期間が決まっており、その間に投資を回収しなければならないからです。回収を急ぐVCは、成功するかどうかが早くわかる分野を選びます。
ソフトウェアは、VCの要件に合った分野です。開発期間が短く、市場の反応もすぐに得られます。一方で、クリーンエネルギーや新素材のような分野は、VCの要件に合いにくいと考えられます。実験室で技術が機能しても、量産したときのコストを見通すのが難しく、成否の答えがなかなか出ないためです。
量産してみるまでコストや需要が見えにくいという点で、フィジカルAIにもVCのモデルが合いにくい面があるといえるでしょう。
ソフトウェアとそれ以外の分野の違いは、運用実績にも表れています。
Lerner and Nanda (2020) は、分野別の運用実績を示しています。1991年12月〜2019年9月までの投資で、ソフトウェア案件は年率24%のリターン(グロス)を生みました。一方で、
- ハードウェアは17%
- ヘルスケアは13%
- クリーンテックは2%
と、相対的に低いリターンとなっています。論文でも「これらのカテゴリー間における大きな実績の差は、直近10年で特に際立っている」と述べています。
少額を多くのプロジェクトに投じ、結果を見てから投資を続ける先を絞り込む 。この形が広がったということです。Lerner and Nanda (2020) も、初期資本が下がったことで、その事業の将来性を学ぶ費用がはるかに安くなったと説明しています。
Ewens et al. (2018) は、この変化がイノベーションの構成を変えたとしています。初期の実験に費用がかかり、将来性がわかりづらい複雑な技術は、投資額全体に占める割合が下がったのです 。将来の見込みが早く安くわかる分野のイノベーションが増えたのと対照的です。
株式調達ではまかないきれない資金需要があるのは、自社だけの問題ではありません 。資金を供給する側にも、そうした仕組みがあるのです。
【理由2】用途が特殊な設備は担保として評価されにくい
金型や専用ラインを持っていても、その分だけ資金を借りられるとは限りません。担保として評価されるのは、有形資産かどうかだけではなく、他社に売れるかどうか だからです。
Shleifer and Vishny (1992) は、資産の清算価値は「その資産を買える買い手がいるかどうか」によることを示しました。経営が苦しくなって資産を売ろうとするとき、その資産を最もよく使える同業他社もまた、同じ時期に苦しんでいることが多いものです 。結果として、資産は本来持つ価値を下回る価格でしか売れません。
用途が特殊で転用先が限られる設備は、担保としての条件をいっそう満たしにくくなります。そのため、貸し手から見た担保価値は低く見積もられてしまうのです。
保有する有形資産が自社でしか使えないものであるほど、外部の資金はつきにくくなります 。量産に向けた専用設備へ投資を進めても、借入可能額を押し上げてくれるとは限りません。
【理由3】成長が速いほど必要な運転資金が増える
利益が出ていることと、キャッシュフローが回っていることは別の話です。事業の成長スピードが上がるほど、現金が先に尽きやすくなってしまいます 。1か月の生産を2倍にすれば、立て替えている期間は変わらなくても、必要な運転資金は2倍以上になります。
Churchill and Mullins (2001) は、自己資金でまかなえる成長率という考え方 を示しました。利益の出ている企業であっても、成長が速すぎると現金が尽きることを説明しています。
Baños-Caballero et al. (2014) は、運転資金への投資と業績の関係が逆U字であること、そして財務制約が強い企業ほど、最適な運転資金の水準は低くなる ことを示しています。
資金調達の手段があまりない企業は、本来必要となる運転資金を厚く持てません。結果として、成長の速度を落とさざるを得ないのです。運転資金の手当ては単なる守りの話ではなく、成長の速度を自分で決められるかどうかの話 といえます。
【理由4】資金が集まると資金環境そのものがリスクになる
最後は、資金の集まり方そのものが生むリスク です。
Nanda and Rhodes-Kropf (2017) は資金調達リスクを、「必要な資金が最後まで供給されればNPV(純現在価値)がプラスにもかかわらず、投資家が資金を出さず健全な企業が破綻するリスク」と定義 しています。
そのうえで、最も革新的な企業は、資金環境が悪化した局面を生き延びるための蓄えを作りにくいと議論しています。いまのフィジカルAI企業はまさに同じ立ち位置です。
蓄えを作りにくいのは、資金が足りないからではありません。多額の費用がかかる実験を重ねる企業ほど、まとまった資金を先に渡してもらえないと考えられるためです。
次のラウンドを当てにせずに済むよう、いちどにまとまった額を資金調達すると、投資家は途中でやめる選択肢を失います。少しずつ資金を出していれば、事業の経過が悪い時点で打ち切れます。しかし先に全額を投資してしまえば、結果が思わしくなくても資金は使い切られるでしょう。
こうした投資を打ち切る権利の価値をリアルオプション価値と呼びます。論文では
- 資金調達リスクから企業を守ること
- リアルオプション価値を最大化すること
のトレードオフと表現しています。1回の実験に必要な金額が大きく、失敗する確率も高い事業ほど、資金を先にまとめて渡すことで失われる価値は大きくなります。
資本集約型の産業で株式調達すると何が起きるか
フィジカルAIのような資本集約型の産業で、株式調達を行うと何が起きるのでしょうか?参考になる事例は、クリーンテック(環境問題を解決する技術・サービス)で見つかります。
Gaddy et al. (2017) の論文は、2006〜2011年にクリーンテックのスタートアップへ投じられた250億ドル超のVC資金のうち、回収されたのは半分未満だったと報告しています。
分野別に見ると、
- ソフトウェア系は3.7倍を回収した
- 新素材、化学、製造プロセス系は投資6ドルにつき約5ドルを失った
という結果になっています。最終的に買収に至った企業はおよそ3.8%でした。
同じ産業のなかでも、ソフトウェアは投資を回収しやすかったのに対し、ハードウェアは損失を出す傾向にあった のです。論文は、ベンチャーキャピタルのモデルがクリーンテックに適していなかった理由を4つに整理しています。
- 新素材やハードウェアの開発には、VCが期待する3〜5年より時間がかかる
- 工場の建設と規模の拡大に、数億ドル規模の資金を要する
- 利幅の薄いコモディティ市場で、規模を拡大する圧力が強い
- 電力会社や産業の大手企業は、リスクの高いスタートアップの買収に消極的
上で挙げた4点は、いまのフィジカルAI企業が置かれている条件と重なります 。
Gaddy et al. (2017) の論文では、成功するには、将来のクリーンテック・スタートアップはVC以外のより広い資金源を求めるべきと議論しています。共有設備やリース、助成金などを活用しつつ事業を進めるのも重要です。
時間軸のミスマッチはファンドの構造から生まれる
なぜ3年から5年という区切りが出てくるのでしょうか。理由は、ファンドの存続期間そのものにあります。
機関投資家の業界団体であるILPAのモデル契約は、ファンドの存続期間を初回クローズから10年としています。2回まで1年の延長ができますが、1回目はLPAC(ファンドの諮問委員会)の、2回目は過半数のLPによる同意が必要です。新規投資は最初の5年に集中させ、その後をフォローオン投資と回収にあてる設計です。
Gaddy et al. (2017) や Lerner and Nanda (2020) も、投資は最初の5年に行われ、回収はその後の5年で実現すると説明しています。
Lerner and Nanda (2020) が問題視するのは、上で説明した期間を、バイオテクノロジーのような長期的なプロジェクトにも当てはめる点です。期間が延びるほど、成績の振るわないファンドに資金を預けたままとなってしまうのを、出資者であるLPが恐れるからだと議論しています。
こうしたミスマッチは、日本政府も認識しているところです。経済産業省の審議会では「民間VCの運用期間は10年が一般的で、研究開発に取り組むスタートアップと期間の目線が合わない」としています。「スタートアップ育成5か年計画」では、産業革新投資機構の運用期限を2034年から2050年まで延ばすと明記しました。
株式調達の時間軸は、自社の開発や量産のスケジュールとは別の論理で決まっています 。どの資金をいつ入れるかは、この差を織り込んで決める必要があります。
AIロボティクス戦略の「量産支援」はいつ始まるか?
政府はAIロボティクス戦略を打ち出し、支援を表明しています。一方で、具体的な支援内容やスケジュールが決まるのはこれからです(2026年9月25日時点)。
政府の戦略のうち、スケジュールが示されているのは3つのポイントです 。政策の実現を織り込みながら、資金計画を立てていくことが求められます。
スケジュールが決まった取り組みとは?
AIロボティクス戦略のなかでスケジュールが明示されているのは、次の3点です。
- 2027年6月頃 。国産のロボット基盤モデルのベータ版をオープンソースで公開、順次アップデート。
- 2030年頃 。短期フェーズの「見廻る」「モノを動かす」などの8タスクから、中長期フェーズの「指作業」へ進展。
- 2040年 。世界シェア3割超を確保して20兆円規模の市場を獲得し、1,000万台規模のAIロボットを国内に導入。
今後の取り組みも打ち出されている一方で、そのスケジュールや詳細についてはまだ決まっていません 。
たとえば、AIロボティクスの中核となる拠点(CoE)を設置する方針が発表されています。アンカーテナンシーをはじめ、つまり政府がフィジカルAIに向けた需要を確保する取り組みについても、対象分野が定められました。災害対応、建設・土木、防衛、研究開発などが挙げられます。しかし、いつからどの規模で始まるのかはまだ明らかにされていません。
分野別の導入台数目標にも偏りがあります。製造業は2040年には221万台。物流は160万台とそれぞれ目標が掲げられています。一方で、造船、インフラ保守、農業などには台数目標そのものがまだありません。
戦略で触れている「資金調達手段の組み合わせ」
AIロボティクス戦略の本文で、フィジカルAIを供給する側の資金調達に触れた施策は1項目だけです。その1項目の書き方に、政府側の考えが表れています 。
本文には「成長ステージに応じた資金調達環境の整備」として、次のように書かれています。
「スタートアップ等の成長ステージに応じた資金調達手段の組み合わせを検討し、…切れ目なく資金調達が可能となる環境を整備する」。
注目したいのは「手段の組み合わせ」という言い方です。1つの手段で資金をまかなうのではなく、事業の段階に応じて使い分ける。こうした前提が、政府の側にも置かれています 。
内閣官房の「スタートアップ総力創出パッケージ」では、もう一歩踏み込んで具体的な施策が紹介されています。「資金調達手段の多様化」の観点から、「量産体制整備等のための資金に係る融資に対し、独立行政法人中小企業基盤整備機構が借入元本の50%の債務保証を行う制度 」を措置するとしています。
令和9年度の概算要求では、AIロボティクス戦略事業として3,209億円が新規に計上されました。事業目的を見ると、フィジカルAIに関する量産投資が足りていない点が、政府の側で課題として認識されています。投資を促すうえで、資金調達に関する支援も進んでいくでしょう。
ただし、現時点ではあくまで概算要求の段階であり、具体的な支援内容はこれから明らかになっていく見込みです。
RaaS契約を導入するとどのような影響が生じるのか?
フィジカルAIに関する事業を進めると、提供者がロボットを保有し、利用期間に応じて代金を受け取るRaaS(Robot as a Service)契約にするかどうかを悩む場合も多いです。
RaaS契約を結ぶと、短期的にはむしろ資金繰りが苦しくなります 。資本の負担が、顧客から提供者の側へ移るからです。それでもRaaSへの移行に意味があるのは、収益の予見可能性が高まり、資金調達手段の選択肢が広がるためです。
RaaSとは何か?売り切りから継続課金モデルへ
RaaSは Robot as a Service の略です。ロボットを買い切りで販売するのではなく、月額の料金や使用料に応じた利用料を受け取る形で提供するビジネスモデル を指します。
RaaSという略語は、Ransomware as a Service や Retail as a Service など、まったく別の意味で使われることもあるので注意してください。この記事では、ロボットサービスの提供方法という意味に限って用います。
RaaS契約を導入する事例は、国内にもあります。
ZMP(現在はROBO-HI株式会社)とプラスオートメーションは2021年2月2日、物流支援ロボットCarriRoをRaaSモデルで提供すると発表しました。料金は1台当たり月額9.8万円で、税抜きの1年契約です。導入コンサルティング、導入時のセットアップ、機器のレンタル、導入後の保守とメンテナンスをすべて含みます。
inahoは2019年10月3日に、自動野菜収穫ロボットを従量課金で提供すると発表しました。市場の取引価格と収穫量に応じて利用料が決まる形です。
ラピュタロボティクスとプラスオートメーションは2020年5月、日本通運向けに、物流倉庫向けの協働型ピッキングロボットの月額定額サブスクリプションを日本で初めて商用化したと発表しました。
いずれの事例も、
- 納品時に代金を一括で受け取る形から
- 利用期間にわたって少しずつ料金を受け取る形への
転換 です。こうした契約内容の違いが、サービス提供者の資金繰りに何をもたらすのかを見ていきましょう。
顧客が払わなくなった代金は誰かが立て替えている
顧客から見ると、RaaS契約になると初期費用が小さくなります。これはサービス提供者から見れば、設備を自社で保有し続けること を意味します。売り切り契約であれば、納品時に一括で入っていた代金が、月々に分割されて入ってくる形に変わります。
サービス提供者がロボットをどう保有するかは3つの方法があります。
- 自社で保有する
- リース会社が保有する
- 特別目的事業体、いわゆるSPVを設けて保有する
の3つです。いずれにしても、資本の負担は消えるのではありません。ロボットなどの設備を誰が所有するかが変わるだけ です。
海外における調査や学術研究では、この点がすでに論点として整理されています。
Axis Group Venturesは、RaaSにおける資本の負担は消えるのではなくバランスシート上を移動するだけと整理しています。大きなリスクは価格の変動ではなく資金の期間のミスマッチ であると指摘しています。
The Robot Reportは純粋なRaaSモデルから撤退した企業の事例を取り上げ、「大きく価値が目減りする資産を自社で抱えて資金手当てする場合、株式調達は危険になりうる」という教訓を紹介しています。
学術研究でも、RaaS契約への移行が短期的には報われにくいことを示しています。Fang, et al. (2008) の論文では、製造業477社を分析し、サービス売上の比率が20%から30%という水準を超えるまで、企業価値への効果が横ばいからマイナスにとどまることを示しました。一方で、このラインを超えると、効果は加速的にプラスへ転じます。
買い切りからRaaS契約に切り替える際は、移行の途中が最も苦しいということです 。そしてこの構造は、ロボットに限った話ではありません。
RaaSの収益見通しは課金形態によって変わる
RaaS契約へ移行すると、将来の売上をより確からしく見通せる可能性が高まります 。
納品して検収を待つ売り切りのモデルでは、次の入金がいつ、いくらになるのかは受注の状況しだいでした。RaaS契約に切り替え、期間にわたって一定の利用料が入る形になれば、将来の収益をよりはっきりさせられます。
ただし、継続課金にすれば必ず予見可能性が高まるとは限りません 。課金の形態によっても違いが出ます。
月額が固定されている契約であれば、期間中の収入が定まります。事業者からすれば、将来の収益に関する予見可能性を高めやすいです。
一方、従量課金だと、稼働量や季節性、顧客の休止などによって月々の収入も変わります。予見可能性は、月額固定型ほど高くはなりません。
こうした点をきちんと押さえておかないと、継続課金に移行したのに資金の手当てが進まない、という事態が起き得ます。出資者が見ているのは、単に収入が継続しているかどうかではなく、将来の収益をどれだけ確からしく見通せるか だからです。
また、収益の予見可能性が高まることと、実際に利益が出ることは別の話です。先ほど見たとおり、買い切りからRaaS契約への移行は、短期的には資本の負担を大きくします。
RaaS事業者はどう資金調達すればよいのか?
フィジカルAIをRaaSで提供する事業を進めるうえで、どのような方法で資金を調達すればよいのでしょうか?
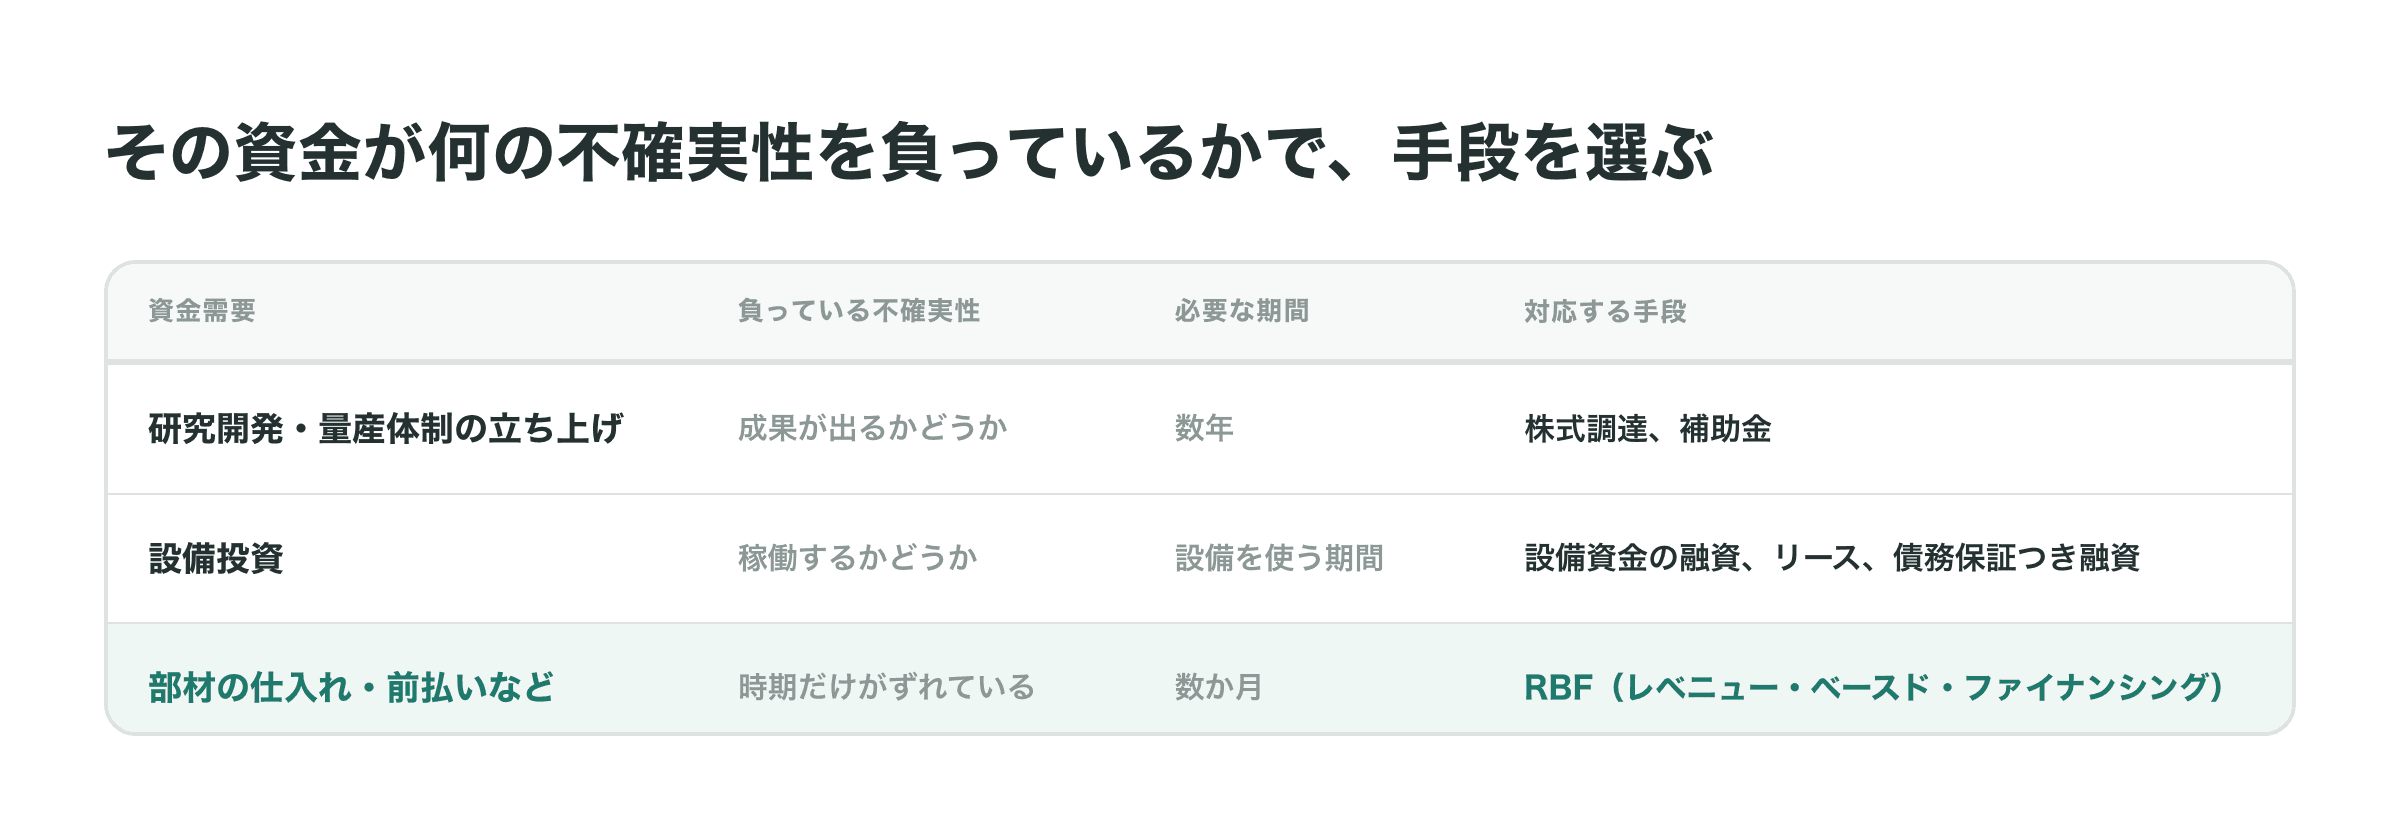
資金調達のやり方を考えるポイントは、「いくら足りないか」だけではなく、その資金はどんな不確実性を負っているのかで手段を選ぶ ことです。RaaSは将来の収益を予見しやすくしますが、契約内容によってどのくらい確実に収入が得られるかが変わってきます。
「継続的な売上」は4種類に分けて考える
RaaSを提供するにあたり、予測のしやすさも資金化できる方法も異なる収入が、「継続した売上」という同じ表現にまとめられてしまうことが多いです 。実際には、売上の種類に応じて次のように整理する必要があります。
| 種類 | 内容 | 金額と時期の見通し |
|---|---|---|
| サブスクリプション | 月額固定。契約期間中の収入が定まる | 金額も時期も定まる |
| 保守契約 | 稼働している機体がある限り続く。ただし単価は本体より小さい | 続く見込みは立つが金額は小さい |
| 従量課金 | 稼働量、季節性、顧客の休止で月々の料金が動く | 入金の時期は定まるが金額が動く |
| 反復受注 | 同じ顧客から繰り返し発注が来る | 契約が確定しているわけではない |
上に挙げた項目は、収益の見通しの立て方も、資金化の方法も別物です。契約で金額と時期が定まっているものもあれば、見込みにとどまるものも含まれます。
それにもかかわらず、社内の議論では「継続的に売上があがる」とまとめられがちです。しかし性質が異なる収入をまとめてしまうと、どんな資金調達手段を用いるべきかの判断ができなくなります。自社の売上が、上の表のうちどれにあたるのかを確認する ことが、資金調達の手段を選ぶ出発点です。
複数の資金調達手段はどう使い分けるか
自社の売上がどのように立つかを確認したら、次にどんな資金需要があるかを整理しましょう。いつ何のために資金が必要か、特徴を整理することで自社に適した資金調達の手段が見えてきます 。
まず、研究開発や量産体制を立ち上げる資金を調達する方法 です。成果が出るかどうかが不確実で、回収までの期間も長い。ここは株式調達が担う領域です。
公的な支援も、同じ使いみちを対象に設計されています。経済産業省のディープテック・スタートアップ支援事業は、量産化やスケール化のための技術実証を対象とし、1件当たり25億円を上限に、補助率3分の2以内で支援 します。この支援事業の基本方針として、対象分野に「ロボティクス」を明記しています 。
次に、設備そのものにひもづく資金 です。RaaS用に自社で保有するロボットの取得などが当てはまります。 設備という裏付けがあり、必要な期間も設備を使う期間に対応します。
こうした用途であれば、設備資金の融資やリースで対応することが可能です。
さらに、すでに確定している受注や継続した収入に対応する運転資金 も必要です。成果が出ること自体は見えていて、時期だけがずれている。期間は数か月単位です。
- 部材を先行して調達
- 製造委託先への前払い
- 納品から入金までの期間
などがあたります。
上に挙げた使いみちであれば、売上を裏付けとする資金調達がおすすめです。たとえば、RBF(レベニュー・ベースド・ファイナンシング)は、予測が可能な売上をもとに、株式の希薄化を伴わない資金調達の選択肢として役に立ちます。政府からの補助金が入金されるまでのつなぎとしても、有効に使える手段です。
ここまでの議論を整理すると、次のようになります。
| 資金需要 | 負っている不確実性 | 必要な期間 | 対応する手段 |
|---|---|---|---|
| 研究開発・量産体制の立ち上げ | 成果が出るかどうか | 数年 | 株式調達、補助金 |
| 設備投資 | 稼働するかどうか | 設備を使う期間 | 設備資金の融資、リース、債務保証つき融資 |
| 部材の仕入れ・前払いなど | 時期だけがずれている | 数か月 | RBF |
その資金が何の不確実性を負っているかで、手段を選ぶ
金額だけでは、資金調達手段の優劣は比べられません 。手数料率や金利、支払い期間など、判断を左右する条件はさまざまです。資金調達のやり方を比べるときは、調達する金額だけではなく、条件の一覧をそろえて検討する ことをおすすめします。
▶︎関連記事:フィジカルAIの事業に取り組むにあたり、適切な資金調達の手段を選ぶのが重要です。そのために、それぞれの資金調達の方法についてより深く知りたい方は、以下の記事もあわせてご覧ください!
「スタートアップが使える補助金とは?助成金との違いやおすすめを解説」
「クラウドファンディングとは?事業投資型・株式投資型やメリット・デメリットを解説」
「【2027年から制度変更】リースするか資金調達して購入するか?リースについて知っておきたいポイントを詳しく解説!」
まとめ
量産期のフィジカルAI企業が資金繰りに苦しむのは、経営の良し悪しよりも、「支払いが先に出て入金が後から来る」という事業の仕組みによるところが大きいです。
経営者や財務担当者が抱きやすい疑問を6つ取り上げて以下の「よくある質問」にまとめているので、この記事の内容を振り返るためにご確認ください。
株式会社Yoiiについて
株式会社Yoiiは、RBF(レベニュー・ベースド・ファイナンシング)という新たな資金調達の方法を提供しています。
RBFは、将来の売上予測をもとに資金を調達できるサービスです。 株式調達や融資などの伝統的な資金調達手段とは異なる、新しい選択肢を提供し、多くの企業から喜びの声をいただいています。
新たな取り組みにチャレンジするうえで、事業戦略や資金調達など、経営者は日々悩ましい問題に直面しています。今回紹介したフィジカルAIのような資本集約型の事業では、資金繰りの悩みに直面しがちです。しかし、このような問題に取り組むうえで必要な情報がなかなか見つかりません。 何を考えどう取り組めばよいかが分からず、苦しんでいる企業も多いと感じています。
株式会社Yoiiは、経営戦略や資金調達に関する情報を発信し、学び合える環境づくりに貢献していく所存です。 より多くの人が新たなビジネスに挑戦し、成長できる社会を一緒につくりあげられれば、これほど嬉しいことはありません。
※免責事項
当記事に掲載されている情報は、株式会社Yoiiの独自の調査によるものであり、内容の正確性には、法令解釈や各サービスのウェブページと実態的な内容が異なる場合など不正確な記載等を含む場合があります。情報が不正確である、あるいは誤植があること等により生じたいかなる損害を含んで、当サイトに含まれる情報もしくは内容を利用することに伴う直接・間接的に生じた損失等に対し、弊社は何ら責任を負いません。当サイト内に設定されたリンク先と弊社は、一切関係がありません。そのため、外部サイトの場合、その外部サイトの内容について、弊社はその責任を擁しません。
参考記事
inaho株式会社 プレスリリース(2019年10月3日)
一般社団法人AIロボット協会 「国産汎用ロボット開発コンペティション」採択発表(2026年4月2日)
経済産業省 「ディープテック・スタートアップ支援事業の基本方針」
経済産業省 「令和9年度経済産業省概算要求のPR資料一覧 一般会計」(2026年9月1日)
経済産業省 産業構造審議会 経済産業政策新機軸部会 第4回(2022年2月16日)資料3
財務省 「法人企業統計調査 時系列データ」(2024年度・全規模)
株式会社ZMP プレスリリース(2021年2月2日)
内閣官房 AIロボティクスに関する関係府省連絡会議 「AIロボティクス戦略 〜社会実装を加速し、巨大市場を切り拓く〜」(2026年3月26日決定、2026年5月27日一部変更)
内閣官房 AIロボティクスに関する関係府省連絡会議 別紙「各分野別のAIロボティクス実装ロードマップ」
内閣官房 AIロボティクスに関する関係府省連絡会議 「主要政策パッケージ」(2026年5月27日)
内閣官房 日本成長戦略本部事務局 「スタートアップ総力創出パッケージ」(2026年5月20日)
内閣官房 「スタートアップ育成5か年計画」(2022年11月28日)
日本経済新聞 「新興企業の資金調達、4〜6月はフィジカルAIが最多」(2026年8月3日)
株式会社ラピュタロボティクス 「日本初、ピッキングロボットのサブスクリプションを商用化:日本通運に提供開始」(2020年5月)
Almeida, Heitor, and Murillo Campello (2007) "Financial Constraints, Asset Tangibility, and Corporate Investment" Review of Financial Studies 20(5), pp.1429–1460
Bank for International Settlements BIS Annual Economic Report 2026, Chapter I(2026年6月28日)
Baños-Caballero, Sonia, Pedro J. García-Teruel, and Pedro Martínez-Solano (2014) "Working Capital Management, Corporate Performance, and Financial Constraints" Journal of Business Research 67(3), pp.332–338
Churchill, Neil C., and John W. Mullins (2001) "How Fast Can Your Company Afford to Grow?" Harvard Business Review, May 2001
CoreWeave, Inc. FY2025 Form 10-K(2026年3月2日提出)
Ewens, Michael, Ramana Nanda, and Matthew Rhodes-Kropf (2018) "Cost of Experimentation and the Evolution of Venture Capital" Journal of Financial Economics 128(3), pp.422–442
Fang, Eric, Robert W. Palmatier, and Jan-Benedict E. M. Steenkamp (2008) "Effect of Service Transition Strategies on Firm Value" Journal of Marketing 72(5), pp.1–14
Gaddy, Benjamin E., Varun Sivaram, Timothy B. Jones, and Libby Wayman (2017) "Venture Capital and Cleantech: The Wrong Model for Energy Innovation" Energy Policy 102, pp.385–395
Gompers, Paul A. (1995) "Optimal Investment, Monitoring, and the Staging of Venture Capital" The Journal of Finance 50(5), pp.1461–1489
Institutional Limited Partners Association ILPA Model LPA Term Sheet(Whole of Fund Version)
Lerner, Josh, and Ramana Nanda (2020) "Venture Capital's Role in Financing Innovation: What We Know and How Much We Still Need to Learn" Journal of Economic Perspectives 34(3), pp.237–261
Microsoft Corporation FY2026 Form 10-K(2026年6月期)
Nanda, Ramana, and Matthew Rhodes-Kropf (2017) "Financing Risk and Innovation" Management Science 63(4), pp.901–918
Shleifer, Andrei, and Robert W. Vishny (1992) "Liquidation Values and Debt Capacity: A Market Equilibrium Approach" The Journal of Finance 47(4), pp.1343–1366
よくある質問
監修:新居 理有
京都大学にて博士(経済学)を修得。2011年から複数の大学に勤め、2023年から龍谷大学経済学部准教授。主な専門分野はマクロ経済学や財政政策。
デットでもエクイティでもない新たな資金調達手段でSaaS企業を支援
Yoiiでは、このRBFの考えを基にしたSaaSやD2Cなどのスタートアップ企業に成長を加速するための独自のアルゴリズムを用いた未来査定型資金調達プラットフォーム「Yoii Fuel」を運営しています。
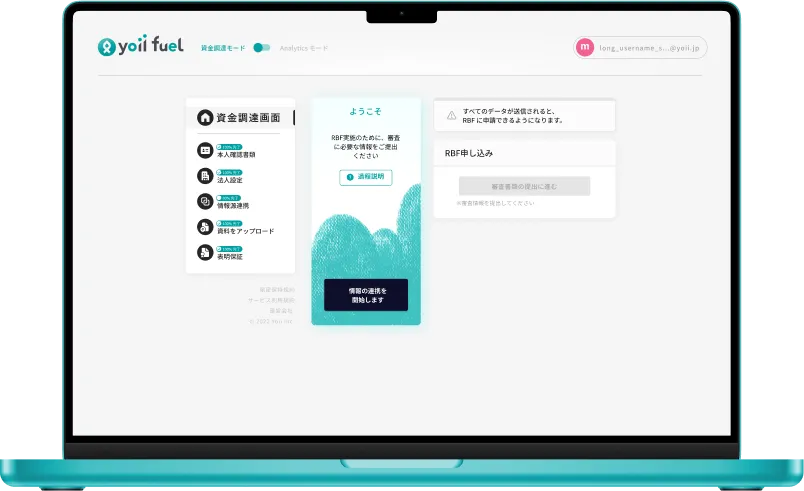
「Yoii Fuel」を用いると、申請に保証や担保は不要・株式の希薄化を防ぐだけでなく、会計・決済システムと連携すれば、より簡単にかつスピーディー(最短2週間)に調達可能です。
Yoii Newsletterへ登録いただくと、Yoii Blogの最新記事やイベント案内などをお届けします。
その他の記事
RBFやスタートアップの資金調達に関するトレンドを発信しています。
Yoii Newsletter
RBFやファイナンスに関するトレンドや解説をお伝えしています。ぜひ、ご登録ください。