2026年10月30日
法人の上限金利が個人と同じなのはなぜ? 利息制限法・出資法を海外の事例や先行研究から考える
法人も個人も年15〜20%の上限金利が適用される
利息制限法と出資法の上限金利の違い
上限金利は法人も個人も同じように適用
2006年の法改正で法人の上限金利が区別されなかった理由は?
2006年の法改正で事業者向けの特例金利が見送られた経緯
経営者保証が上限金利の議論にもたらした影響
2010年の完全施行後も見送られてきた上限金利の見直し
経済学や法学が示す上限金利の目的とは?
上限金利は消費者の保護が主な目的
法人と個人で異なる借入リスクの大きさ
一律の上限金利では高リスクの借り手が融資を受けられない
海外における法人向け上限金利の扱いは?
フランスは事業向け融資の上限金利を撤廃
米国などの主要国における上限金利の扱い
法人向け上限金利の見直しにはどんな議論がある?
【賛成】経営者保証ガイドラインと企業価値担保権で変わる法人の借入リスク
【賛成】日本の中小企業融資に少ないミドルリスク・ミドルリターンの金利帯
【反対】小規模な法人は個人と同じく保護すべきという反論
上限金利を法人と個人で分ける場合の脱法を防ぐ線引き
まとめ
株式会社Yoiiについて
参考記事
「銀行に融資を申し込んだが、断られてしまった。」
「ノンバンクに相談すると、法律の上限である15%に近い金利を提示された。」
「もう少し金利が高くてもよいから、事業に必要な資金を借りたい。」
こうした悩みを抱える経営者は多いです。
2024年3月のマイナス金利解除から、日本は「金利のある世界」に戻りつつあります。日本銀行は2026年9月に政策金利を1.25%程度まで引き上げました。国内銀行による新規貸出の平均金利も2020年には0.5%程度だったのが、2026年8月には1.78%に上がっています。
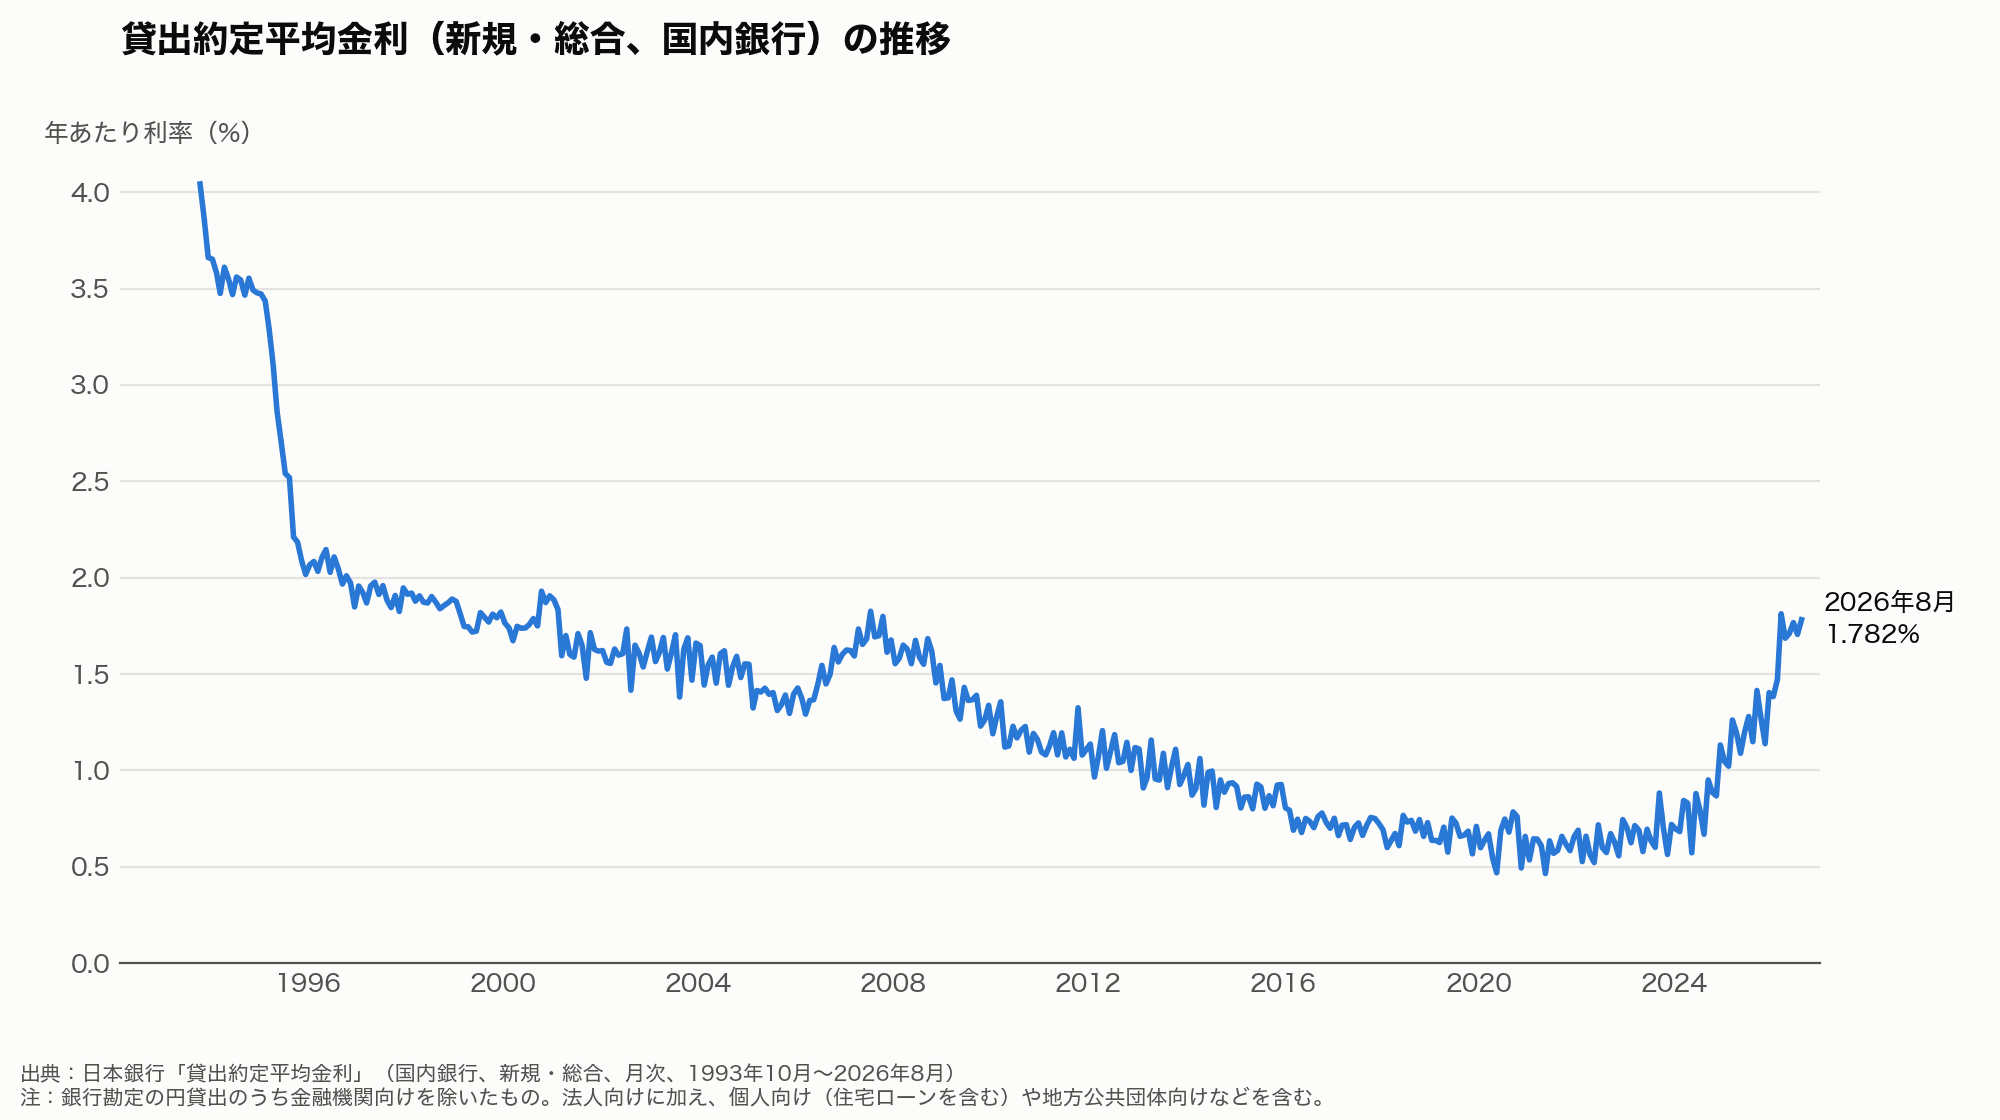
貸出約定平均金利(新規、国内銀行)の推移、出所:日本銀行「貸出約定平均金利」、図は筆者作成
金利の水準が動き始めた一方で、変わっていないのが上限金利です。日本の上限金利は、借り手が個人でも法人でも同じ水準です。消費者の多重債務対策として強化されてきた上限が、事業向けの資金調達にもそのまま適用されています。
この記事では、上限金利の仕組みを確認したうえで、
- 個人と企業で上限金利を区別しなかった経緯
- 関連する経済学や法学の研究
- 海外における上限金利の制度
を整理し、法人の上限金利を見直す際の論点を賛否の両面から示します。
この記事を読み終える頃には、日本の上限金利がなぜいまの形になっているのかを理解できます。リスクと金利の関係を、自社の資金調達に照らして考えるのに役に立ちます。
法人も個人も年15〜20%の上限金利が適用される
日本における上限金利は、借り手が法人か個人かを区別していません。この記事ではまず、上限を定める2つの法律の違いを押さえたうえで、法人と個人に同じ上限がかかっている経緯を確認しましょう。
利息制限法と出資法の上限金利の違い
日本の上限金利は、
- 民事上の上限を定める利息制限法
- 刑事罰の上限を定める出資法
の2本立てとなっています。
利息制限法第1条では、借り入れる元本の額に応じて、上限金利を3段階に分けています。
- 元本10万円未満は年20%
- 10万円以上100万円未満は年18%
- 100万円以上は年15%
です。上限を超えた部分の利息は、法律上無効になります。これらの上限は、1954年の制定から変わっていません。
一方、出資法第5条第2項は、業として融資する場合に、年20%を超える利息の契約を刑事罰の対象としています。
ちなみに貸金業者は、利息制限法の上限を超える契約をすることも、貸金業法で禁じられています。違反すれば行政処分の対象です。
これらの法律に基づけば、元本100万円以上の借入だと法人の事業資金でも、民事上の上限金利は年15%になります。
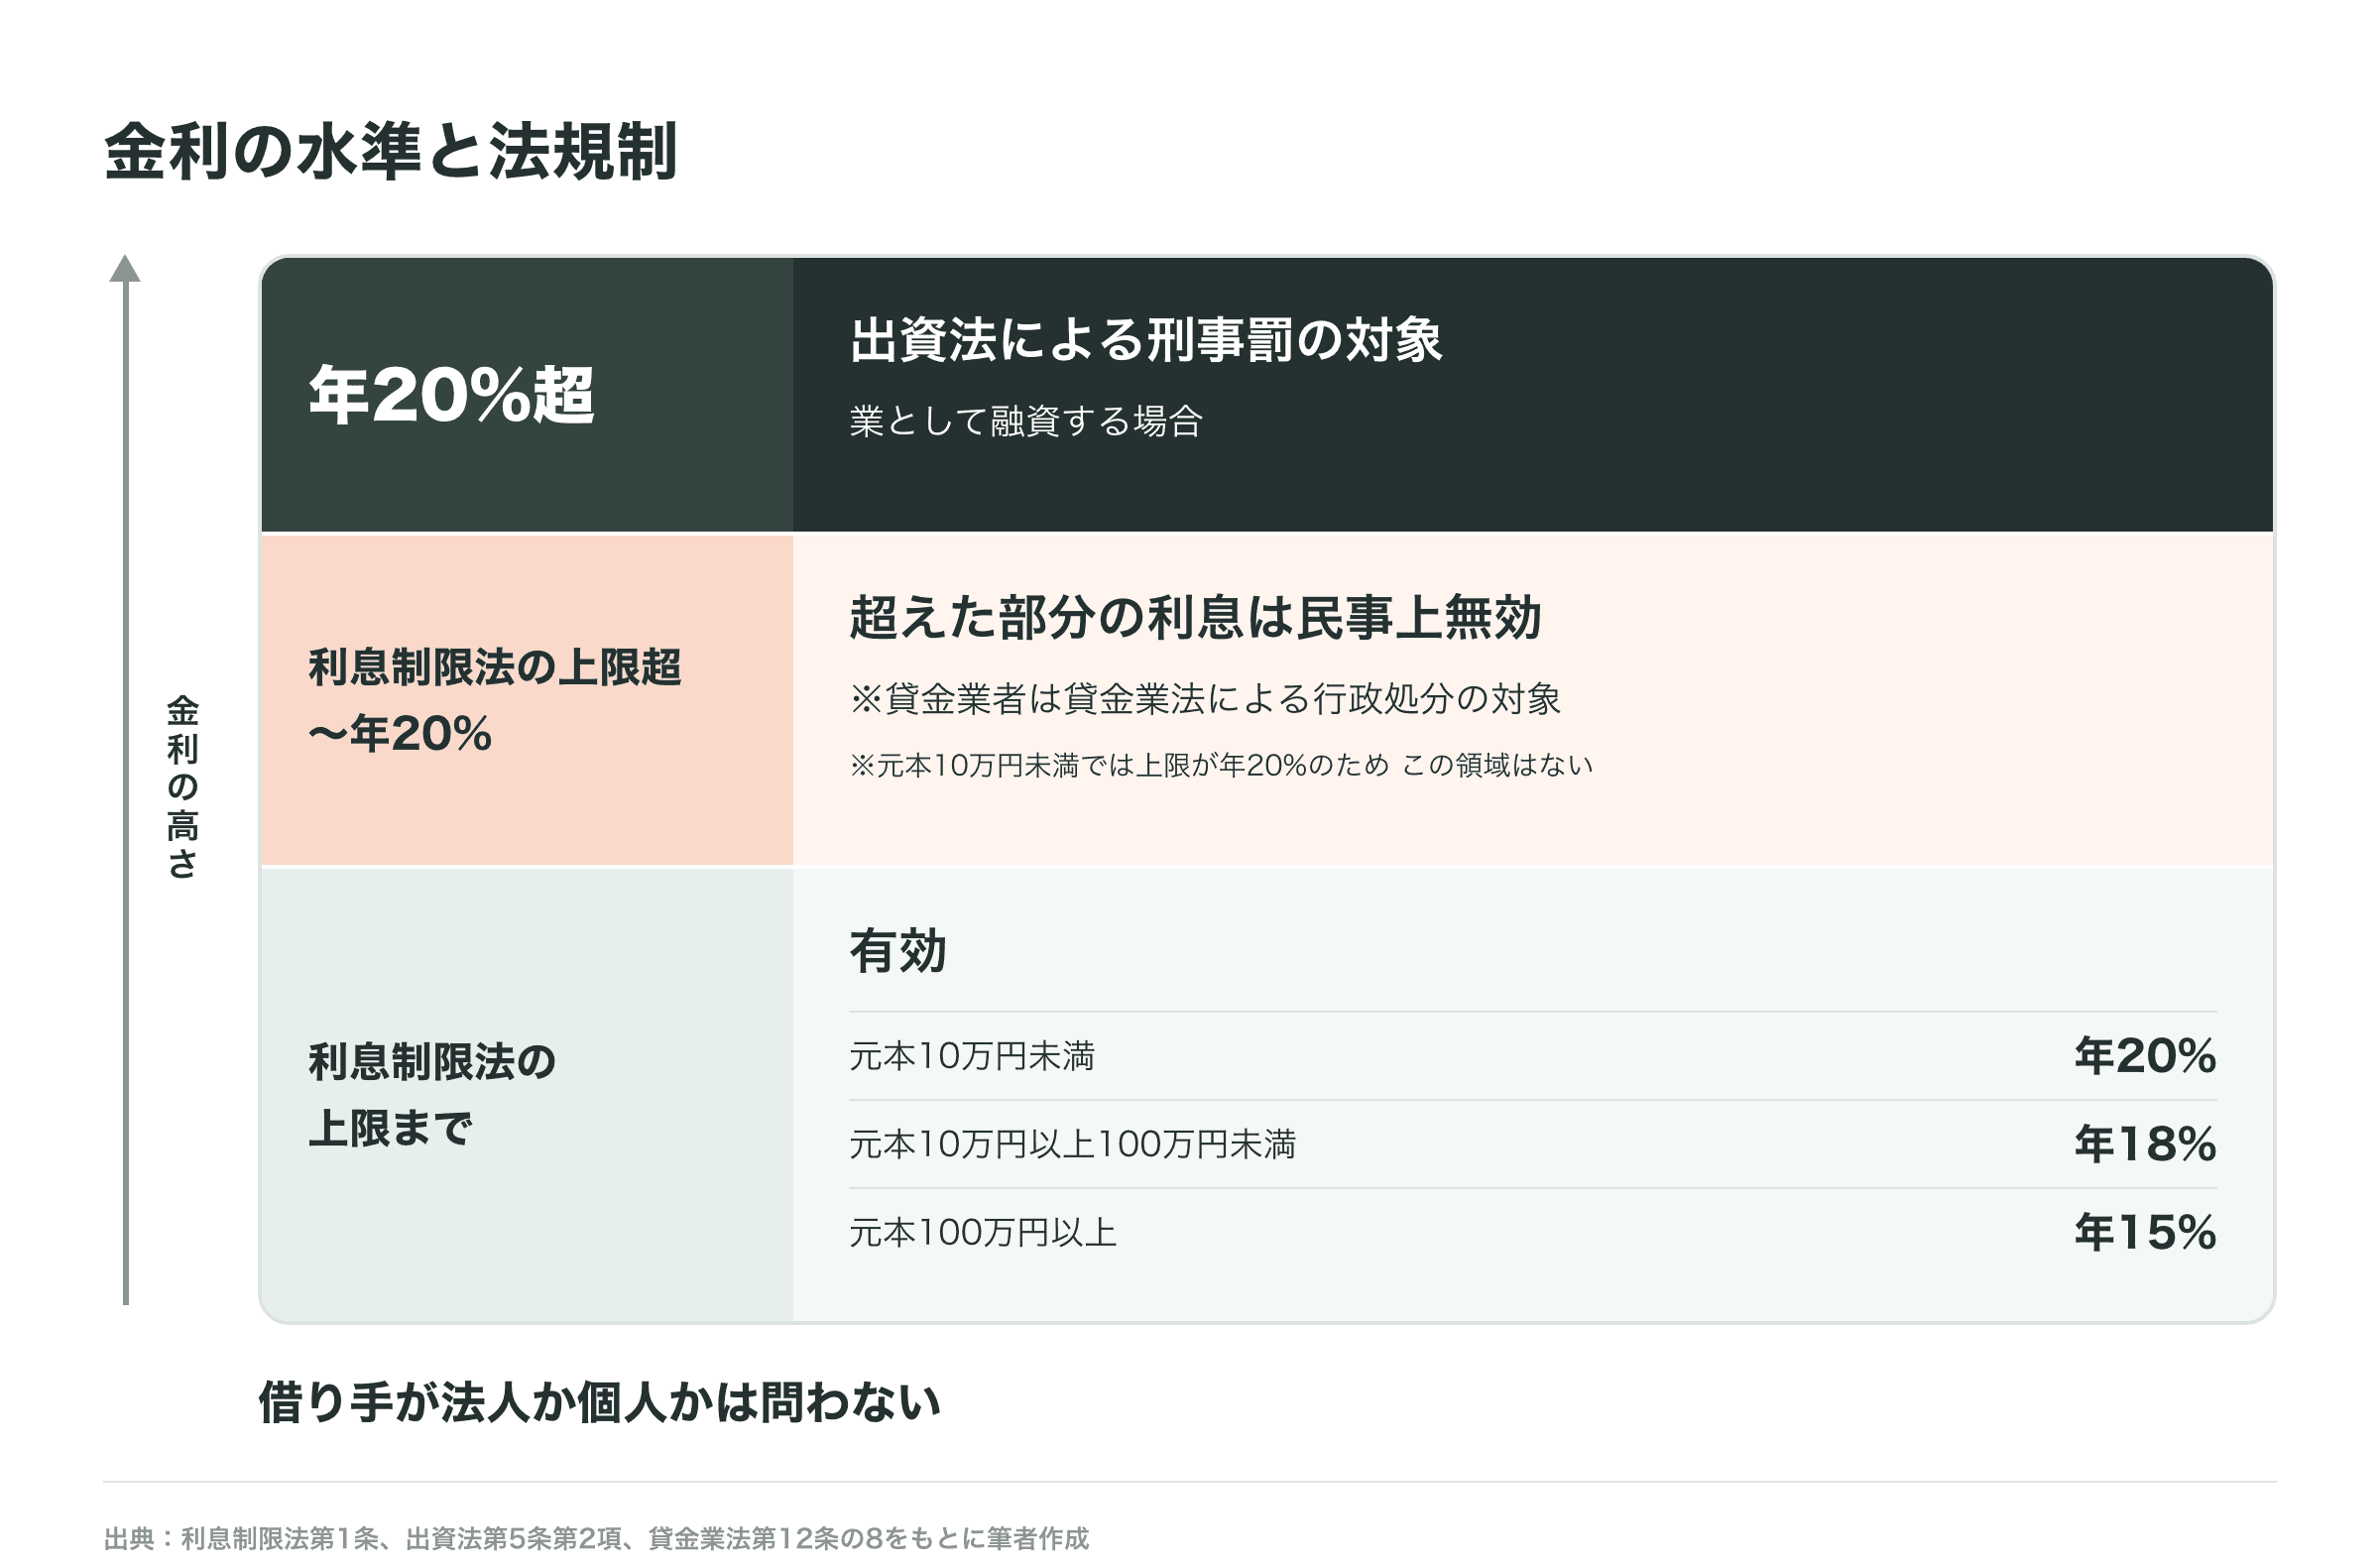
金利の水準と法規制、図は筆者作成
上限金利は法人も個人も同じように適用
利息制限法で定められる上限金利は、借り手が法人でも個人でも同じように適用されます。
利息制限法の第1条は、元本の額で上限を区分するだけです。借り手が法人か個人かを問う文言はありません。利息の上限を分ける主な基準は「元本の額」です。
借り手の属性で異なる規制を導入する仕組みが、日本にないわけではありません。2006年の貸金業法改正で導入された総量規制は、貸金業者からの個人の借入残高を、原則として年収の3分の1までに抑えるルールです 。ただし、法人の借入は対象になりません。
大企業のコミットメントラインも例外の一つです 。コミットメントラインとは、あらかじめ決めた融資枠の範囲で、いつでも資金を借りられる契約を指します。この手数料は、1999年の特定融資枠契約法によって、上限規制の「みなし利息」から外れています。ただしこの例外は大会社などとの契約に限られ、多くの中小企業・スタートアップの事業資金は対象になりません。
2006年の法改正は、「借りる量」で法人と個人を区別しました。しかし「金利の上限」では依然として、区別はありません。
2006年の法改正で法人の上限金利が区別されなかった理由は?
法人向けの上限金利を個人向けとは別に扱う案は、実は2006年の法改正の際に議論されていました 。その提案がなぜ見送られたのかを、当時の公的資料からたどってみましょう。
2006年の法改正で事業者向けの特例金利が見送られた経緯
2006年の法改正をめぐる議論では、「事業者向けの融資を消費者向けとは別に扱うべき」という意見が出ていました。しかし、最終的に特例は一切設けられていません 。
2006年4月、金融庁の懇談会で座長がまとめた中間整理には、貸し手の立場から「事業者には短期であれば高い金利でも借りたいニーズがある」という意見が載っています。
借り手が一定規模以上の法人であれば「情報や交渉力において貸し手と格差がない」ため、消費者向けと異なる扱いをすべきという意見もありました。
同じ年の7月6日に与党がまとめた「基本的考え方」においても、事業者向けの特例を検討する意見と、「潜脱を招きやすい」とする消極的な意見をともに紹介しています。「潜脱」とは、規制の網をくぐり抜けることです。
こうした議論に対し日本弁護士連合会は、事業者向けの短期融資に特例金利を設けることに反対しました。借り換えを繰り返す脱法行為や、商工ローンで生じた大きな被害が主な理由です。
政府の当初案にあった少額・短期のみに適用される特例金利も、政府・与党の調整で取りやめになりました。最終的に、特例金利が外された改正法は全会一致で成立し、2010年6月18日に完全施行されています。
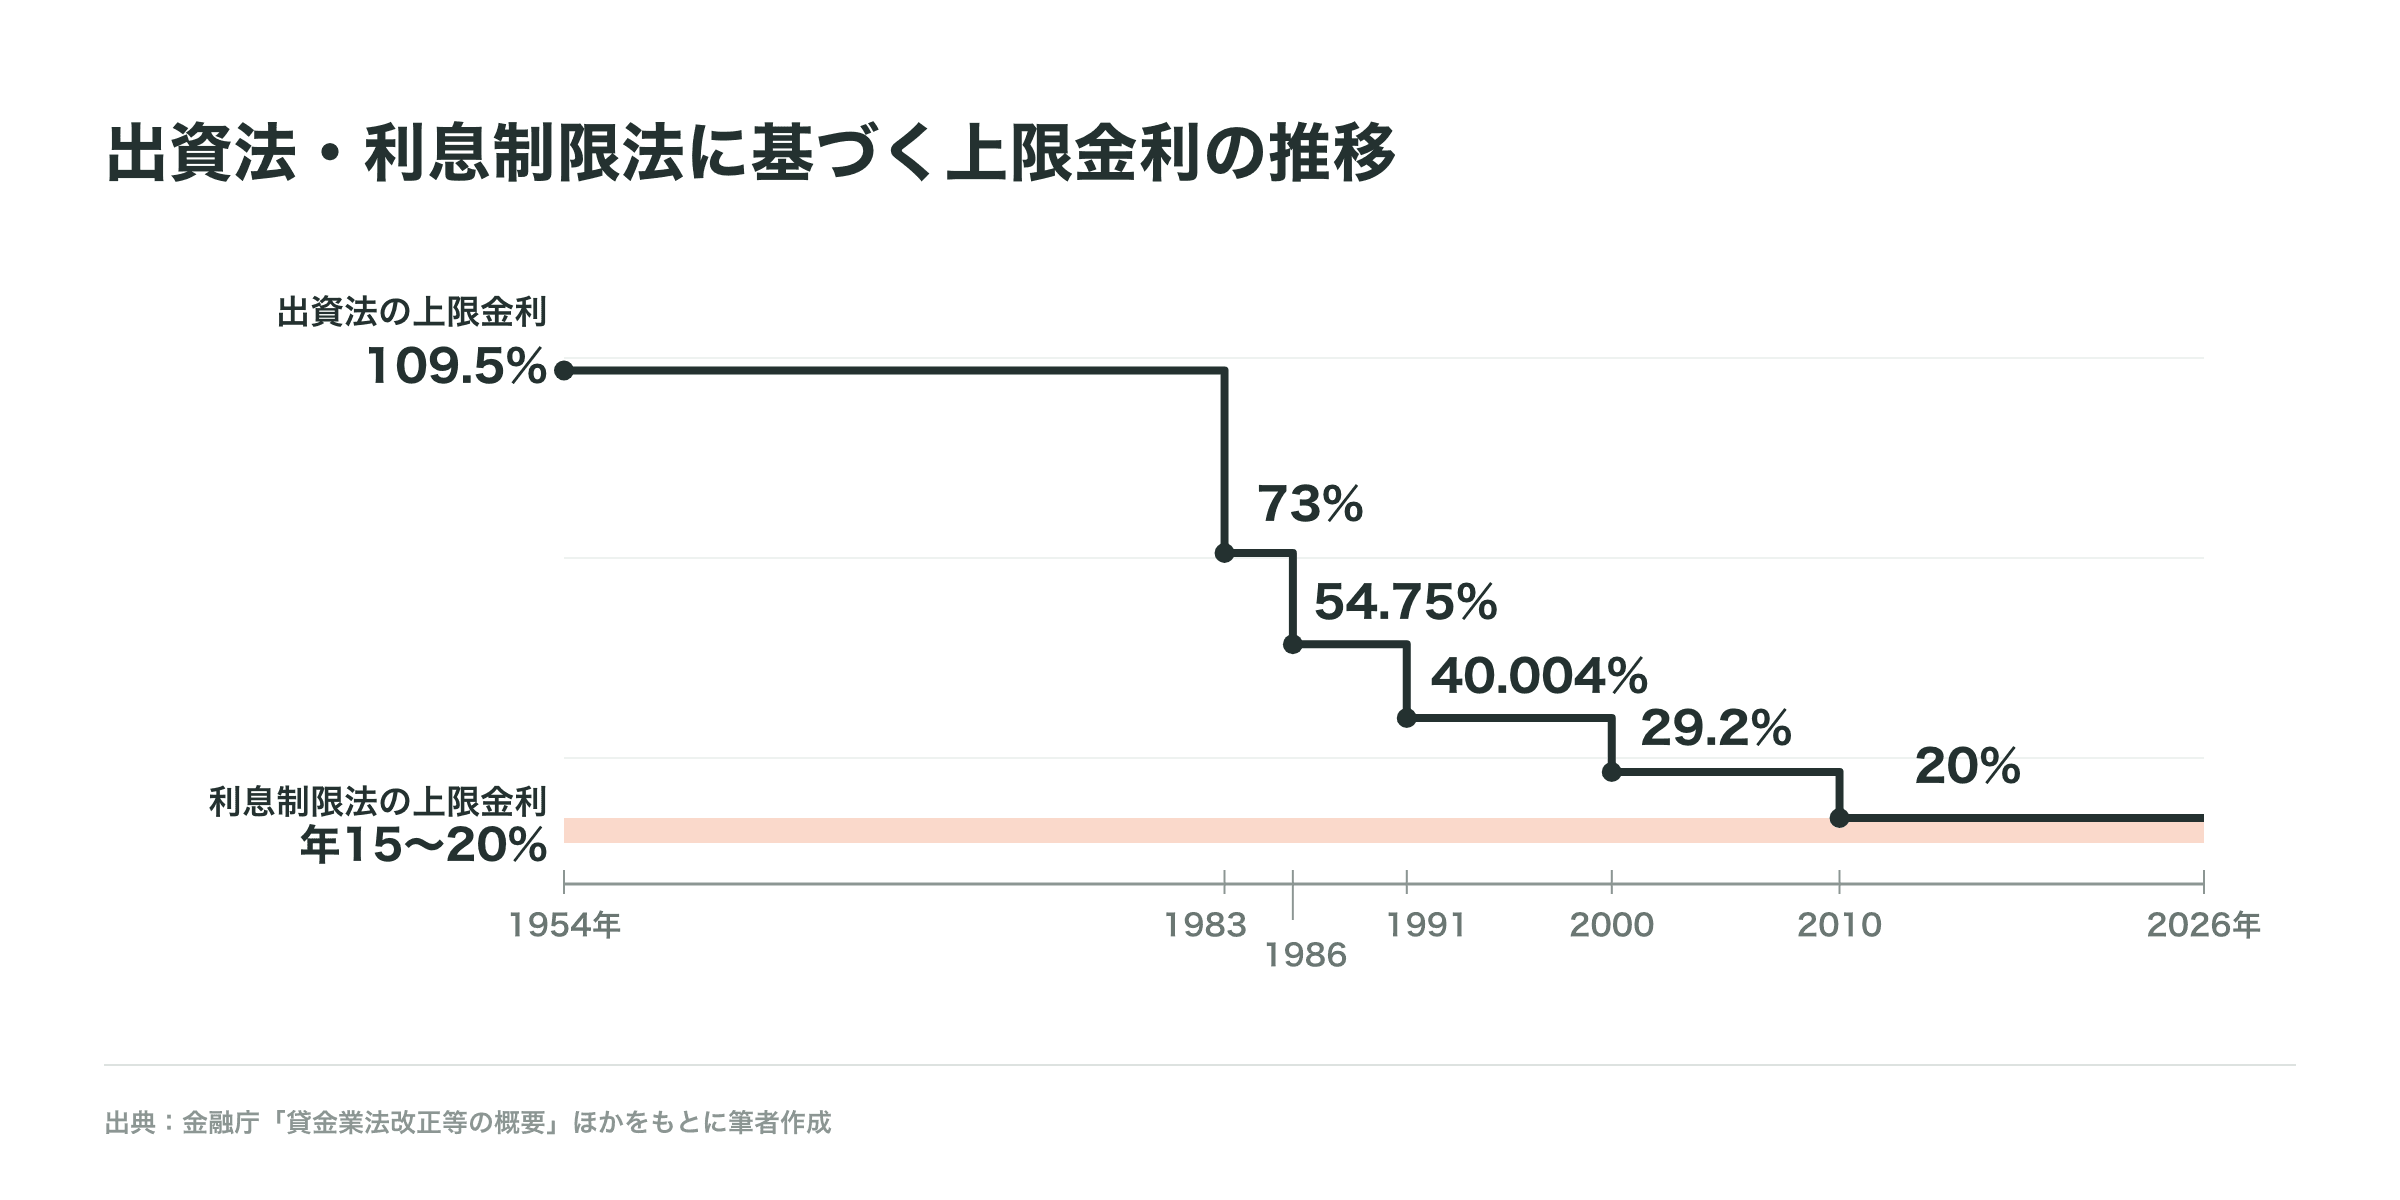
出資法・利息制限法に基づく上限金利の推移、出所:金融庁「貸金業法改正等の概要」、図は筆者作成
経営者保証が上限金利の議論にもたらした影響
法人と個人の上限金利を分けるかどうかの議論においては、「事業者向けの融資でも消費者が保証人となり、最終的にその保証人が支払いを負う」点が問題とされました。
懇談会の中間整理には、「事業者向け貸付けの保証人には消費者がなることが多く」という意見も記されています。保証人の多くが消費者であれば、事業者向けの融資といえども、消費者向けと同じ規制が必要だという考え方です。
1990年代末には、商工ローンが社会問題になりました。中小事業者に高い金利で過剰に融資し、保証人に支払いを強引に求めたのです。この問題は、事業者向け融資でも強い保護が必要だという根拠としてとりあげられました。
1999年の出資法改正により、2000年6月から上限金利は年40.004%から29.2%に引き下げられました。上限金利の引き下げは消費者金融にも及んでいます。事業者向け融資による被害が、法人と個人に共通する上限を下げる理由になったのです。
経営者保証があると、法人の借入であっても、失敗のリスクは経営者個人に及びます。「法人は個人より大きなリスクを取れる」という上限金利を区別するための前提は、成り立ちにくかったと解釈できます。
ちなみに、かつて出資法には、日賦貸金業者に年54.75%までの金利を認める特例がありました。 日賦貸金業者とは、零細な事業者に資金を貸し付け、日々の売上から少額ずつ集金する業者です。集金の手間と信用リスクの高さが、特例の理由とされていました。
2004年3月末時点で、貸付残高のある業者は805あり、平均の約定金利は年53.74%でした。事業者向けに高い上限を認めた先例と言えます。ただし、この特例は2006年の改正で、経過期間を置いて廃止されることになりました。
2010年の完全施行後も見送られてきた上限金利の見直し
改正後も法人と個人を分けるべきという意見は出ましたが、上限金利は2010年の完全施行の後は変わっていません。
完全施行を控えた2009年12月、金融庁などのプロジェクトチームの会議で、吉野直行・慶應義塾大学教授が「『事業者向け融資』と『消費者向け融資』とは区別して考えるべき」と発言しました。これまでの議論は消費者向けの制度にかたよりがちだ、という指摘です。
しかし、2011年6月のフォローアップチームの資料は、「特定の制度の見直しが必要となるような実態は把握されていない」と結論づけています。
2014年には、与党内で上限金利を引き上げる案が議論されました。ただし、この案は一定の要件を満たす貸金業者に限り上限を年29.2%とし、総量規制の対象からも外すというものです。個人向けの融資も対象に含んでおり、法人と個人を分ける案ではありませんでした。この案も実現には至っていません。
借り手で上限を分ける構想が、国内になかったわけではありません。2005年には、借り手が個人か法人か、法人の規模や融資の金額によって上限を変える統一的な金利規制を提案した議論もあります。
経済学や法学が示す上限金利の目的とは?
上限金利の是非は、経済学や法学の分野で長く議論されてきました。上限金利が誰を守るための制度なのかを整理し、その根拠が法人にも当てはまるのかを考えましょう。
上限金利は消費者の保護が主な目的
上限金利で保護すべき対象として主に想定してきたのは、将来を軽く見て借りすぎてしまう一部の消費者です。
行動経済学では、目先の満足を優先しがちな性質を「現在バイアス」と呼びます。この性質が強い人は、お金を借りすぎて後で生活に困るおそれがあります。日本における調査でも、現在バイアスの強さが消費者金融からの借入を促し、債務整理に陥る原因になっていると示されました。
上限規制は、こうした借り手を守り得る仕組みです。歴史的な観点からは、上限金利は困窮した借り手を守る、原始的な社会保険として機能してきたという解釈もあります。
日本銀行金融研究所の研究会では、これらの議論が保護の対象として想定しているのは「主として消費者の一部」だと整理しています。しかし、現行の上限規制は、借り手が保護されるべき者かどうかを問わず適用する制度です。規制の根拠と適用の範囲がずれている、という点もあわせて指摘しています。
法人と個人で異なる借入リスクの大きさ
法人の借入は失敗しても、株主が失うのは出資した額までという有限責任が前提です。 有限責任とは、会社が借りたお金を支払えなくなっても、株主は出資額を超えて責任を負わない仕組みです。事業の売上から支払うことを見込んで借りる点でも、生活資金を借りる個人とは条件が違います。
米国の州法が法人を上限規制から外してきた根拠として、Miller (1977) の論文は次の4つを挙げています。
- 企業は貸し手と対等に交渉できることが多い
- 法人は有限責任だが、個人は全財産をかける
- 企業は金融取引に慣れている
- 厳しい上限は、事業の成長に必要な資本の獲得を妨げる
Reifner et al. (2010) によるEUを対象とした調査でも、上限規制は通常、中小企業ではなく消費者の保護を目的とすると整理しています。事業者は、投資から得られる収益が借入のコストを上回ると見込まれるときに借りるのであり、消費者とは行動が異なるという見方です。
ただし日本では、経営者保証が有限責任を打ち消してきました。 前に見たとおり、法人の借入でも、失敗のリスクは経営者個人に及んできたのです。
一律の上限金利では高リスクの借り手が融資を受けられない
上限金利が市場で成り立つ金利より低いと、貸し手はリスクに見合う金利を付けられません。 その結果、リスクの高い借り手への融資そのものをやめてしまうことがあります。
Ferrari et al. (2018) の研究は、一律の上限金利が大口で担保付きの融資に見合った水準だと、小口でリスクの高い融資には低すぎる金利になると指摘しています。ケニアでは2016年に上限金利を導入してから、銀行の54%が中小企業向けの融資に悪影響があったと回答しました。
Rigbi (2013) の分析によると、米国の個人向けオンライン融資サイトで、適用される上限が年36%に引き上げられると融資が成立しやすくなりました。一方で、債務不履行の確率に変化は見られませんでした。
植杉ら(2011)による日本の企業調査では、2006年初に貸金業者から最高で年15〜20%の金利で借りていた企業のうち、約7割が直近の申込みで拒絶または減額されていました。リスクに対して上限が低く、融資が成り立たなくなった可能性を示唆する結果です。
海外における法人向け上限金利の扱いは?
海外には、借り手が法人か個人か、また融資の目的や金額に応じて、上限金利の扱いを分ける国があります。日本と異なる仕組みを選んだ、代表的な国の制度を見ていきましょう。
フランスは事業向け融資の上限金利を撤廃
フランスは
- 2003年に事業を営む法人の融資を
- 2005年に個人事業者の事業目的の融資を
それぞれ上限金利の対象から外しました。 事業者向けで上限が残るのは、当座貸越だけとなりました。当座貸越は、口座の残高を超えて一時的に引き出せる仕組みです。
立法の理由について、低い上限金利によって、創業企業や中小企業の一部が融資を受けられない状況にあると指摘しました。個人事業者が消費者ローンで事業資金をまかなう、迂回融資も起きていたのです。
個人事業者向けの上限が撤廃される前には、ある銀行の担当者が「上限金利が設定されているので困難だ。このためリスクが低い案件を中心に手がけざるを得ない」と語っています。
Gabrielli (2007) による分析では、改革後にリスクの高い中小企業、特に創業間もない企業と個人事業者が借りやすくなったと評価しました。銀行の企業向け与信を全体で見ても、質は悪化しなかったとしています。
一方で、Lacroix (2008) の論文では、制度を変えてから上限を超える金利の融資が現れたとしています。ただし、融資の量が増えたかどうかはわからないと明記しています。撤廃後も零細企業向けの金利は上がらなかった、とする研究もあります(Ashta et al., 2015)。
米国などの主要国における上限金利の扱い
米国の一部の州や英国では、法人向けの融資の多くが上限規制の対象外です。 対象外となる条件は、州や融資の金額によって異なります。ヨーロッパでは、イタリアのように事業向けの融資にも上限を課す国もあります。
米国ニューヨーク州
法人は、一定の例外を除き、民事上の高利を理由に契約の無効を主張できません。年25%の刑事上の上限金利は法人にも及びますが、250万ドル以上の融資には、この上限も適用されません。
米国デラウェア州
10万ドルを超える融資は、借り手の主たる住居を担保とするものを除いて上限がありません。
英国
一般的な上限は1854年に廃止されました。短期的な貸出には、利息と手数料を1日あたり借入額の0.8%まで、その合計を借入額の100%までとする価格の上限があります。
ただし、この上限がかかるのは個人などへの融資で、会社向けの融資は対象外です。一方で、個人事業者や一定の要件を満たす2〜3人のパートナーシップには、事業目的の借入でも消費者信用法の「不公正な関係」の規定が適用されます。原則として、借入額を問わず、裁判所に救済を求められます。
ドイツ
固定された水準の上限金利はありません。民法典138条の良俗違反にあたるかを個別に判断します。判例上の目安は、市場金利の約2倍、あるいは12%ポイントの差です。
消費者が借り手なら、著しい金利差があれば、貸し手に悪意があると推定します。しかし、商人が借り手ならこの推定は働きません。
イタリア
事業者向けの融資も上限金利の対象です。2010年の欧州委員会の調査も、イタリアとフランスの当座貸越を例外として挙げています。
ドイツの考え方を示した2022年の判例は、自動車の売却と借り戻しを組み合わせた契約の事案です。金銭の融資そのものではありませんが、判例上の考え方として参考になります。
ちなみに、海外の企業向け融資の金利は日本より高い水準にあります。 2026年8月のユーロ圏では、企業向けの25万ユーロ以下の少額融資で、平均金利が4.28%でした。
同じ月における日本の国内銀行の新規貸出平均金利1.78%と比べ、2倍を超える水準です。同じ月の政策金利には1.25%ポイントの差があり、金利差の一部はその違いを反映していると考えられます。
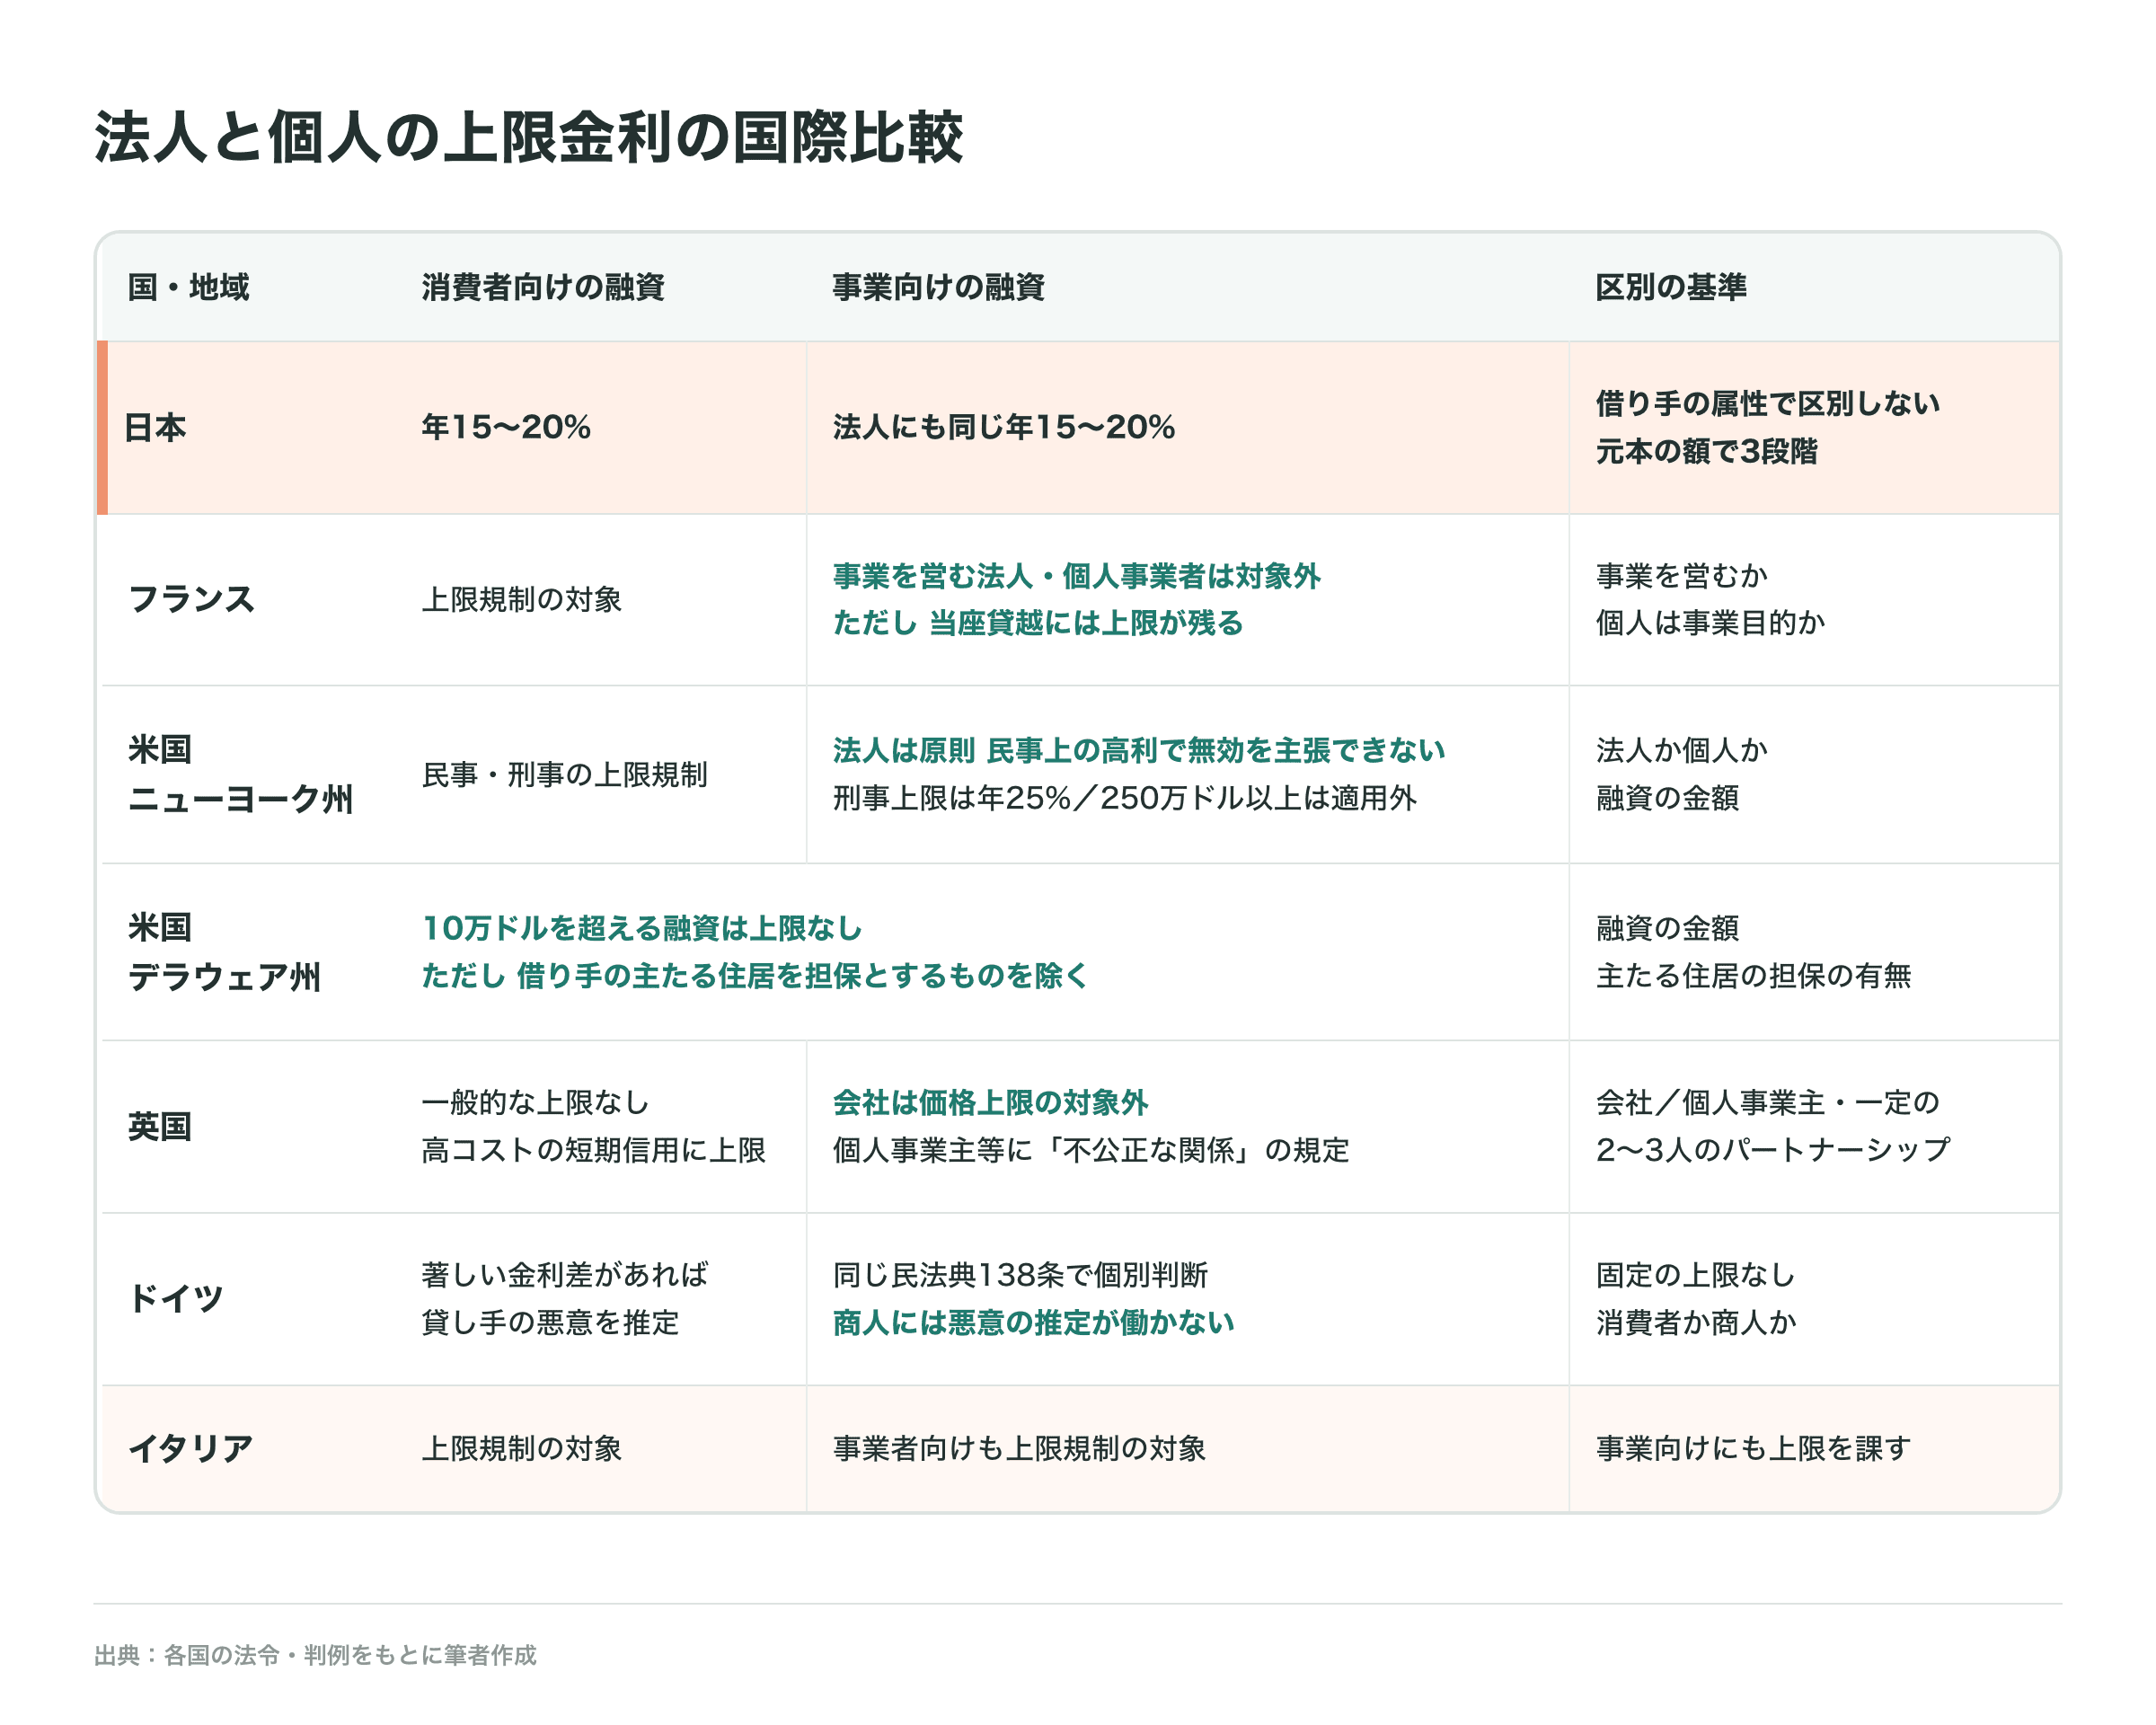
法人と個人の上限金利の国際比較、図は筆者作成
法人向け上限金利の見直しにはどんな議論がある?
法人の上限金利の見直しをめぐる議論はたびたび登場します。一方で、法人と個人を区別することには有力な反論もあり、上限金利に関する制度をつくる難しさもあります。
賛成と反対のそれぞれの視点から、法人向け上限金利に関する論点を整理しましょう。
【賛成】経営者保証ガイドラインと企業価値担保権で変わる法人の借入リスク
過去の議論で問題とされたのは、「法人の借入でも最後は個人が負担する」という実態でした。 この状況は、近年大きく変わりつつあります。経営者保証を前提とした融資の仕組みを見直す動きが進んできたためです。
2014年2月に経営者保証ガイドラインの適用が始まり、2022年12月には経営者保証改革プログラムがまとめられています。
民間金融機関の新規融資のうち、経営者保証に依存しない融資の割合は、12.2%から55.7%まで高まりました(それぞれ2015年度、2025年度の数値)。
2026年5月には、会社の事業全体を担保にできる企業価値担保権も施行されました。 経営者個人の資産に頼らない融資の選択肢は、着実に広がっています。
保証が外れれば、経営者個人が負っていた損失の一部を、貸し手が引き受けることになります。
Hoshi and Shibuya (2026) の研究では、日本政策金融公庫のデータを使った分析が行われています。経営者保証なしでモニタリングを受ける融資の金利は、借り手の属性を調整すると保証付きより約0.36〜0.69%ポイント高い結果でした。信用格付けの低い企業ほど、この上乗せはおおむね大きくなっています。
【賛成】日本の中小企業融資に少ないミドルリスク・ミドルリターンの金利帯
日本の中小企業向け融資は低い金利に集中しており、リスクに応じて金利を付ける市場がもともと小さい、という指摘もあります。
国内銀行の貸出のうち、年3%以上5%未満という比較的高い金利の債権が占める比率は、2000年末には14%だったのが、2009年末には7%に下がりました。低金利下での競争が続き「コストやリスクに見合った収益を得ることが難しい」と主張する地域金融機関も多いです。
これまでのデータを見る限り、銀行の低い金利と上限である15%との間にあるミドルリスク・ミドルリターンでは、融資の量が少ないと言えます。上限の見直しは、この空白を埋める選択肢の一つとして議論され得るでしょう。もっとも、それだけで市場が育つとは限りません。
ただし、ここで紹介したデータの多くはゼロ金利期のものです。 2024年以降の利上げで新規貸出の平均金利は上がりました。2008年度末において、事業者向けの貸金業者による融資は、半数近くが年14%以上の高い金利水準でした。しかし近年では、半分ほどが年12%超から14%以下の金利帯にあり、上限の近くに多くの件数が集まっています。
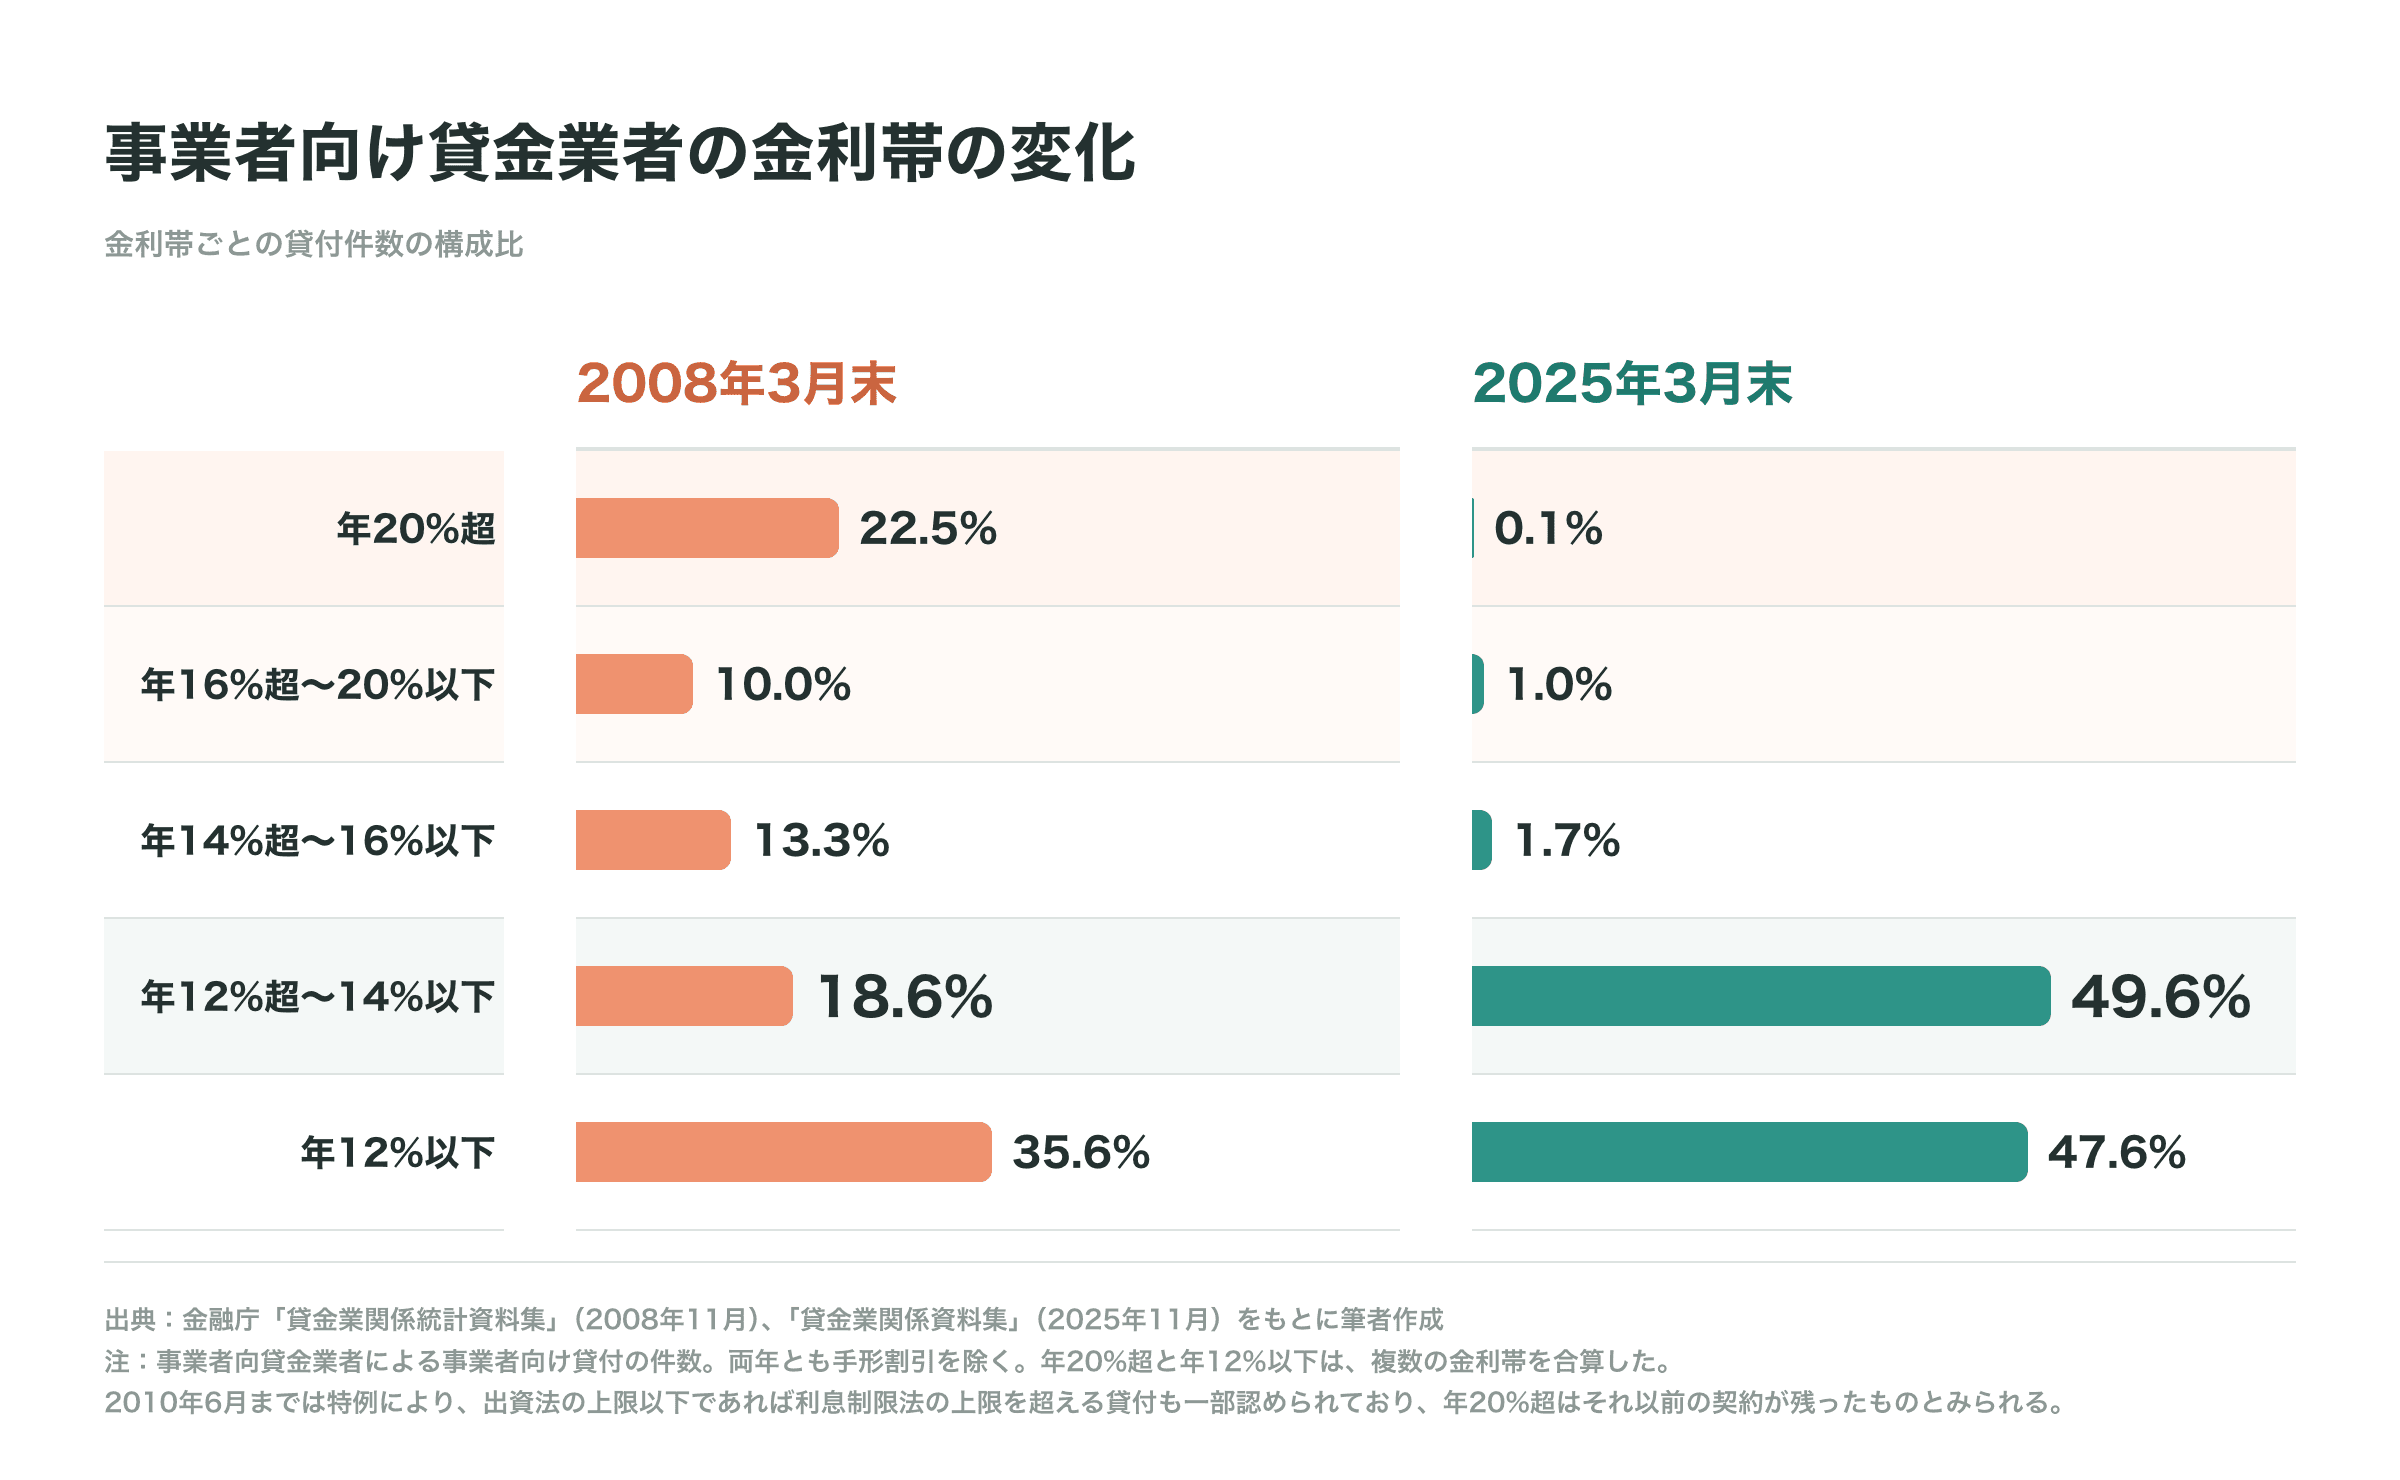
事業者向け貸金業者の金利帯の変化 出所:金融庁「貸金業関係統計資料集」、「貸金業関係資料集」をもとに、図は筆者作成
一方で、リスクに応じて金利を付ける動きは確認できていません。金利の上昇幅は、短期の市場金利が上がった幅とほぼ同じです。2023年と2026年6〜8月とを比べると、
- 国内銀行の新規貸出の平均金利 は約1.08%ポイント
- 短期の市場金利 は約0.97%ポイント
それぞれ上がっています。日本銀行による調査でも、利ざやを広げたと答えた銀行の割合は、格付けの高い企業向けと低い企業向けでほとんど変わりません。
【反対】小規模な法人は個人と同じく保護すべきという反論
法人と個人の上限金利を分けることには、研究からも有力な反論があります。特に小規模な法人は、交渉力やリスクの負い方で個人とほとんど変わらないという指摘です。
米国の小規模事業者の多くは、経営者以外に従業員がいません。事業の金融知識は経営者個人のものにすぎず、融資も経営者個人の信用で審査されることが多くあります。
このため、個人保証付きで小さな資金を事業向けに提供する場合は、消費者と同じ上限金利を適用すべきとする提案が2025年に出されました。
事業向けの融資であっても、貸し手に市場支配力がある環境ならば、上限金利は借り手を守ります。米国の中小企業向け政府保証融資の分析では、銀行の集中度が高い市場で上限をわずかに下げると、一部の融資は断られます。ただし、モデルによる試算では借り手全体の便益が最大1.5%増えるとされました(Cox et al., 2021)。
起業家も将来を楽観的に見積もりやすく、その偏りが借入の選び方に表れることが実証されています(Landier and Thesmar, 2009)。日本でも、商工ローン問題は、事業者に合理的な判断が常に期待できるとは限らないことを示しました。
英国でも、議会下院の財務委員会が2018年に、小規模企業の経営者は金融に精通しているとは限らないと指摘しています。ただし政府は、信用供給への悪影響などを理由に、規制の拡大に慎重な立場をとりました。
上限金利を法人と個人で分ける場合の脱法を防ぐ線引き
法人と個人を分ける場合の大きな課題は、次の2つです。
- 法人と個人を、どこで線引きするか
- 個人の借入を法人の形に偽装する脱法を、どう防ぐか
こうした脱法には実例があります。たとえば、米国ニューヨーク州が法人向けの融資を上限の対象外にした際、個人に法人を設立させて融資する脱法が横行しました。
法人と個人の線引きをするための選択肢は、海外と日本の既存の制度を踏まえると、主に5つ考えられます。
| 基準となる項目 | 分け方の提案 | 参考になる制度や議論 |
|---|---|---|
| 借り手の種類 | 事業を営む法人と個人事業者への融資を上限の対象外にする | フランス |
| 融資の金額 | 一定額以上の融資を上限の対象外にする | 米国ニューヨーク州・デラウェア州 |
| 借り手の規模 | 一定規模以上の企業への融資を上限の対象外にする | 日本の特定融資枠契約法の大企業基準 |
| 個人保証の有無 | 消費者が保証人となる融資は法人向けでも上限の対象に残す | 2006年の貸金業制度等に関する懇談会 |
| 借入の目的 | 事業目的の借入を、借り手が個人事業者でも上限の対象外にする | フランスの2005年の法改正、米国ワシントン州 |
交渉力の弱い取引に保護を残す考え方もありえます。フランスが当座貸越に上限を残した方法です。ドイツのように、法人にも個人にも同じ規定を当てはめたうえで、借り手が商人のときは貸し手の悪意を推定しない方法も考えられます。この場合、商人は契約の無効を主張しにくくなります。
日本銀行金融研究所の研究会でも、一定の事業者向け取引や一定金額以上の取引は「規制の適用を除外するという方法がありうる」と報告しています。一方で、線引きの難しさもあわせて指摘しています。
これまでの研究の成果を踏まえると、「一律に撤廃するか、維持するか」ではなさそうです。借入の目的や金額、企業規模、個人保証の有無を組み合わせた、段階的な区別が求められると言えるでしょう。
まとめ
日本の上限金利は、借り手が法人でも個人でも同じです。しかし、その根拠である消費者保護の論理は、法人には当てはまりにくい面があります。海外には、事業向けの融資を別に扱う国もあります。
最後に、この記事のポイントをよくある質問にまとめていますのでそちらもご確認ください。
株式会社Yoiiについて
株式会社Yoiiは、RBF(レベニュー・ベースド・ファイナンシング)という新たな資金調達の方法を提供しています。
RBFは、将来の売上予測をもとに資金を調達できるサービスです。 株式調達や融資などの伝統的な資金調達手段とは異なる、新しい選択肢を提供し、多くの企業から喜びの声をいただいています。
新たな取り組みにチャレンジするうえで、事業戦略や資金調達など、経営者は日々悩ましい問題に直面しています。今回取り上げた上限金利のように、資金調達の条件を左右する制度の背景も、なかなか知る機会がありません。 何を考えどう取り組めばよいかが分からず、苦しんでいる企業も多いと感じています。
株式会社Yoiiは、経営戦略や資金調達に関する情報を発信し、学び合える環境づくりに貢献していく所存です。 より多くの人が新たなビジネスに挑戦し、成長できる社会を一緒につくりあげられれば、これほど嬉しいことはありません。
※免責事項
当記事に掲載されている情報は、株式会社Yoiiの独自の調査によるものであり、内容の正確性には、法令解釈や各サービスのウェブページと実態的な内容が異なる場合など不正確な記載等を含む場合があります。情報が不正確である、あるいは誤植があること等により生じたいかなる損害を含んで、当サイトに含まれる情報もしくは内容を利用することに伴う直接・間接的に生じた損失等に対し、弊社は何ら責任を負いません。当サイト内に設定されたリンク先と弊社は、一切関係がありません。そのため、外部サイトの場合、その外部サイトの内容について、弊社はその責任を擁しません。
参考記事
石川和男・野尻明裕(2005) 『銀行とノンバンクの融合:上限金利規制統一法の設計』金融財政事情研究会(https://ci.nii.ac.jp/ncid/BA72039231)
植杉威一郎・内田浩史・小野有人・小塚荘一郎・鶴田大輔・君和田貴也(2011) 「貸金業法改正後における企業の資金調達実態調査の概要」(一橋大学経済研究所 IFN Working Paper No.14)(https://www.ier.hit-u.ac.jp/ifn/result/doc/ifn_wp014.pdf)
植杉威一郎・渡部和孝(2010) 「中小企業金融―日本の特徴と問題点 低金利の貸し出しに集中」日本経済新聞「経済教室」(2010年9月14日、経済産業研究所転載)(https://www.rieti.go.jp/jp/papers/contribution/uesugi/08.html)
金融庁 貸金業制度等に関する懇談会「懇談会におけるこれまでの議論(座長としての中間整理)」(2006年4月21日)(https://www.fsa.go.jp/singi/singi_kasikin/siryou/20060421/01.pdf)
金融庁 貸金業制度等に関する懇談会 資料18-1 自由民主党金融調査会・公明党金融問題調査委員会「貸金業制度等の改革に関する基本的考え方」(2006年7月6日)(https://www.fsa.go.jp/singi/singi_kasikin/siryou/20060727/18-01.pdf)
金融庁 貸金業制度等に関する懇談会 資料18-6 日本弁護士連合会「検討課題に関する意見」(2006年7月27日)(https://www.fsa.go.jp/singi/singi_kasikin/siryou/20060727/18-06.pdf)
金融庁 「貸金業法改正等の概要」(2010年)(https://www.fsa.go.jp/policy/kashikin/04.pdf)
金融庁 「『改正貸金業法フォローアップチーム』における取組み状況について」(2011年6月27日)(https://www.fsa.go.jp/policy/kashikin/followup/siryou/20110627/05.pdf)
金融庁 「地域金融の課題と競争のあり方」(2018年4月11日)(https://www.fsa.go.jp/singi/kinyuchukai/kyousou/20180411/01.pdf)
金融庁 「貸金業関係資料集」(2025年11月28日)(https://www.fsa.go.jp/status/kasikin/20251128/01.pdf)
金融庁 「民間金融機関における『経営者保証に関するガイドライン』等の活用実績」(2026年6月26日)(https://www.fsa.go.jp/news/r7/ginkou/20260626/2603-2.pdf)
金融庁 「企業価値担保権 制度の概要」(https://www.fsa.go.jp/policy/kigyoukachi-tanpo/seido_gaiyou.pdf)
金融庁・経済産業省・財務省 「『経営者保証改革プログラム』の策定について」(2022年12月23日)(https://www.fsa.go.jp/news/r4/ginkou/20221223-3/20221223-3.html)
金融取引の多様化を巡る法律問題研究会(2017) 「金融規制の適用範囲のあり方」『金融研究』36(2)、日本銀行金融研究所(https://www.imes.boj.or.jp/research/papers/japanese/kk36-2-1.pdf)
経営者保証に関するガイドライン研究会 「経営者保証に関するガイドライン」(2013年12月)(https://www.zenginkyo.or.jp/fileadmin/res/abstract/adr/sme/guideline.pdf)
菅原房恵(2006) 「貸金業制度の現状と見直しの動き」国立国会図書館『調査と情報―ISSUE BRIEF―』No.524(https://dl.ndl.go.jp/view/download/digidepo_1000665_po_0524.pdf?contentNo=1)
筒井義郎・晝間文彦・大竹文雄・池田新介(2007) 「上限金利規制の是非:行動経済学的アプローチ」『現代ファイナンス』22、pp.25-73(https://www.jstage.jst.go.jp/article/gendaifinance/22/0/22_25/_article/-char/ja/)
堂下浩(2016) 「上限金利引下げが過剰融資を促す効果に関する実証研究」『パーソナルファイナンス研究』3、pp.15-27(https://www.jstage.jst.go.jp/article/japf/3/0/3_15/_article/-char/ja/)
内閣官房 多重債務問題及び消費者向け金融等に関する懇談会 第4回 資料12 日本弁護士連合会「一部業者への認可制導入によって、改正の趣旨が骨抜きになる恐れ」(2014年)(https://www.cas.go.jp/jp/seisakukaigi/saimu/kondankai/dai04/siryou12.pdf)
日本銀行 「金融政策の枠組みの見直しについて」(2024年3月19日)(https://www.boj.or.jp/mopo/mpmdeci/state_2024/k240319a.htm)
日本銀行 『金融システムレポート』(2026年4月号)(https://www.boj.or.jp/research/brp/fsr/data/fsr260421a.pdf)
日本銀行 「金融市場調節方針の変更について」(2026年6月16日)(https://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k260616a.pdf)
日本銀行 「主要銀行貸出動向アンケート調査」(2026年7月)(https://www.boj.or.jp/statistics/dl/loan/loos/release/loos2607.pdf)
日本銀行 「金融市場調節方針の変更について」(2026年9月18日)(https://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k260918a.pdf)
日本銀行 「貸出約定平均金利」主要時系列統計データ表(https://www.stat-search.boj.or.jp/ssi/mtshtml/ir04_m_1.html)
日本銀行 「コールレート」主要時系列統計データ表(https://www.stat-search.boj.or.jp/ssi/mtshtml/fm02_m_1.html)
法務省 「改正利息制限法の施行」(https://www.moj.go.jp/MINJI/minji07_00008.html)
村上義昭(2005) 「フランスの中小企業金融」国民生活金融公庫総合研究所『調査季報』2005年8月号(https://www.jfc.go.jp/n/findings/pdf/chosakiho200508_01.pdf)
Ashta, Arvind, Attuel-Mendès, Laurence and Ratsimalahelo, Zaka (2015) "Another 'French paradox': explaining why interest rates to microenterprises did not increase with the change in French usury legislation" European Journal of Law and Economics 40(3), pp.479-509(https://doi.org/10.1007/s10657-013-9387-y)
Banque de France 「Le référentiel des financements des entreprises, Fiche 425 A : Les crédits de trésorerie」(2021年5月)(https://www.banque-france.fr/system/files/2024-04/823415-Fiche-425A.pdf)
Banque de France 「Taux d'usure 2026 T4」(2026年10月1日適用)(https://www.banque-france.fr/fr/statistiques/taux-et-cours/taux-dusure-2026-q4)
Cox, Natalie, Liu, Ernest and Morrison, Daniel (2021) "Market Power in Small Business Lending: A Two-Dimensional Bunching Approach" (Princeton University Department of Economics Working Paper 2021-27)(https://ideas.repec.org/p/pri/econom/2021-27.html)
de Meza, David and Southey, Clive (1996) "The Borrower's Curse: Optimism, Finance and Entrepreneurship" Economic Journal 106(435), pp.375-386(https://doi.org/10.2307/2235253)
European Central Bank ECB Data Portal「MFI Interest Rate Statistics: Loans to corporations of up to EUR 0.25 million, new business」(https://data.ecb.europa.eu/data/datasets/MIR/MIR.M.U2.B.A2A.A.R.2.2240.EUR.N)
European Central Bank ECB Data Portal「MFI Interest Rate Statistics: Loans to corporations of over EUR 1 million, new business」(https://data.ecb.europa.eu/data/datasets/MIR/MIR.M.U2.B.A2A.A.R.1.2240.EUR.N)
European Central Bank ECB Data Portal「Deposit facility rate」(https://data.ecb.europa.eu/data/datasets/FM/FM.B.U2.EUR.4F.KR.DFR.LEV)
Ferrari, Aurora, Masetti, Oliver and Ren, Jiemin (2018) "Interest Rate Caps: The Theory and The Practice" (World Bank Policy Research Working Paper 8398)(https://documents1.worldbank.org/curated/en/244551522770775674/pdf/WPS8398.pdf)
Gabrielli, Daniel, Housni-Fellah, Maryam and Oung, Vichett (2007) "Les incidences de la réforme de l'usure sur les modalités de financement des PME" Bulletin de la Banque de France 157(https://publications.banque-france.fr/sites/default/files/medias/documents/bulletin-de-la-banque-de-france_157_2007-01.pdf)
Glaeser, Edward L. and Scheinkman, José (1998) "Neither a Borrower nor a Lender Be: An Economic Analysis of Interest Restrictions and Usury Laws" Journal of Law and Economics 41(1), pp.1-36(https://doi.org/10.1086/467383)
Heidhues, Paul and Kőszegi, Botond (2010) "Exploiting Naïvete about Self-Control in the Credit Market" American Economic Review 100(5), pp.2279-2303(https://doi.org/10.1257/aer.100.5.2279)
HM Treasury and Financial Conduct Authority 「Government and FCA Responses to the Committee's Twenty-Fourth Report: SME Finance」HC 1873(2019年)(https://publications.parliament.uk/pa/cm201719/cmselect/cmtreasy/1873/1873.pdf)
Hoshi, Takeo and Shibuya, Yoko (2026) "Who opts out of personal guarantees? Borrower selection and performance in small business lending" Journal of Financial Intermediation 68, 101232(https://doi.org/10.1016/j.jfi.2026.101232)
House of Commons Treasury Committee 「SME Finance」Twenty-Fourth Report of Session 2017–19, HC 805(2018年10月)(https://publications.parliament.uk/pa/cm201719/cmselect/cmtreasy/805/805.pdf)
Lacroix, Renaud (2008) "Assessing the Shape of the Distribution of Interest Rates: Lessons from French Individual Data" (Banque de France Working Paper No.206)(https://publications.banque-france.fr/sites/default/files/medias/documents/working-paper_206_2008.pdf)
Landier, Augustin and Thesmar, David (2009) "Financial Contracting with Optimistic Entrepreneurs" Review of Financial Studies 22(1), pp.117-150(https://doi.org/10.1093/rfs/hhn065)
Levitin, Adam J. (2025) "Predatory Small-Business Lending: Market and Regulatory Failures" Yale Journal on Regulation 42, pp.732-802(https://www.yalejreg.com/wp-content/uploads/05.-Levitin.-Article.-Print.pdf)
Miller, Robert D. Jr. (1977) "Washington's Corporate Exemption from Usury" Gonzaga Law Review 12(2), pp.312-327(https://gonzaga-law-review.scholasticahq.com/article/13902-washington-s-corporate-exemption-from-usury.pdf)
Observatoire du financement des entreprises 「Lisibilité des tarifs des produits de financement utilisés par les TPE」(2016年7月)(https://www.vie-publique.fr/files/rapport/pdf/164000412.pdf)
Reifner, Udo, Clerc-Renaud, Sebastien and Knobloch, Michael (2010) "Study on interest rate restrictions in the EU, Final Report" (iff/ZEW for the European Commission)(https://www.cnb.cz/export/sites/cnb/en/supervision-financial-market/.galleries/legislation/cnb_opinions/download/urokove_sazby_studie.pdf)
Rigbi, Oren (2013) "The Effects of Usury Laws: Evidence from the Online Loan Market" Review of Economics and Statistics 95(4), pp.1238-1248(https://doi.org/10.1162/REST_a_00310)
Sénat Rapport n° 217 (2002-2003) sur le projet de loi pour l'initiative économique(2003年)(https://www.senat.fr/rap/l02-217/l02-217_mono.html)
よくある質問
監修:新居 理有
京都大学にて博士(経済学)を修得。2011年から複数の大学に勤め、2023年から龍谷大学経済学部准教授。主な専門分野はマクロ経済学や財政政策。
デットでもエクイティでもない新たな資金調達手段でSaaS企業を支援
Yoiiでは、このRBFの考えを基にしたSaaSやD2Cなどのスタートアップ企業に成長を加速するための独自のアルゴリズムを用いた未来査定型資金調達プラットフォーム「Yoii Fuel」を運営しています。
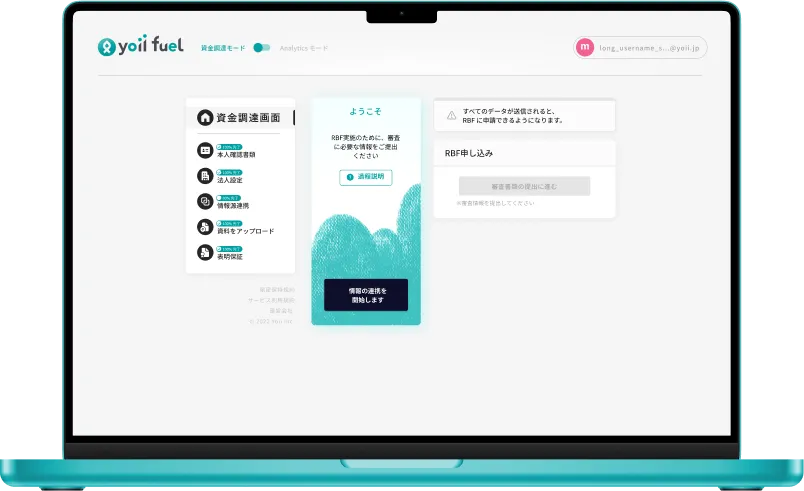
「Yoii Fuel」を用いると、申請に保証や担保は不要・株式の希薄化を防ぐだけでなく、会計・決済システムと連携すれば、より簡単にかつスピーディー(最短2週間)に調達可能です。
Yoii Newsletterへ登録いただくと、Yoii Blogの最新記事やイベント案内などをお届けします。
その他の記事
RBFやスタートアップの資金調達に関するトレンドを発信しています。
Yoii Newsletter
RBFやファイナンスに関するトレンドや解説をお伝えしています。ぜひ、ご登録ください。