2026年11月12日
デュアルトラックとは何かを分かりやすく解説! IPOとM&Aをともに考えるべきスタートアップの条件は?
デュアルトラックはIPOとM&Aをともに出口戦略として検討する考え方
経済産業省のデュアルトラック経営に対する考え方
米国のデュアルトラックは上場直前に売却の交渉も同時に進める
国がスタートアップのM&Aを後押しする背景とは?
日本のスタートアップがIPOを目指してきた理由と政府のM&A推進策
グロース市場の上場維持基準が引き上げられる予定
学術研究が示すIPO向きとM&A向きの企業とは?
支配的な大企業がいる市場の企業はM&Aを選びやすい
成長資金に対する需要が大きい企業はIPOを選びやすい
デュアルトラックを検討すべき企業とは
デュアルトラックはIPOを考えている企業が検討すべき選択肢
米国でもデュアルトラックを考えるのは上場を狙う一部の企業
IPOとM&Aをともに準備する負担は大きい
自社がデュアルトラックに向くかを判断する5つの視点
IPOでもM&Aでも重要となる資本政策
残余財産優先分配権はM&Aにおける創業者の取り分を減らす
株式調達額が増えるとM&Aが難しくなる
株式を発行しない資金調達で出口戦略の選択肢を減らさない
まとめ
株式会社Yoiiについて
参考記事
「次の資金調達の前に、M&Aも選択肢に入れておくべきだと投資家に言われた。」
「IPOを目指してきたが、M&Aまで同時に準備する余裕はあるだろうか。」
「両方を追いかけると、どちらも中途半端にならないか。」
シリーズA〜Bの経営者やCFOを担う方々は、出口戦略をどう考えるかが気になっています。
背景には日本政府の動きがあります。経済産業省は2026年5月の「スタートアップM&Aガイダンス」で、IPOとM&Aの両方を早い段階から出口の候補として検討する「デュアルトラック経営」を打ち出しました 。東京証券取引所も、グロース市場の上場維持基準を引き上げるよう規則を改正しています 。IPOのハードルが高くなり、M&Aを検討する重要性が高まっていると見ることができます 。
一方で、すべての企業が両方の道を残すべきとは限りません 。IPOとM&Aでは求められる準備が異なります。IPOの準備を進めながら売却を打診しても、交渉力が高まるとは限らないのです。
この記事では、
- デュアルトラックとは何か
- 国がスタートアップのM&Aを後押しする背景
- IPO向きの企業とM&A向きの企業の違い
- 2つの出口戦略を並行して検討する条件とコスト
- 出口の選択肢を狭めない資本政策
を、経済学の研究や日米のデータをもとに整理します。
読み終える頃には、
- 自社がIPOとM&Aのどちらに向くのか
- 2つの選択肢をともに残す意味があるのか
を判断するための知識や考え方を学べます。最後までぜひご覧ください!
デュアルトラックはIPOとM&Aをともに出口戦略として検討する考え方
デュアルトラックという言葉は、日本と米国で少し異なる意味で使われているようです。この記事ではまず、経済産業省が打ち出している考え方と、米国における扱いを順に整理しましょう。
経済産業省のデュアルトラック経営に対する考え方
経済産業省は、経営の早い段階からIPOとM&Aの両方を出口戦略として検討する考え方を「デュアルトラック経営」と呼んでいます。 2026年5月に公表した「スタートアップM&Aガイダンス」で示された考え方です。
ガイダンスでは、経営の比較的早い時期から、成長戦略の選択肢としてM&Aの可能性も検討することと定義しています。M&Aを「選択肢として持っておくだけ」でもよいとされています。
狙いは、会社にとって最もよい成長手段を、適切なタイミングで選べるようにしておくことです。早い段階から2つの選択肢をともに検討しておくべき理由として、ガイダンスでは次の2点があげられています。
- M&Aが成立する可能性は、シードからレイターまでのどの段階にもある
- IPOの準備で整備しなければならない管理・情報開示の体制が、M&Aにおける評価や価格交渉力の向上にもつながりうる
実例として、スマートキャンプは主力事業が成長の軌道に乗った2019年ごろから、M&Aも視野に入れたデュアルトラック経営を採用しました。その後、同社はマネーフォワードに買収されています。
米国のデュアルトラックは上場直前に売却の交渉も同時に進める
米国でデュアルトラックといえば、上場を目前にした企業が、IPOの準備と買い手探しを同時に進める手続きを指す場合が多いです。
米国の法律事務所であるOrrickは、出口を計画する企業が、IPOを進めながら同時にM&Aも追求することと定義しています。M&Aは、複数の買い手に条件を競わせる本格的な入札の形をとるのが一般的です。
Gunderson Dettmerは、デュアルトラックの対象をレイターステージの非上場企業としています。進め方としては、期間を区切って買い手を探す方法と、買収の提案にいつでも応じられるよう備えておく方法があると整理しています。
日本の解説記事では、この米国流の意味を「デュアルトラック・プロセス」と呼ぶことが多いです。
この記事では、経済産業省が用いている意味に基づいて「デュアルトラック」と呼びます。ただし、交渉力の効果やコストを論じる場面では、米国で用いられる意味と区別できるような表現を使います。
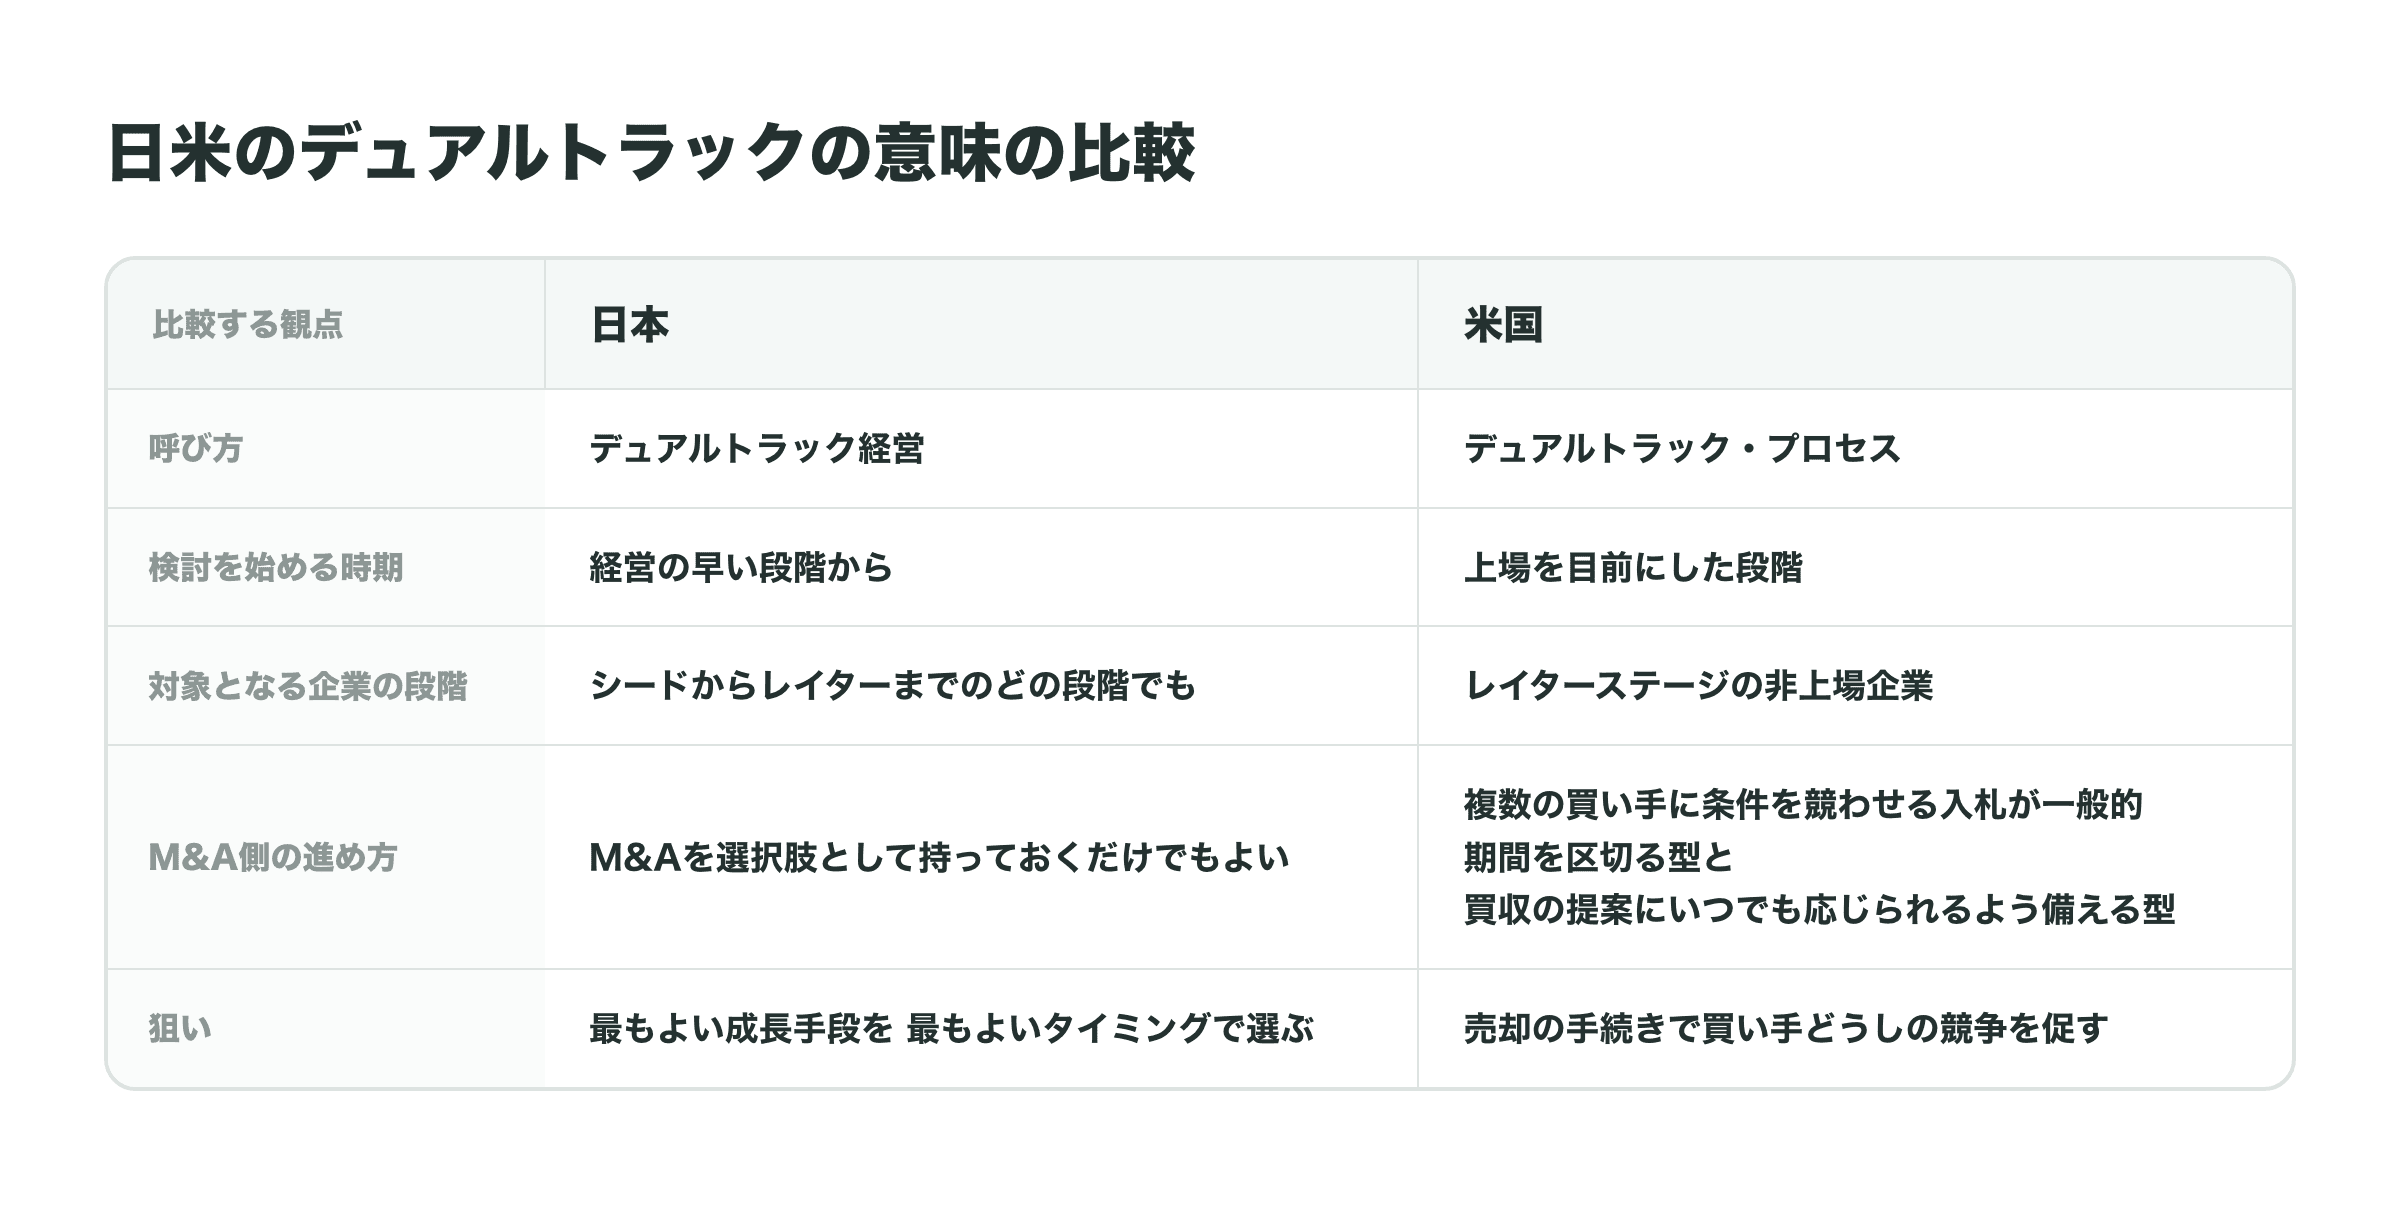
日米の「デュアルトラック」の意味の比較、図は筆者により作成
国がスタートアップのM&Aを後押しする背景とは?
日本政府がスタートアップのM&Aを後押しするのは、これまでの出口戦略がIPOに偏ってきたという問題意識があるためです。IPOやM&Aに関する政策や株式市場の環境がどう変わってきたか、これらの動向を追いましょう。
日本のスタートアップがIPOを目指してきた理由と政府のM&A推進策
日本のスタートアップは、IPOを前提に資本政策を組む傾向にありました。日本政府はこうした環境を変えるために、M&Aの後押しを進めています。
経済産業省のガイダンスは、日本には「IPOできれば成功」「M&Aは事業をあきらめた結果」とみなす価値観が根強いという投資家の声を紹介しています。スタートアップ741社への調査でも、IPOを予定する企業が80.2%にのぼりました。M&Aを予定する企業は5.3%にとどまり、方針が定まっていない企業は14.6%です。
こうした価値観のもとでは、会社経営が行き詰まってはじめて、M&Aを検討することになりがちです。したがって、事業の価値が買収金額にきちんと反映されない可能性があります。2023年度のスタートアップM&Aの平均買収額は、日本が2,600万ドルであったのに対し、韓国では8,100万ドル、フランスでは7,200万ドルとなりました。
政府は2022年のスタートアップ育成5か年計画で、米国ではM&Aが出口の9割を占めるのに対し、日本ではIPOが8割だとして、M&Aの比率を高める方針を示しました。
ただし、この8割という数字は、2020年以前のデータに基づいています。2020〜24年においては、VCの出資を受けた企業のうち出口に達したケースでは、M&Aが60%、IPOが40%でした。米国(92%)や英国(94%)よりは低いものの、日本でもM&Aの比率が高まりつつあります。
一方で、経営者の考え方はIPOを重視しています。先に紹介した調査では、IPOを予定する企業が80.2%にのぼりました。日本の「IPO重視」は、出口の件数よりも、経営者の志向と資本政策の設計によるものといえるでしょう。
政府は、出口の多様化を後押ししています。2026年5月の「スタートアップ総力創出パッケージ」は、M&Aを含む多様な出口の確保を掲げ、M&Aガイダンスの普及とオープンイノベーション促進税制の活用を進める方針です。
この税制のM&A型は、2026年度の税制改正で適用期限が2027年度末まで延長されました。将来の過半数取得を見込める少数株式の取得も、対象に加わっています。
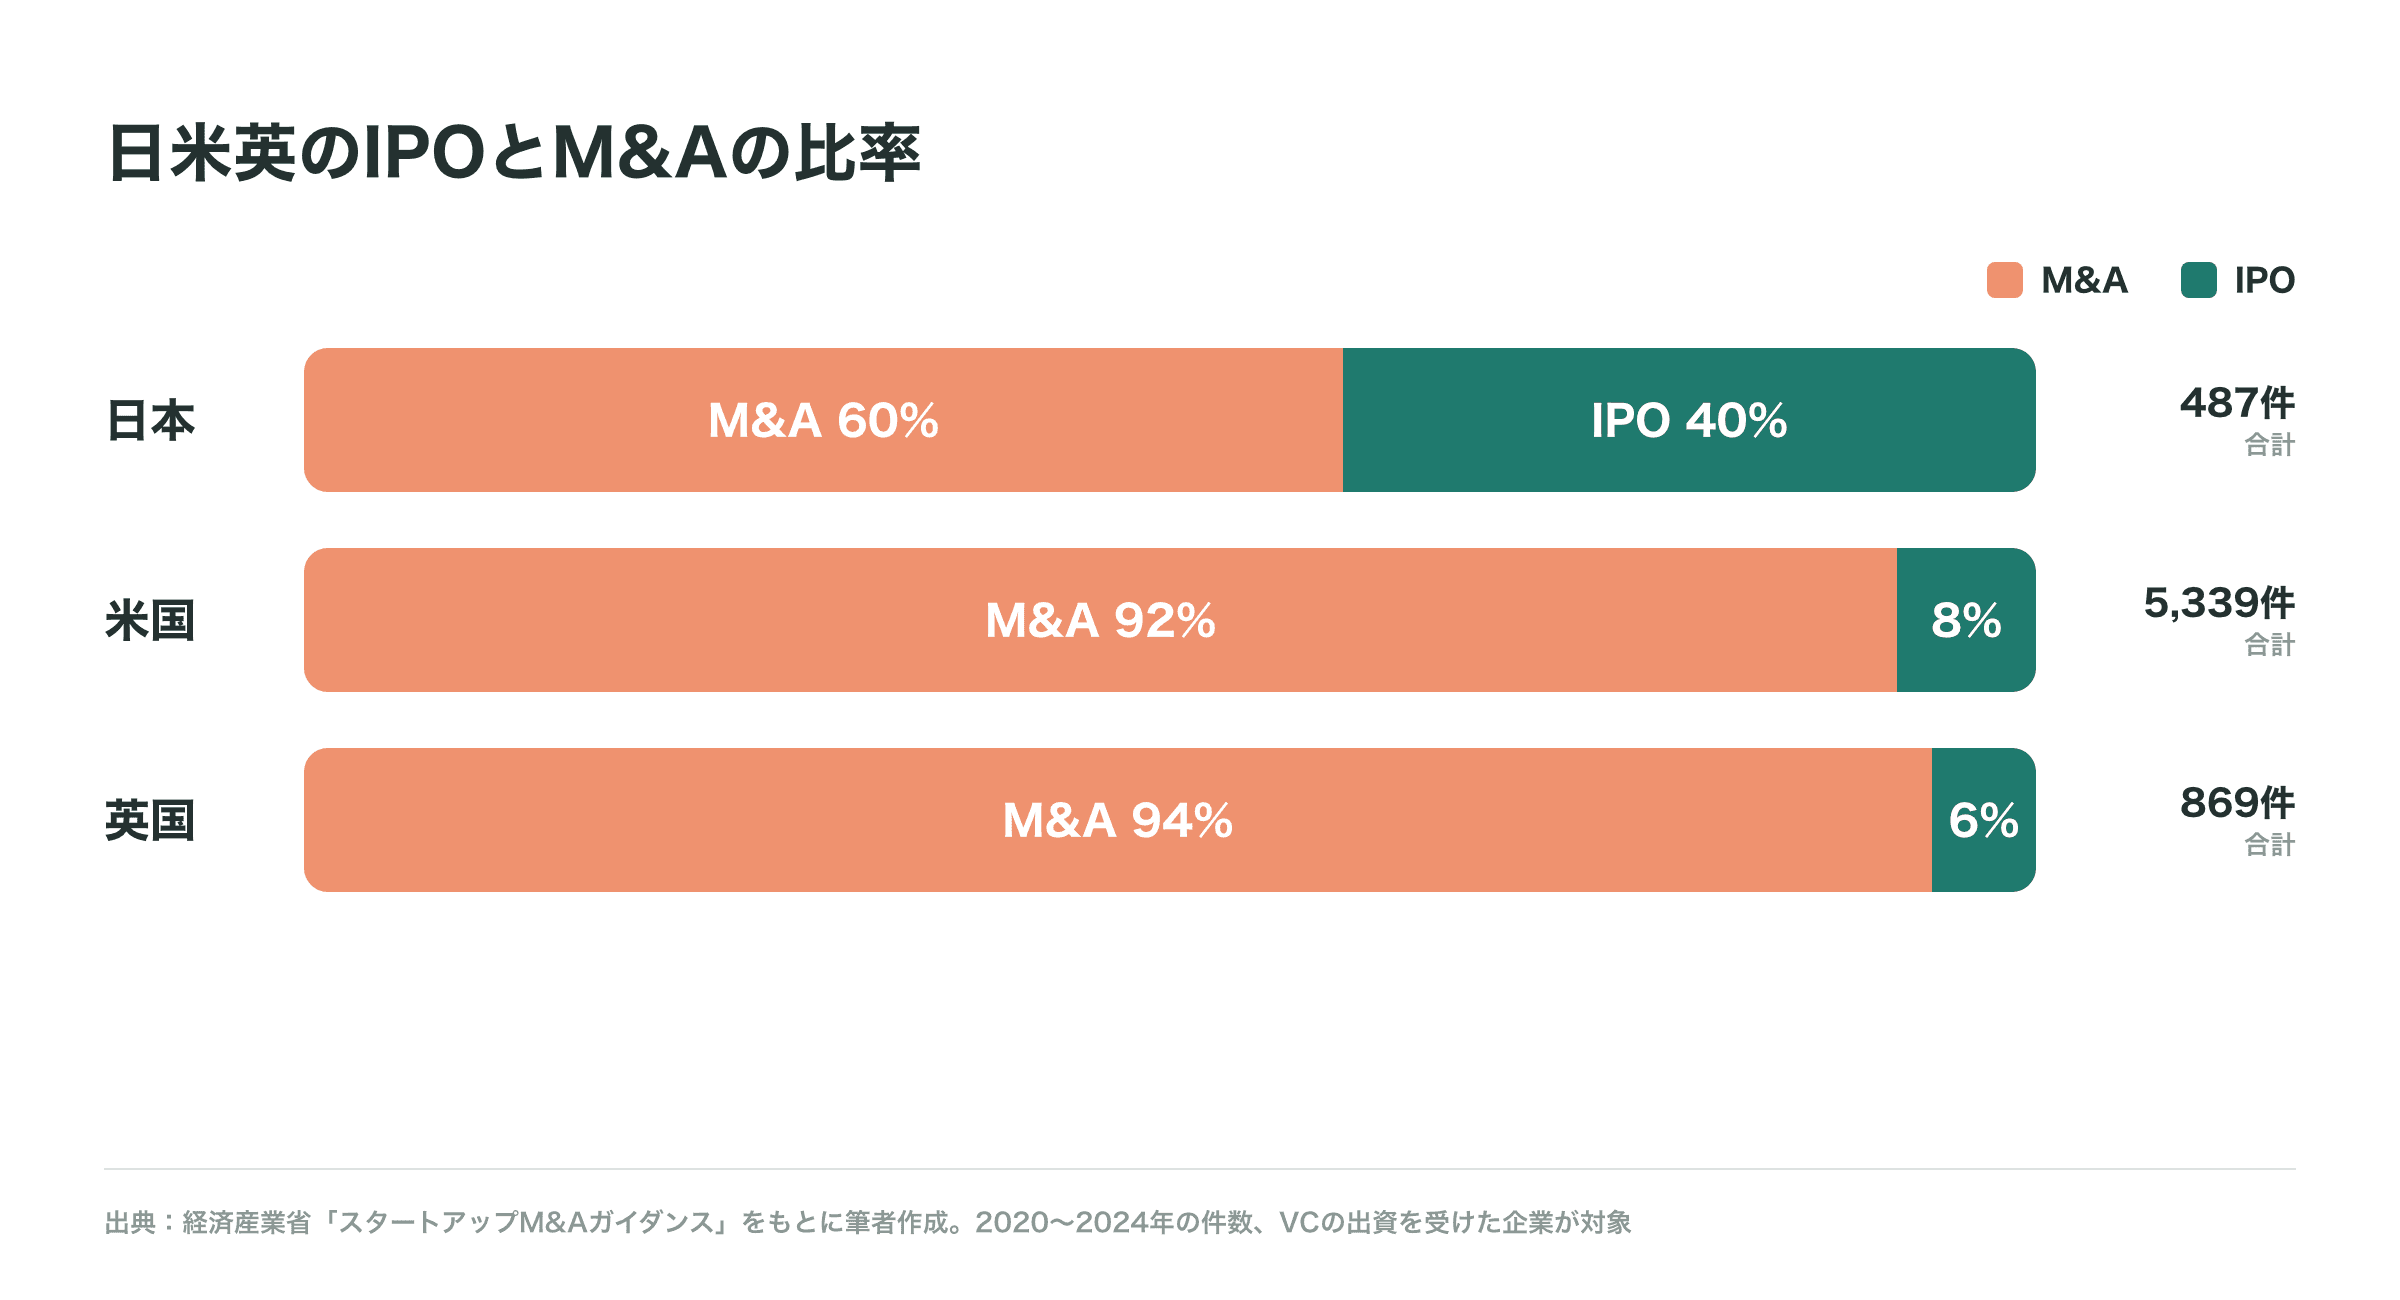
2020〜2024年の日本・米国・英国のIPOとM&Aの比率、経済産業省「スタートアップM&Aガイダンス」をもとに筆者作成
経産省のガイダンスでは、各社が事業の段階や特性を踏まえ、IPOやM&Aといった成長手段を適切に選ぶことが重要だとしています。同時に、投資家や事業会社にとっても、IPOやM&Aによる投資回収の機会が活発であることが、積極的な投資活動を続けることにつながります。
グロース市場の上場維持基準が引き上げられる予定
東京証券取引所は、グロース市場の上場維持基準を見直し、上場から5年経過後に時価総額100億円以上を求めることにしました。 従来は、上場から10年が経過した後に40億円以上に達していれば上場し続けられました。
改正した規則は、2025年12月8日に施行されています。新しい時価総額の基準は、2030年3月1日以後に最初に迎える事業年度の末日から適用されます。基準を下回っても1年かけて改善する期間があり、計画を開示すれば上場廃止を猶予する例外も設けられました。
見直しの狙いは、機関投資家の投資対象となりうる規模への早い成長を促すことです。あわせて、企業間のM&Aや、起業家の次の創業を促すことも掲げられています。
背景には、上場後に伸び悩む企業の多さがあります。2024年末のグロース市場における上場企業の時価総額は、中央値で55億円でした。上場時から10倍以上に成長した企業は5%にとどまり、上場時と比べて時価総額が半分未満になってしまった企業が17%あります。東証も、直近の時価総額が上場時を下回る企業が約半数あると認識しています。
一方で、上場するときの基準は変わりません。東証は、引き続き100億円未満の規模で上場し、高い成長を目指せると明記しています。ただし、上場時の時価総額が100億円未満と見込まれる企業は、新しい基準を意識した成長戦略の説明を求められる点に注意が必要です。
小さく上場して、上場後に会社を伸ばす道は残ります。しかし、時価総額が5年で100億円に届く見込みでなければ上場できず、基準に届かない見込みの企業にとっては、M&Aは現実的な選択肢になるでしょう。
ちなみに、 東証の検討会では、委員から、VCのファンド満期と創業者のIPO志向が「無理な早期スモールIPO」を招いているという指摘も出ています。委員個人の見解ですが、投資家の回収期限が出口の選び方をゆがめうることを示す声といえます。
学術研究が示すIPO向きとM&A向きの企業とは?
IPOとM&Aのどちらを選ぶかは、ファイナンス分野の研究で長く分析されてきました。この章では、研究が示す結果を事業と資金の2つの面から整理します。紹介する研究の多くは、米国のデータに基づいています。
支配的な大企業がいる市場の企業はM&Aを選びやすい
支配的な大企業がいる市場の企業は、上場して単独で戦うよりも、M&Aで買い手の支えを得るほうを選びやすいと研究で示されています。
Bayar and Chemmanur(2011)の理論的な研究は、出口戦略を選ぶ決定的な要因を、市場での競争に求めました。上場した独立企業は、自力で競争しなければなりません。一方、M&Aで大企業の傘下に入れば、製品市場での競争を大きく支援してもらえます。
同じ研究者による実証分析でも、支配的な企業がいない産業の企業ほど、単独でも生き残りやすいため、IPOを選びやすいことが確かめられました(Bayar and Chemmanur, 2012)。
大企業による買収が価値を生む理由の1つに、「範囲の経済」があります。範囲の経済とは、1つの会社が複数の製品を扱い、販路や顧客基盤、技術を共有することでより大きなメリットを生み出せる特徴です。企業を買収する買い手は、自社の販路にスタートアップの製品を載せることで、早く市場に広げられます。
米国では、こうした点がIPOが減った理由の1つだとする仮説があります。米国のIPO件数は、1980〜2000年の年平均310件から、2000年以降は年平均99件に減りました。
日本でも、グロース市場の上場企業が他社に売却される事例は、2022年の3件から2025年には13件と、徐々に増えつつあります。
成長資金に対する需要が大きい企業はIPOを選びやすい
成長の機会が大きく、多額の資金を必要とする企業ほど、IPOを選ぶ傾向があります。
Poulsen and Stegemoller(2008)の研究は、IPOをした企業1,074社と、上場企業に売却された企業735社を比べました。成長の機会が大きく、資金の制約が強い企業ほど、IPOを選んでいました。
ほかの研究も見てみると、IPOを選びやすい企業として以下にあげる特徴が見えてきます。
- 資本集約的である
- 出口の前の売上成長が高い
- VCの出資を受けている
- 規模が大きい
- 経営陣の持株比率が高い
反対に、既存株主が保有株を現金に換えたいというニーズが大きい案件などは、買収に向かいやすい傾向が見られました。
市況も選択を左右します。IPOとM&Aの比率は、株式市場の上昇に反応して動くことがわかっています。ただし、その後の下落まで見越して選べているわけではありません。
ちなみに、「IPOの方が高く売れる」とは限りません。 IPOを選びやすい企業の特徴を考慮すると、大規模なVC出資企業では、IPOの評価額の上乗せが消えるという研究もあります。
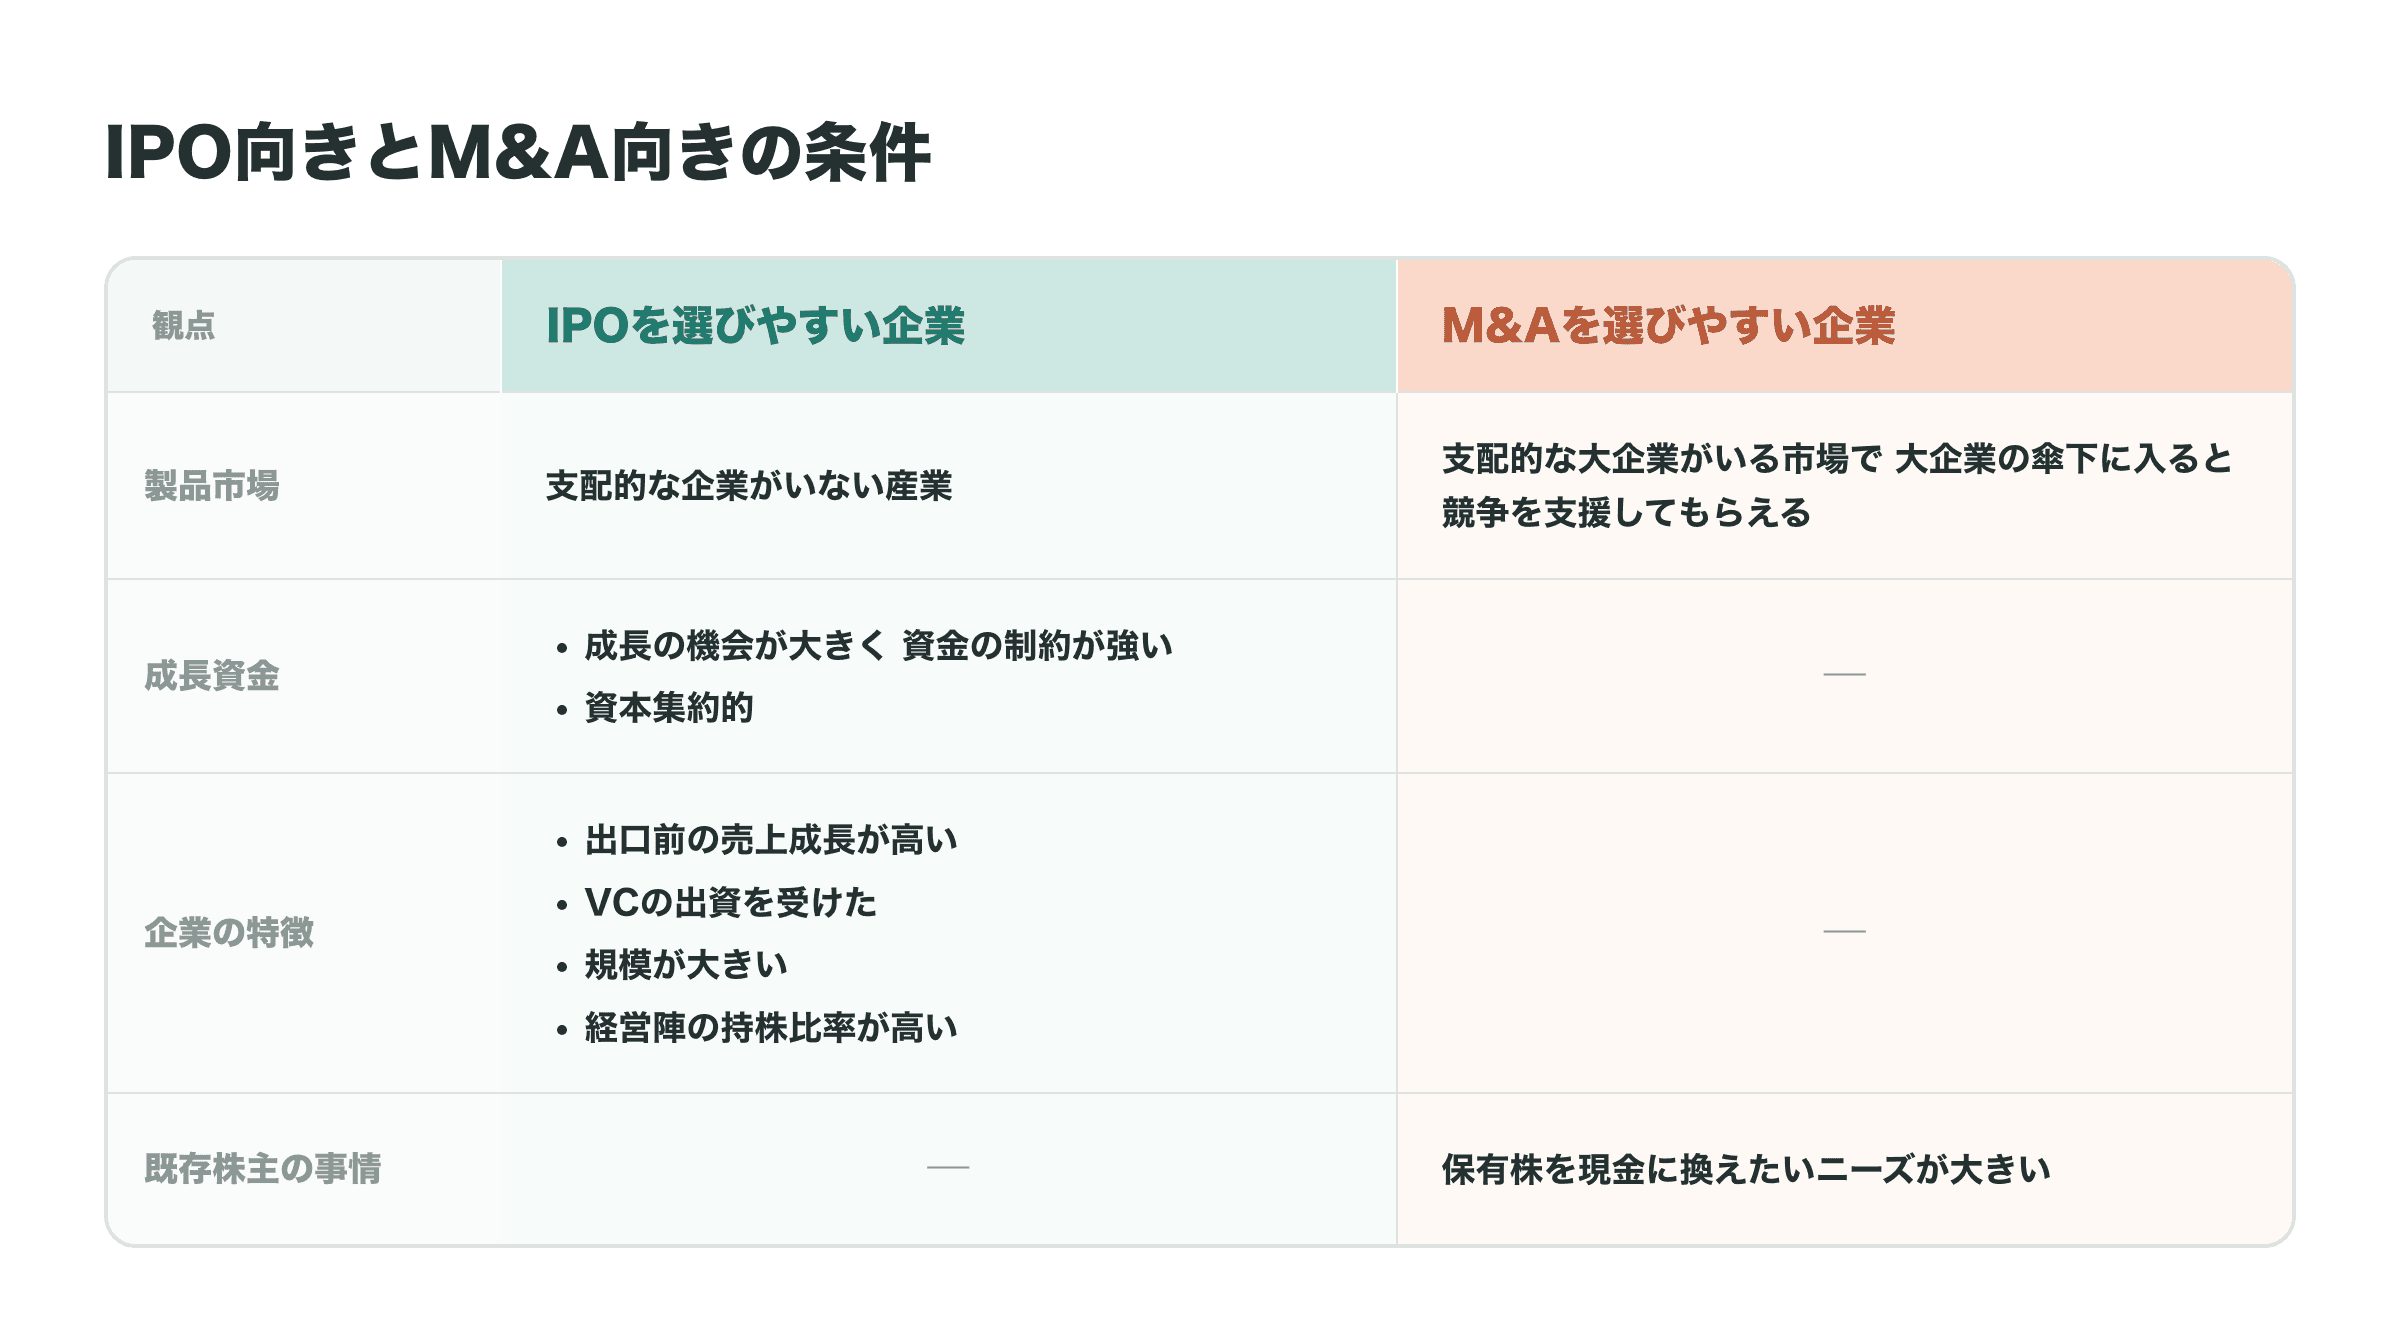
IPO向き・M&A向きの条件の一覧表、図は筆者により作成
デュアルトラックを検討すべき企業とは
IPOとM&Aを並行して検討すると交渉力が生まれます。しかし効果が生じるには条件があり、準備により多くのコストもかかります。研究論文と実務家による資料から、デュアルトラックが意味を持つのはどんな企業か、その条件を考えましょう。
デュアルトラックはIPOを考えている企業が検討すべき選択肢
デュアルトラックは、IPOを現実に考えている企業が検討すべき選択肢です。 買収価格を高める効果が期待できるのは、IPOが本当に実行できる状態にある間に限られるからです。
Brau, Sutton and Hatch(2010)は、1995〜2004年の米国における企業買収679件を分析しました。IPOを申請しながら売却した企業は、IPOを申請せずに売却した企業より、22〜26%高い買収プレミアムを得ていました。買収プレミアムとは、買い手が企業の価値に上乗せして支払う金額のことです。
ただし、デュアルトラックを選んだのは、規模が大きく、VCの出資を受け、評価の高い証券会社が引き受けを担う企業でした。差のすべてがデュアルトラックの効果とはいえない点に注意しましょう。
IPOを申請したあとに取り下げた企業の買収を調べた研究もあります。上乗せが残ったのは、取り下げる前に買収された場合だけでした(Lian and Wang, 2012)。
米国の実務では、デュアルトラックは売却の手続きで買い手どうしの競争を促す手段として使われることが多いとされます。IPOの条件を良くする効果を直接確かめた研究は、見当たらないと指摘されています。
形だけのIPO準備では、交渉力になりません。上場の見込みが立っていない段階では、IPOの準備を並行しても、買収価格を引き上げる効果は小さいと考えられます。
米国でもデュアルトラックを考えるのは上場を狙う一部の企業
米国でもスタートアップの出口の大半は買収であり、IPOとM&Aを並行して進めるのは、上場が現実に見えている一部の企業に限られます。
全米ベンチャーキャピタル協会(NVCA)によると、2025年の米国のVC出資企業の出口は1,463件でした。フロリダ大学のJay Ritter教授の集計では、同じ年のVC出資企業のIPOは49件にとどまります。集計の定義が違うため概算ですが、IPOは件数で数%にすぎません。
一方で、上場を狙える後期の企業の間では、デュアルトラックが珍しいものから一般的なものになったとする研究もあります。きっかけは2012年のJOBS法です。非公開での上場申請や、上場前に投資家の関心を探ることが認められ、IPOの準備と売却の交渉を同時に進めやすくなりました。
米国でデュアルトラックを考えるのは、スタートアップ全体で見れば少数派です。一方で、上場を狙える企業に限れば、珍しくない選択肢といえるでしょう。
IPOとM&Aをともに準備する負担は大きい
IPOとM&Aは求められる準備が違うため、両方を並行して進めると、管理部門の負担や外部の助言などにかかる費用が重なります。
米国の法律事務所は、2つの複雑な取引を同時に検討すると、経営陣の注意が分散すると整理しています。証券会社・会計士・助言会社・弁護士のチームが重なり、費用もかさみます。売却を検討していることが、外部に漏れるおそれもあるでしょう。
米国の実務家の目安では、準備の始動から完了までに
- IPOだと4〜6か月
- 売却だと1〜2か月
かかる見込みです。デュアルトラックは、一般に最も費用のかかる選択肢とされています。
一方で、準備には重なる部分もあります。IPOの準備で整う管理体制や開示の力は、M&Aでの評価の向上につながりえます。法務や財務の準備は、買い手による調査であるデューデリジェンスにも生かせるでしょう。
見落としやすいのが、エクイティストーリーの違いです。エクイティストーリーとは、上場時に投資家へ示す、成長の筋書きのことです。IPOでは独立企業として成長し続ける筋書きが、M&Aでは買い手と組むことで生まれる価値が問われます。語るべき筋書きが2つの出口で違うことも、両方を準備する負担になるのです。
日本ならではの論点もあります。東証の検討会では、上場準備の期間中のM&Aについて、証券会社から「IPOの直近1年間はM&Aできない」と言われるのではないかという指摘が出ました。
さらに米国では、IPOの引受とM&Aの助言を同じ証券会社が担う場合、手数料の構造から買収に誘導する誘因がありうるという研究者の指摘もあります。助言を受ける側も、こうした構造を知っておきましょう。
自社がデュアルトラックに向くかを判断する5つの視点
自社がデュアルトラックに向くかは、
- 上場の実現可能性
- 製品市場の参加者
- 成長資金の必要性
- 管理部門の余力
- 株主構成
の5つの視点で判断できます。 ここまでの研究と資料を踏まえて、それぞれの視点で
- IPO向き
- M&A向き
- デュアルトラックが意味を持つ
企業の特徴を整理すると、次の表のようになります。
| 視点 | IPO向き | M&A向き | デュアルトラックが意味を持つ企業 |
|---|---|---|---|
| 上場の実現可能性 | 上場後5年で時価総額100億円の見込みがある | 見込みが立ちづらい | 見込みがあり、買い手候補もいる |
| 製品市場の参加者 | 単独で市場を取れる | 大企業と組むと価値が高まる | どちらの道でも価値が出る |
| 成長資金の必要性 | 多額の資金が今後も必要 | 追加の資金需要が小さい | 上場で集める資金と、買い手の資金のどちらも使える |
| 管理部門の余力 | 上場準備に人を割ける | 上場準備の負担が重い | 2つの準備を同時に回せる |
| 株主構成 | 投資家の回収期限に余裕がある | ファンド満期が近い | 投資家と経営陣の方針がそろっている |
たとえば、上場の現実味はあっても管理部門の余力が乏しい企業は、デュアルトラックを追うより、どちらかの選択肢に絞るほうが現実的かもしれません。反対に、5つの視点のすべてで「デュアルトラックが意味を持つ」に近い企業は、早い段階から両方の道を残しておく価値があるでしょう。
IPOでもM&Aでも重要となる資本政策
IPOとM&Aのどちらを選ぶにしても、それまでの資本政策が、出口でとれる選択肢と創業者の取り分を左右します。とくにM&Aでは、株式調達の積み重ねが、取引の成立の難しさに直結します。
残余財産優先分配権はM&Aにおける創業者の取り分を減らす
優先株で株式調達を重ねた企業がM&Aで売却されると、優先株主が先に資金を受け取ります。創業者や従業員の取り分は、IPOの場合より小さくなる傾向にあります。
残余財産優先分配権とは、会社を清算するときに、優先株主が普通株主より先に分配を受けられる権利です。投資契約では、会社の売却も清算とみなし、売却代金を同じ順番で分ける条項を定めることが多くあります。VCが持つ優先株には、普通株に転換できる権利が付いているのが一般的です。
IPOでは、上場の前に普通株へ転換され、先に受け取る権利はなくなります。一方、買収では、優先株主は先に分配を受けられます。売却額が十分に大きい場合は、普通株に転換して持株比率に応じて受け取るほうが有利になることもあります。
Hellmann(2006)の研究でも、「買収のときはVCがIPOのときより多くを受け取り、IPOのときは普通株に転換される」という契約を考えています。こうした契約が、VCと起業家の双方の努力を引き出すうえで合理的になりうることを示しています。
こうした優先株の条件は、会社の評価額の見え方にも影響します。報道などで使われる評価額は、直近の資金調達で投資家が買った優先株の1株価格を、創業者や従業員が持つ普通株を含むすべての株式に当てはめて計算するのが一般的です。しかし、普通株には、先に分配を受ける権利をはじめとする優先株の保護がありません。そのため、この方法で計算した評価額は、株式ごとの条件の違いを反映した会社の価値より高く出やすくなります。
Gornall and Strebulaev(2020)の研究は、各社の定款から優先株の条件を読み取り、条件の違いを反映した会社の価値を推計しました。米国のユニコーン135社では、報じられた評価額が、推計した価値を平均48%上回っていました。直近の優先株の1株価格は、普通株1株の推計した価値を平均56%上回っていました。
株式調達額が増えるとM&Aが難しくなる
株式調達の総額が大きくなるほど、既存株主がM&Aで受け入れられる買収金額の下限が上がり、買い手の予算と合わず成立しにくくなる場合があります。
経済産業省のガイダンスでも、株式調達額が増えるとM&Aの下限価格が上がると指摘されています。買い手の予算帯とずれやすく、M&Aを成立させるのがより難しくなるケースがあるというのです。
たとえば、累計30億円を優先株で調達した企業が、20億円で売却されるとしましょう。投資家が出資額を優先して回収できる契約であれば、売却代金20億円はすべて優先株主に分配されます。普通株式を持っている創業者や従業員には、株式の売却対価が分配されません。このため、創業者や従業員はM&Aに賛成するインセンティブが弱まり、売却に向けた合意形成が難しくなるおそれがあります。
経済産業省によるガイダンスは、借入を組み合わせることで、既存株主が求める買収金額の下限をある程度抑えられる場合があるとしています。融資も資金調達の選択肢として検討することが有用だという考え方です。
国がM&Aを後押しする背景で見たとおり、日本のスタートアップM&Aの平均買収額は、韓国やフランスの水準を大きく下回ります。株式調達を重ねた企業ほど、買い手が見つかりにくくなっているのです。
株式を発行しない資金調達で出口戦略の選択肢を減らさない
出口戦略の選択肢を残すには、成長資金のすべてを株式調達に頼らず、株式を発行しない調達手段を組み合わせることが1つの方法です。
株式調達のほかにも、成長資金を得る手段には、
- 銀行融資
- ベンチャーデット
- RBF(レベニュー・ベースド・ファイナンシング)
などがあります。 株式を発行しない調達手段であれば、既存株主の持株比率は変わりません。
株式を発行しない調達は、デュアルトラックのためだけの手段ではありません。IPOとM&Aのどちらを選ぶ場合でも、持株比率を下げすぎないための選択肢として、検討しておきましょう。
▶︎関連記事:株式を発行しない資金調達方法として注目されているRBFやベンチャーデットについても知りたい方は、以下の記事もご覧ください!
「5分でわかる「レベニュー・ベースド・ファイナンシング(RBF)」デットでもエクイティでもない新たな資金調達手段」
「米国のベンチャーデット市場から学ぶ、日本のスタートアップの展望」
まとめ
デュアルトラックは、すべてのスタートアップに勧められる戦略ではありません。IPOが現実の選択肢で、M&Aでも価値が出る企業にとって意味を持つ考え方です 。最後に、この記事の要点をQ&A形式で整理していますので、そちらもご確認ください。
株式会社Yoiiについて
株式会社Yoiiは、RBF(レベニュー・ベースド・ファイナンシング)という新たな資金調達の方法を提供しています。
RBFは、将来の売上予測をもとに資金を調達できるサービスです。 株式調達や融資などの伝統的な資金調達手段とは異なる、新しい選択肢を提供し、多くの企業から喜びの声をいただいています。
新たな取り組みにチャレンジするうえで、事業戦略や資金調達など、経営者は日々悩ましい問題に直面しています。今回取り上げたIPOとM&Aの選び方のように、出口と資本政策の関係も、なかなか知る機会がありません。 何を考えどう取り組めばよいかが分からず、苦しんでいる企業も多いと感じています。
株式会社Yoiiは、経営戦略や資金調達に関する情報を発信し、学び合える環境づくりに貢献していく所存です。 より多くの人が新たなビジネスに挑戦し、成長できる社会を一緒につくりあげられれば、これほど嬉しいことはありません。
※免責事項
当記事に掲載されている情報は、株式会社Yoiiの独自の調査によるものであり、内容の正確性には、法令解釈や各サービスのウェブページと実態的な内容が異なる場合など不正確な記載等を含む場合があります。情報が不正確である、あるいは誤植があること等により生じたいかなる損害を含んで、当サイトに含まれる情報もしくは内容を利用することに伴う直接・間接的に生じた損失等に対し、弊社は何ら責任を負いません。当サイト内に設定されたリンク先と弊社は、一切関係がありません。そのため、外部サイトの場合、その外部サイトの内容について、弊社はその責任を擁しません。
参考記事
経済産業省 「オープンイノベーション促進税制」
経済産業省 「スタートアップM&Aガイダンス」(2026年5月)
東京証券取引所 「グロース市場の上場維持基準の見直し等に係る有価証券上場規程等の一部改正について」(2025年12月1日)
東京証券取引所 「グロース市場の発展に向けた検討会(第2回)議事録」(2026年9月16日)
東京証券取引所 「グロース市場の発展に向けた検討会(第2回)」資料1別紙2「グロース市場改革の取組みと参考データ」(2026年9月16日)
東京証券取引所上場部 「グロース市場の上場維持基準の見直し等の概要」(2025年9月26日)
内閣官房 「スタートアップ総力創出パッケージ」(2026年5月20日)
内閣官房 新しい資本主義実現会議 「スタートアップ育成5か年計画」(2022年11月28日)
Ball, Eric, Chiu, Hsin-Hui and Smith, Richard (2011) "Can VCs Time the Market? An Analysis of Exit Choice for Venture-backed Firms" Review of Financial Studies 24(9), pp.3105-3138
Bayar, Onur and Chemmanur, Thomas J. (2011) "IPOs versus Acquisitions and the Valuation Premium Puzzle: A Theory of Exit Choice by Entrepreneurs and Venture Capitalists" Journal of Financial and Quantitative Analysis 46(6), pp.1755-1793
Bayar, Onur and Chemmanur, Thomas J. (2012) "What Drives the Valuation Premium in IPOs versus Acquisitions? An Empirical Analysis" Journal of Corporate Finance 18(3), pp.451-475
Brau, James C., Francis, Bill and Kohers, Ninon (2003) "The Choice of IPO versus Takeover: Empirical Evidence" Journal of Business 76(4), pp.583-612
Brau, James C., Sutton, Ninon K. and Hatch, Nile W. (2010) "Dual-track versus single-track sell-outs: An empirical analysis of competing harvest strategies" Journal of Business Venturing 25(4), pp.389-402
Gao, Xiaohui, Ritter, Jay R. and Zhu, Zhongyan (2013) "Where Have All the IPOs Gone?" Journal of Financial and Quantitative Analysis 48(6), pp.1663-1692
Gibson Dunn "Executing a Successful Dual Track Process" (March 2025)
Gornall, Will and Strebulaev, Ilya A. (2020) "Squaring venture capital valuations with reality" Journal of Financial Economics 135(1), pp.120-143
Gunderson Dettmer "Dual Track Process (M&A / IPO) FAQs" (February 2025)
Hellmann, Thomas (2006) "IPOs, acquisitions, and the use of convertible securities in venture capital" Journal of Financial Economics 81(3), pp.649-679
Lian, Qin and Wang, Qiming (2012) "Acquisition valuations of withdrawn IPOs: When IPO plans turn into mergers" Journal of Banking & Finance 36(5), pp.1424-1436
National Venture Capital Association "NVCA Releases 2026 Yearbook: Charts a Venture Industry in Transition" (April 13, 2026)
Orrick, Herrington & Sutcliffe "Dual-Track Process: Considerations in Managing a Joint IPO and Sale Exit"
Platt, Alexander I. (2026) "Dual-Track Bias" Washington University Law Review 104
Poulsen, Annette B. and Stegemoller, Mike (2008) "Moving from Private to Public Ownership: Selling Out to Public Firms versus Initial Public Offerings" Financial Management 37(1), pp.81-101
Ritter, Jay R. (2026) "Initial Public Offerings: Updated Statistics" (October 5, 2026)
よくある質問
監修:新居 理有
京都大学にて博士(経済学)を修得。2011年から複数の大学に勤め、2023年から龍谷大学経済学部准教授。主な専門分野はマクロ経済学や財政政策。
デットでもエクイティでもない新たな資金調達手段でSaaS企業を支援
Yoiiでは、このRBFの考えを基にしたSaaSやD2Cなどのスタートアップ企業に成長を加速するための独自のアルゴリズムを用いた未来査定型資金調達プラットフォーム「Yoii Fuel」を運営しています。
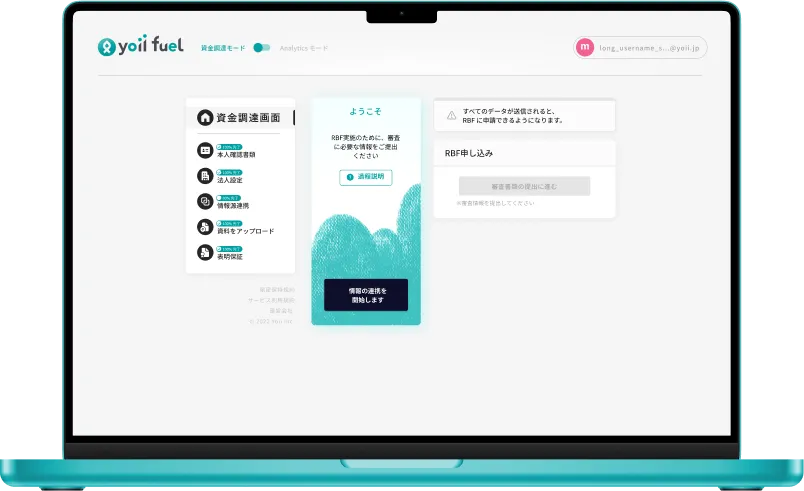
「Yoii Fuel」を用いると、申請に保証や担保は不要・株式の希薄化を防ぐだけでなく、会計・決済システムと連携すれば、より簡単にかつスピーディー(最短2週間)に調達可能です。
Yoii Newsletterへ登録いただくと、Yoii Blogの最新記事やイベント案内などをお届けします。
その他の記事
RBFやスタートアップの資金調達に関するトレンドを発信しています。
Yoii Newsletter
RBFやファイナンスに関するトレンドや解説をお伝えしています。ぜひ、ご登録ください。